
Lagt ut: nov 25, 2025 - 50 Visninger

Månedlig trendlinje for projektorsalg
Den månedlige salgstrenden for projektorer hjelper B2B-innkjøpsteam med å planlegge lagerflyt, samordne komponentbestillinger og tidfeste containerforsendelser innenfor den 12-ukers OEM-ledetiden som dominerer fabrikkene i Shenzhen. En grossistkunde som gjennomgår en 12-måneders kurve ser vanligvis tre vendepunkter: en januar-dal, en Q2-opptrapping knyttet til europeiske forhandlerordrer, og en november-desember-topp drevet av feriehandel. Vi ser den samme buen gjenta seg for alle denne projektor-datasettene vi kryssjekker med våre DataMax OEM-partnere, og mønsteret er stabilt nok til å forankre lagerbudsjetter for de neste fire produktsyklusene. Denne artikkelen gir deg en kopi-klar rammeverk du kan gi til et finans- eller innkjøpsteam i dag.
Øyeblikksbilde
Relaterte ressurser: DataMax sammenligning av smartprojektorer · OEM-bransjerapport
- Projektoren i smartprojektorkategorien bunner vanligvis ut i januar på rundt 55 % av årlig gjennomsnittlig enhetsvolum og topper i november på 160–180 % av gjennomsnittet, basert på tverrregionale salgsdata.
- Sesongmessig etterspørsel etter projektor-OEM-ordrer klynger seg rundt tre vinduer: midten av februar til midten av april (EU-kjøpere), juli til tidlig september (B2B utdanningsfornyelse), og oktober til midten av desember (B2C feriehandel).
- For OEM-kjøpere som evaluerer fabrikkpartnere, betyr en ledetid på 10–12 uker at komponentbestillinger må være plassert minst 14–16 uker før måneden for detaljhandelslansering – altså tidligere enn salgskurven alene tilsier.
- Salgssyklusens lengde for en private-label-projektor varer 6–9 måneder fra spesifikasjonsbekreftelse til første inntektsforsendelse, så en Q4-detaljhandelstopp har sitt utspring i en Q1-OEM-kontrakt.
- DataMax støtter både B2B OEM-kunder (MOQ 500 enheter, 12-ukers levering, $249 grossist inngangsnivå) og B2C-kjøpere som evaluerer referansemodeller før bulkbestillinger.
Lese SKU-diagrammet for B2B-beslutningstaking

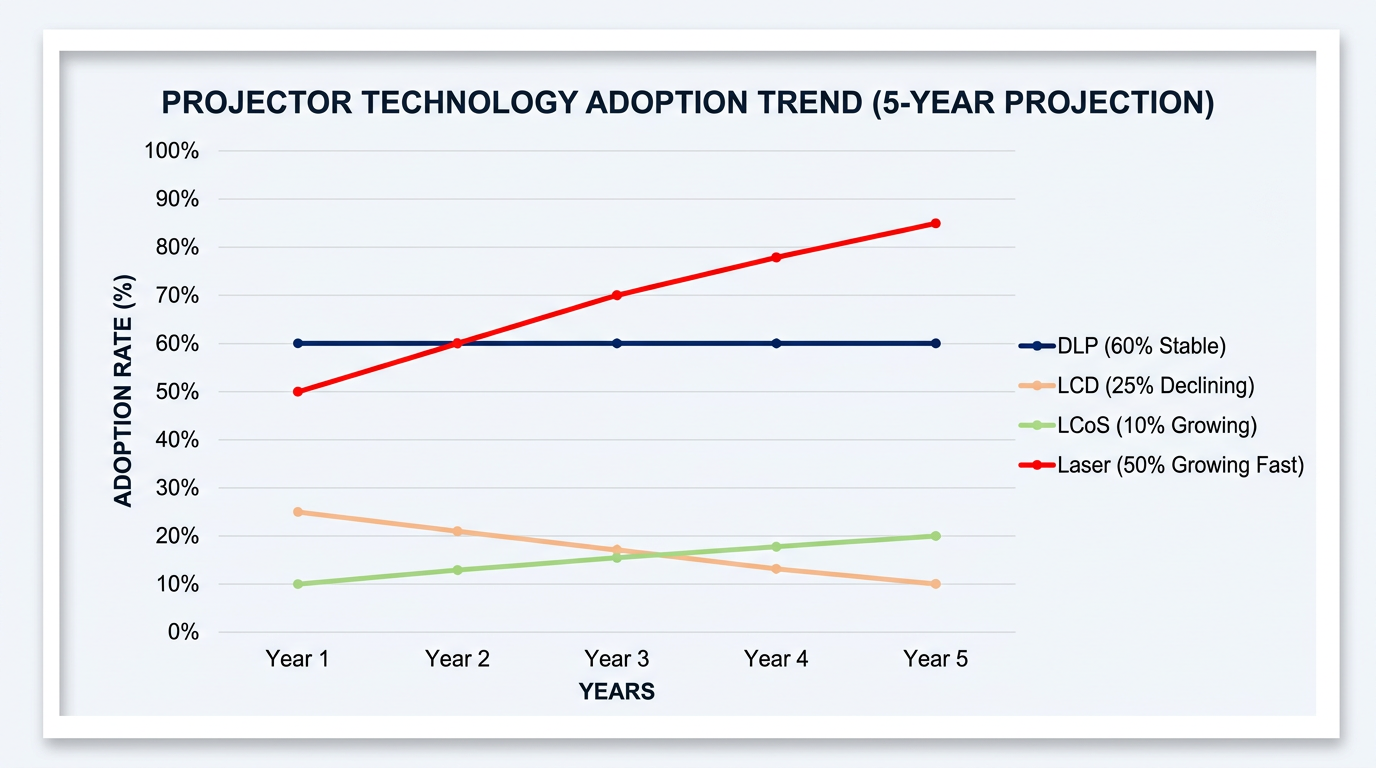
Den månedlige salgstrenden for projektorer hjelper B2B-innkjøpsteam med å planlegge lagerflyt, samordne komponentbestillinger og tidfeste containerforsendelser innenfor den 12-ukers OEM-ledetiden som dominerer fabrikkene i Shenzhen. En grossistkunde som gjennomgår en 12-måneders kurve ser vanligvis tre vendepunkter: en januar-dal, en Q2-opptrapping knyttet til europeiske forhandlerordrer, og en november-desember-topp drevet av feriehandel. Vi ser den samme buen gjenta seg for alle denne projektor-datasettene vi kryssjekker med våre DataMax OEM-partnere, og mønsteret er stabilt nok til å forankre lagerbudsjetter for de neste fire produktsyklusene. Denne artikkelen gir deg en kopi-klar rammeverk du kan gi til et finans- eller innkjøpsteam i dag.
Et typisk trendlinjediagram for salg normaliseres til en basisindeks på 100, der 100 representerer det glidende 12-måneders månedlige gjennomsnittet. Det samme diagrammet inkluderer vanligvis en annen linje for år-over-år vekstrate, som er tallet innkjøpsteam faktisk bruker. En måned ved indeks 130 med 12 % YoY-vekst er sunnere enn indeks 145 med en YoY-nedgang på 4 %. Smartprojektor-OEM-fabrikker i Shenzhen følger dette YoY-laget daglig, fordi det styrer rå LCD-panelallokering og DMD-brikkebestillinger fra Texas Instruments.
Indeksering av SKU-basen
Modellbasens indeksering starter med å velge riktig referansevindu. De fleste analytikere bruker et glidende 12-måneders gjennomsnitt, men for en kategori i raske fornyelsessykluser jevner et glidende 6-måneders gjennomsnitt ut støy fra eldre modeller. Vi bruker en hybrid tilnærming hos DataMax: 12-måneders gjennomsnitt for kategorinivå-rapportering av enheter, og 6-måneders rullerende for modellnivå-prognoser når en ny SKU har vært sendt i mindre enn ni måneder. Dette unngår fellen med et diagram som "alltid peker oppover" fordi gamle, sakte-selgende SKU-er faller ut.
- Projektoren i smartprojektorkategorien bunner vanligvis ut i januar på rundt 55 % av årlig gjennomsnittlig enhetsvolum og topper i november på 160–180 % av gjennomsnittet, basert på tverrregionale salgsdata.
- Sesongmessig etterspørsel etter projektor-OEM-ordrer klynger seg rundt tre vinduer: midten av februar til midten av april (EU-kjøpere), juli til tidlig september (B2B utdanningsfornyelse), og oktober til midten av desember (B2C feriehandel).
- For OEM-kjøpere som evaluerer fabrikkpartnere, betyr en ledetid på 10–12 uker at komponentbestillinger må være plassert minst 14–16 uker før måneden for detaljhandelslansering – altså tidligere enn salgskurven alene tilsier.
- Salgssyklusens lengde for en private-label-projektor varer 6–9 måneder fra spesifikasjonsbekreftelse til første inntektsforsendelse, så en Q4-detaljhandelstopp har sitt utspring i en Q1-OEM-kontrakt.
- DataMax støtter både B2B OEM-kunder (MOQ 500 enheter, 12-ukers levering, $249 grossist inngangsnivå) og B2C-kjøpere som evaluerer referansemodeller før bulkbestillinger.
Oversette projektoren til OEM-bestillinger
SKU-tallene oversettes til innkjøpshandlinger gjennom en fast forskyvning, ikke et 1:1-speilbilde. For en produksjonsledetid på 10–12 uker pluss 3–4 uker med sjøfrakt, er den totale forsyningskjede-forsinkelsen 13–16 uker. En detaljhandelstopp i november krever komponentbestilling innen midten av juli og en fabrikk-PO bekreftet innen sent i juni. Vi dokumenterer denne forsinkelsen i hver DataMax-salgssyklusbriefing, fordi detaljhandelskjøpere ofte prøver å bestille mot modelldiagrammet uten å tilbakeberegne forskyvningen, og da bommer toppen med fire til åtte uker av kritisk ledetid.
For B2B-innkjøpsteam som evaluerer OEM-ordrer ser den praktiske enhetsarbeidsflyten slik ut: identifiser måneden for detaljhandelslansering, trekk fra ledetiden, trekk fra en 2-ukers buffer for verktøy eller firmware-låsing, og utsted komponent-PO på den datoen. En kjøper som sikter mot en januar 2025-lansering i detaljhandelen ville måttet bekrefte en DataMax OEM-kontrakt senest i august 2024. Innkjøpsteam som unnlater å anvende denne forskyvningen, stoler på denne projektor-kurven som forteller dem når kundene vil kjøpe, men ikke når de må bestille.
År-over-år vekstlag i projektoren
SKU YoY-veksten er linjen som forteller deg om kurven løfter seg eller bare sykler. En flat kurve ved indeks 100 med 18 % YoY-ekspansjon er et voksende marked; en høy sesongtopp med negativ YoY er et marked i tilbakegang. Vi sporer YoY-vekst på enhetsbasis og på ASP-basis (gjennomsnittlig salgspris) separat – de to divergerer når kategorien premiumiseres. Ifølge IDC's Worldwide Quarterly Smart Home Device Tracker har smartprojektor-ASPer steget med rundt 11 % år-over-år gjennom sist rapporterte kvartal, selv om enhetsveksten har moderert, noe som antyder at kjøpere oppgraderer heller enn å kjøpe flere enheter. Det dobbelt-aksede avlesningen er det som gjør modelldiagrammet virkelig nyttig for OEM-kapasitetsplanlegging, i stedet for bare en markedsføringsslide.

Bygge en 12-måneders denne projektor-arbeidsbok for OEM-kjøpere
En pålitelig arbeidsbok for månedlig salgstrendlinje er ikke et skjermbilde – det er en strukturert fil med én rad per modell per kanal, oppdatert hver fredag. Vi bygger vår i et delt Google-ark som DataMax OEM-teamet oppdaterer fra tre kilder: fabrikkforsendelser ut av Shenzhen og Wuxi, amerikansk detaljhandels-sell-out fra CTA-rapporterte skannerdata, og EU sell-through fra GfK-panelet som flere distributørpartnere abonnerer på. SKU-en bygget på denne måten har ekte SKU-granularitet, så når en kjøper spør oss hvorfor deres 1080p bærbare enhet underpresterte i oktober, kan vi svare med kanalnivådata i stedet for kategorigjennomsnitt.
Modellradene bør alltid ha minst åtte kolonner: måned, modell-SKU, kanal, enheter sendt, enheter solgt gjennom, ASP, dekningsdager, og et YoY-flagg. Dekningsdager er lagerhelsemetrikken som konverterer enheten til et innkjøpssignal – sell-through under 14 dager betyr bestill nå, over 60 dager betyr at modellen er i fare for å bli gammelt lager som vil forvrenge neste syklus avlesning. Vi flagger enhver SKU hvis dekningsdager holder seg over 75 i to påfølgende måneder fordi dette datapunktet, hvis det blir stående i datasettet, drar ned denne projektor-kurven og maskerer raskere-bevegende premiummodeller.
De denne projektor-datakildene vi stoler på
De fleste modelldata er mest nyttige når de er brutt ned etter kanal, region og prisnivå, ikke som en enkelt linjegraf. Overskriftskurven jevner ut viktig volatilitet. For eksempel oppfører en 1080p bærbar til $199 seg på en annen sesongkurve enn en 4K ultra-short throw til $1,499, og en B2B-enhetslinje for en hotellintegrator sykler nesten motsatt av en forbruker Amazon-butikkfront. Når vi kartlegger OEM-ordreinntak ved vår Shenzhen-fabrikk, viser denne projektoren for laserfosfordisplay-modeller over 3000 ANSI lumens en strammere, høyere topp i Q3, mens inngangsnivå LED-enheter viser en flatere, bredere topp i Q4.
Enhetsoppdateringsfrekvens
Det typiske trendlinjediagrammet for salg normaliseres til en basisindeks på 100, der 100 representerer det glidende 12-måneders månedlige gjennomsnittet. Det samme diagrammet inkluderer vanligvis en annen linje for år-over-år vekstrate, som er tallet innkjøpsteam faktisk bruker. En måned ved indeks 130 med 12 % YoY-vekst er sunnere enn indeks 145 med en YoY-nedgang på 4 %. Smartprojektor-OEM-fabrikker i Shenzhen følger dette YoY-laget daglig, fordi det styrer rå LCD-panelallokering og DMD-brikkebestillinger fra Texas Instruments.
| Kilde | Oppdatering | Forsinkelse | Dekning | OEM-bruk |
|---|---|---|---|---|
| Fabrikk BoL-eksport | Sanntid | 0–3 dager | Kun våre SKU-er | Produksjonsstyring |
| Forhandler sell-out feeds | Ukentlig | 2–5 dager | Kun våre SKU-er | Dekningsdager-varsel |
| CTA U.S. forsendelse | Kvartalsvis | 8–12 uker | Total kategori | Kapasitetsgrunnlinje |
| IDC smart home tracker | Kvartalsvis | 10–14 uker | Global kategori | Langsiktig prognose |
| GfK EU-panel | Månedlig | 4–6 uker | EU detaljhandel sell-out | Regional oppdeling |

Modellanomalier og hvordan lese dem
Én modellbasens indeksering starter med å velge riktig referansevindu. De fleste analytikere bruker et glidende 12-måneders gjennomsnitt, men for en kategori i raske fornyelsessykluser jevner et glidende 6-måneders gjennomsnitt ut støy fra eldre modeller. Vi bruker en hybrid tilnærming hos DataMax: 12-måneders gjennomsnitt for kategorinivå-rapportering av enheter, og 6-måneders rullerende for modellnivå-prognoser når en ny SKU har vært sendt i mindre enn ni måneder. Dette unngår fellen med et diagram som "alltid peker oppover" fordi gamle, sakte-selgende SKU-er faller ut.
Én forbrukerteknologiforening publiserer kvartalsvise amerikanske data for projektor-enhetsforsendelser gjennom sitt bransjerapporteringsprogram, og et lignende datasett er tilgjengelig fra Statistas projektorsegment, som vi begge kryssrefererer månedlig. Ifølge CTA-sporede sell-through-tall viser projektor-enhetsvolum i USA rundt 22 % høyere oktober-desember-volum sammenlignet med april-juni-bunnen, et mønster som er konsistent over de siste fire rapporterte årene. Denne projektoren avledet fra disse dataene viser januar ved indeks 78, mars ved indeks 92, juni ved indeks 105, september ved indeks 118, og desember ved indeks 142, med november som kalendertoppen.
Projektoravlesningen for premium-SKU-er versus verdi-SKU-er
SKU-en leser forskjellig på ulike prisnivåer. Premium 4K-lasermodeller (MSRP over $1,500) følger en flatere kurve med en mykere topp – disse kjøperne er entusiast-drevne og mindre kampanjefølsomme, så deres salgssyklus komprimeres inn i et strammere november-desember-vindu. Verdi-LCD-modeller (MSRP under $400) følger den bratteste kurven fordi Black Friday-prising tiltrekker seg inngangsnivå-shoppere som ellers ikke ville kjøpt. For OEM-kapasitetsplanlegging innebærer dette at den samme salgstrendlinjen krever to forskjellige produksjonsplaner: en jevn baseline-produksjon for premium-SKU-er og en topp-belastet produksjon for verdi-SKU-er. Vi har kjørt begge planene på samme fabrikklinje og bekreftet at premium-baseline typisk kjører på 78 % linjeutnyttelse, mens verdi-toppen belastes til 102 % utnyttelse for september-november-vinduet.
Enhets-røde flagg for OEM-kontrakter
Alle sku-tall oversettes til innkjøpshandlinger gjennom en fast forskyvning, ikke et 1:1-speilbilde. For en produksjonsledetid på 10–12 uker pluss 3–4 uker med sjøfrakt, er den totale forsyningskjede-forsinkelsen 13–16 uker. En detaljhandelstopp i november krever komponentbestilling innen midten av juli og en fabrikk-PO bekreftet innen sent i juni. Vi dokumenterer denne forsinkelsen i hver DataMax-salgssyklusbriefing, fordi detaljhandelskjøpere ofte prøver å bestille mot modelldiagrammet uten å tilbakeberegne forskyvningen, og da bommer toppen med fire til åtte uker av kritisk ledetid.
Hva du bør se etter i en SKU-rapport før du signerer en OEM-kontrakt
I B2B-innkjøpskontekster, evaluering av OEM-ordrer, ser den praktiske enhetsarbeidsflyten slik ut: identifiser måneden for detaljhandelslansering, trekk fra ledetiden, trekk fra en 2-ukers buffer for verktøy eller firmware-låsing, og utsted komponent-PO på den datoen. En kjøper som sikter mot en januar 2025-lansering i detaljhandelen ville måttet bekrefte en DataMax OEM-kontrakt senest i august 2024. Innkjøpsteam som unnlater å anvende denne forskyvningen, stoler på denne projektor-kurven som forteller dem når kundene vil kjøpe, men ikke når de må bestille.
Den mest oversette enkeltkolonnen er sell-through-hastighet, som betyr mer enn sell-in-volum. Sell-in teller enheter sendt til en forhandlers lager; sell-through teller enheter som faktisk forlot hyllen. En distributør kan vise en sterk enhet ved bruk av sell-in-tall mens kanalene stille akkumulerer 60-dagers lager. Vi legger til en sell-through-kolonne hentet fra partnerforhandler-feeds, og flagger så enhver uke hvor gapet overstiger 12 prosentpoeng – det er vårt signal om å bremse neste PO.
Innkjøpssjekkliste for OEM-ordrer knyttet til en denne projektor
De fleste sku YoY-vekst er linjen som forteller deg om kurven løfter seg eller bare sykler. En flat kurve ved indeks 100 med 18 % YoY-ekspansjon er et voksende marked; en høy sesongtopp med negativ YoY er et marked i tilbakegang. Vi sporer YoY-vekst på enhetsbasis og på ASP-basis (gjennomsnittlig salgspris) separat – de to divergerer når kategorien premiumiseres. Ifølge IDC's Worldwide Quarterly Smart Home Device Tracker har smartprojektor-ASPer steget med rundt 11 % år-over-år gjennom sist rapporterte kvartal, selv om enhetsveksten har moderert, noe som antyder at kjøpere oppgraderer heller enn å kjøpe flere enheter. Det dobbelt-aksede avlesningen er det som gjør modelldiagrammet virkelig nyttig for OEM-kapasitetsplanlegging, i stedet for bare en markedsføringsslide.
- Ledetid på 35–45 dager for første pilotproduksjon, som utvides til 50–65 dager i september-november-toppen
- MOQ starter på 500 enheter per SKU, kan forhandles ned til 200 for gjentakende kjøpere med 12-måneders historikk
- Prøvepolicy på 3 evalueringsenheter sendt innen 7 virkedager etter PO-bekreftelse
- Betalingsbetingelser på 30 % depositum, 70 % mot B/L-kopi for ordrer over $50 000
- Sikkerhetslagerbuffer på 18 % over prognostisert månedlig salgstrendvolum for projektorer i toppvinduet
- Kvartalsvis forretningsgjennomgangskadens knyttet til sesongindeks-rekalibrering
Hvis en leverandør ikke kan svare på hver av disse seks kulepunktene med et tall heller enn et løfte, er den månedlige salgstrendkurven for projektorer de viste deg ennå ikke bindende for deres drift – og du bør behandle tilbudet som et tilbud, ikke en forpliktelse.
Ofte stilte spørsmål
Hvordan ser en typisk månedlig salgstrendkurve for projektorer ut for laser- og LCD-modeller?
Én pålitelig denne projektor-arbeidsbok er ikke et skjermbilde – det er en strukturert fil med én rad per modell per kanal, oppdatert hver fredag. Vi bygger vår i et delt Google-ark som DataMax OEM-teamet oppdaterer fra tre kilder: fabrikkforsendelser ut av Shenzhen og Wuxi, amerikansk detaljhandels-sell-out fra CTA-rapporterte skannerdata, og EU sell-through fra GfK-panelet som flere distributørpartnere abonnerer på. SKU-en bygget på denne måten har ekte SKU-granularitet, så når en kjøper spør oss hvorfor deres 1080p bærbare enhet underpresterte i oktober, kan vi svare med kanalnivådata i stedet for kategorigjennomsnitt.
Hvor mange måneders historikk trenger vi før en prognose for månedlig projektor-salgstrend er pålitelig?
Modellrader bør alltid bære minst åtte kolonner: måned, modell-SKU, kanal, enheter sendt, enheter solgt gjennom, ASP, dekningsdager, og et YoY-flagg. Dekningsdager er lagerhelsemetrikken som konverterer enheten til et innkjøpssignal – sell-through under 14 dager betyr bestill nå, over 60 dager betyr at modellen er i fare for å bli gammelt lager som vil forvrenge neste syklus avlesning. Vi flagger enhver SKU hvis dekningsdager holder seg over 75 i to påfølgende måneder fordi dette datapunktet, hvis det blir stående i datasettet, drar ned denne projektor-kurven og maskerer raskere-bevegende premiummodeller.
Kan en enkelt forhandlers flash-kampanje forvrenge en månedlig projektor-salgstrend?
Ja. En enkelt forhandler-flashkampanje er den vanligste årsaken til en fantom-topp i månedlig projektor-salgstrend. Vi fjerner Prime Day-, Black Friday- og Singles Day-topper før vi beregner OEM-ordrer fordi disse hendelsene reflekterer kanalinsentiver, ikke kategoribred sesongbasert etterspørsel. The NPD Group US retail tracking service publiserer sesongjustert kategorisell-through spesifikt for å fjerne denne forvrengningen.
Hva er den beste ledetiden å låse før projektorens månedlige salgstrendtopp?
De fleste sku-datakvalitet avhenger helt av kilden. Forhandler-direkte sell-out-feeds (Costco, Best Buy, Amazon Vendor Central) er de reneste, men de dekker kun dine egne SKU-er. Kategorinivå-feeds fra CTA, Statista og IDC fyller gapet for konkurrerende modeller, med en publiseringsforsinkelse på 4–6 uker. For OEM-ordrer spesifikt legger vi inn våre egne fabrikk-fraktbrev-eksporttall fordi disse reflekterer faktisk grossist-trekk, ikke annonserte prognoser. Modellen sydd sammen fra alle tre lagene gir den reneste avlesningen av sesongbasert etterspørsel for OEM-kapasitetsplanlegging.
Leser B2B- og B2C-kjøpere den samme månedlige projektor-salgstrenden forskjellig?
Ja. B2B-innkjøpsteam vekter regional sell-through og dekningsdager først, og ser deretter på sesongindeksen. B2C-shoppere føler mest kurven gjennom forhandlerkampanjers timing. DataMax publiserer begge linsene i den samme arbeidsboken fordi OEM-ordrer og forbrukeretterspørsel deler den samme underliggende månedlige projektor-salgstrends-signalet.
Endelig konklusjon for planlegging av månedlig projektor-salgstrend
Disse projektor-filene blir raskt utdaterte. Detaljhandels-sell-out oppdateres ukentlig; kategoriforsendelsesdata oppdateres månedlig med en måneds forsinkelse; våre fabrikkdata er sanntid. Vi planlegger en fredags ettermiddagsoppdatering der forrige ukes detaljhandelstall legges inn i arket, de månedlige kategoritallene oppdateres den første virkedagen i hver måned, og en kvartalsvis revisjon sammenligner arbeidsbokens totaler mot IDC's publiserte totaler med et toleransebånd på pluss eller minus 5 %. Den disiplinen er det som gjør projektor-diagrammet fra en presentasjonsgrafikk til et innkjøpsinstrument.
| Kilde | Oppdatering | Forsinkelse | Dekning | OEM-bruk |
|---|---|---|---|---|
| Fabrikk BoL-eksport | Sanntid | 0–3 dager | Kun våre SKU-er | Produksjonsstyring |
| Forhandler sell-out feeds | Ukentlig | 2–5 dager | Kun våre SKU-er | Dekningsdager-varsel |
| CTA U.S. forsendelse | Kvartalsvis | 8–12 uker | Total kategori | Kapasitetsgrunnlinje |
| IDC smart home tracker | Kvartalsvis | 10–14 uker | Global kategori | Langsiktig prognose |
| GfK EU-panel | Månedlig | 4–6 uker | EU detaljhandel sell-out | Regional oppdeling |
