
게시일: 5월 01, 2025 - 101 조회수

안드로이드 프로젝터 시장 규모 및 성장률 2024
배경
휴대용 디스플레이 솔루션을 평가하는 B2B 구매 팀에게는 파편화된 안드로이드 프로젝터 시장 데이터가 실제 문제로 작용합니다. 공급업체 파트너십이나 제품 라인 확장에 착수하기 전에 시장 규모, 성장 궤적, 부품 가용성에 대한 신뢰할 수 있는 수치가 필요합니다. 명확한 그림이 없으면 용량에 대해 과대 지불하고, 시기별 가격 윈도우를 놓치고, 인증이 소매 시장에 맞지 않는 제조업체를 선택할 위험이 있습니다. 이 데이터마스 팀은 매주 OEM 구매자로부터 정확히 이러한 질문을 받고 있으며, 가장 신뢰할 수 있는 공개 데이터를 하나의 실용적인 참고 자료로 통합하기로 결정했습니다.
관련 자료: OEM 산업 보고서 · DataMax 제품 라인업 · 비즈니스 프로젝터 카테고리
안드로이드 프로젝터 시장 규모 및 성장률 2024: 세그먼트, 성장 동력, 그리고 조달 현실

2024년 안드로이드 프로젝터 시장 규모 및 성장 데이터는 팬데믹时期的 수요 급증 이후 빠르게 성숙한 섹터를 보여줍니다. 2021년 재택근무와 교실형 디바이스 트렌드로 인해 전 세계 출하량은 800만 대를 돌파했습니다. 2023년까지 시장은 정상화되었지만 여전히 높은 수준을 유지했으며, IDC Quarterly Global Smart Display Tracker에 따르면 출하량은 약 920만 대에 근접했습니다. 이러한 정상화는 B2B 구매자에게 전략적 기회를 제공합니다. 제조업체들은 현재 광학 엔진과 광원의 잉여 재고를 보유하고 있어 2021-2022년의 긴 공급망에 비해 단납기 및 협상 가능한 가격으로 이어집니다.
해상도, 밝기, 연결성별 세그먼트 분석
시장은 대략 세 가지 성능 등급으로 나뉩니다. 엔트리 등급(MSRP $150 미만)은 전체 출하량의 약 35%를 차지하며 Android 9 또는 10 펌웨어를 탑재한 720p LCD 패널이 주를 이룹니다. 미드레인지 제품($150~$300)은 출하량의 45%를 차지하며 일반적으로 Android 11, HDR10 지원, 듀얼밴드 Wi-Fi 6를 갖춘 1080p DLP 칩를 탑재합니다. 프리미엄 제품($300~$600)은 나머지 20%를 차지하며 4K UHD 해상도, 레이저 광원, 통합 음성 자문 기능을 갖추고 있습니다.
유통 구매자를 위해, 휴대용 디스플레이 솔루션을 평가하면서, 파편화된 안드로이드 프로젝터 시장 데이터는 실제 문제를 만듭니다. 공급업체 파트너십이나 제품 라인 확장에 착수하기 전에 시장 규모, 성장 궤적, 부품 가용성에 대한 신뢰할 수 있는 수치가 필요합니다. 명확한 그림이 없으면 용량에 대해 과대 지불하고, 시기별 가격 윈도우를 놓치고, 인증이 소매 시장에 맞지 않는 제조업체를 선택할 위험이 있습니다. 이 보고서를 만든 이유는 데이터마스 팀이 매주 OEM 구매자로부터 정확히 이러한 질문을 받고 있으며, 가장 신뢰할 수 있는 공개 데이터를 하나의 실용적인 참고 자료로 통합하기로 결정했기 때문입니다.
데이터마스 엔지니어링 팀은 자체 ODM 프로젝터 라인용 광학 엔진을 1등급 공급업체 세 곳에서 sourcing 했으며, 미드레인지 세그먼트가 OEM 구매자에게 최고의 마진 유연성을 제공한다는 사실을 관찰했습니다. 이는 제조업체들이 레이저 광기 조립의 자본 집약도를 요구하지 않고 펌웨어 커스터마이제이션에서 공격적으로 경쟁하기 때문입니다.
2024-2026 핵심 성장 동력
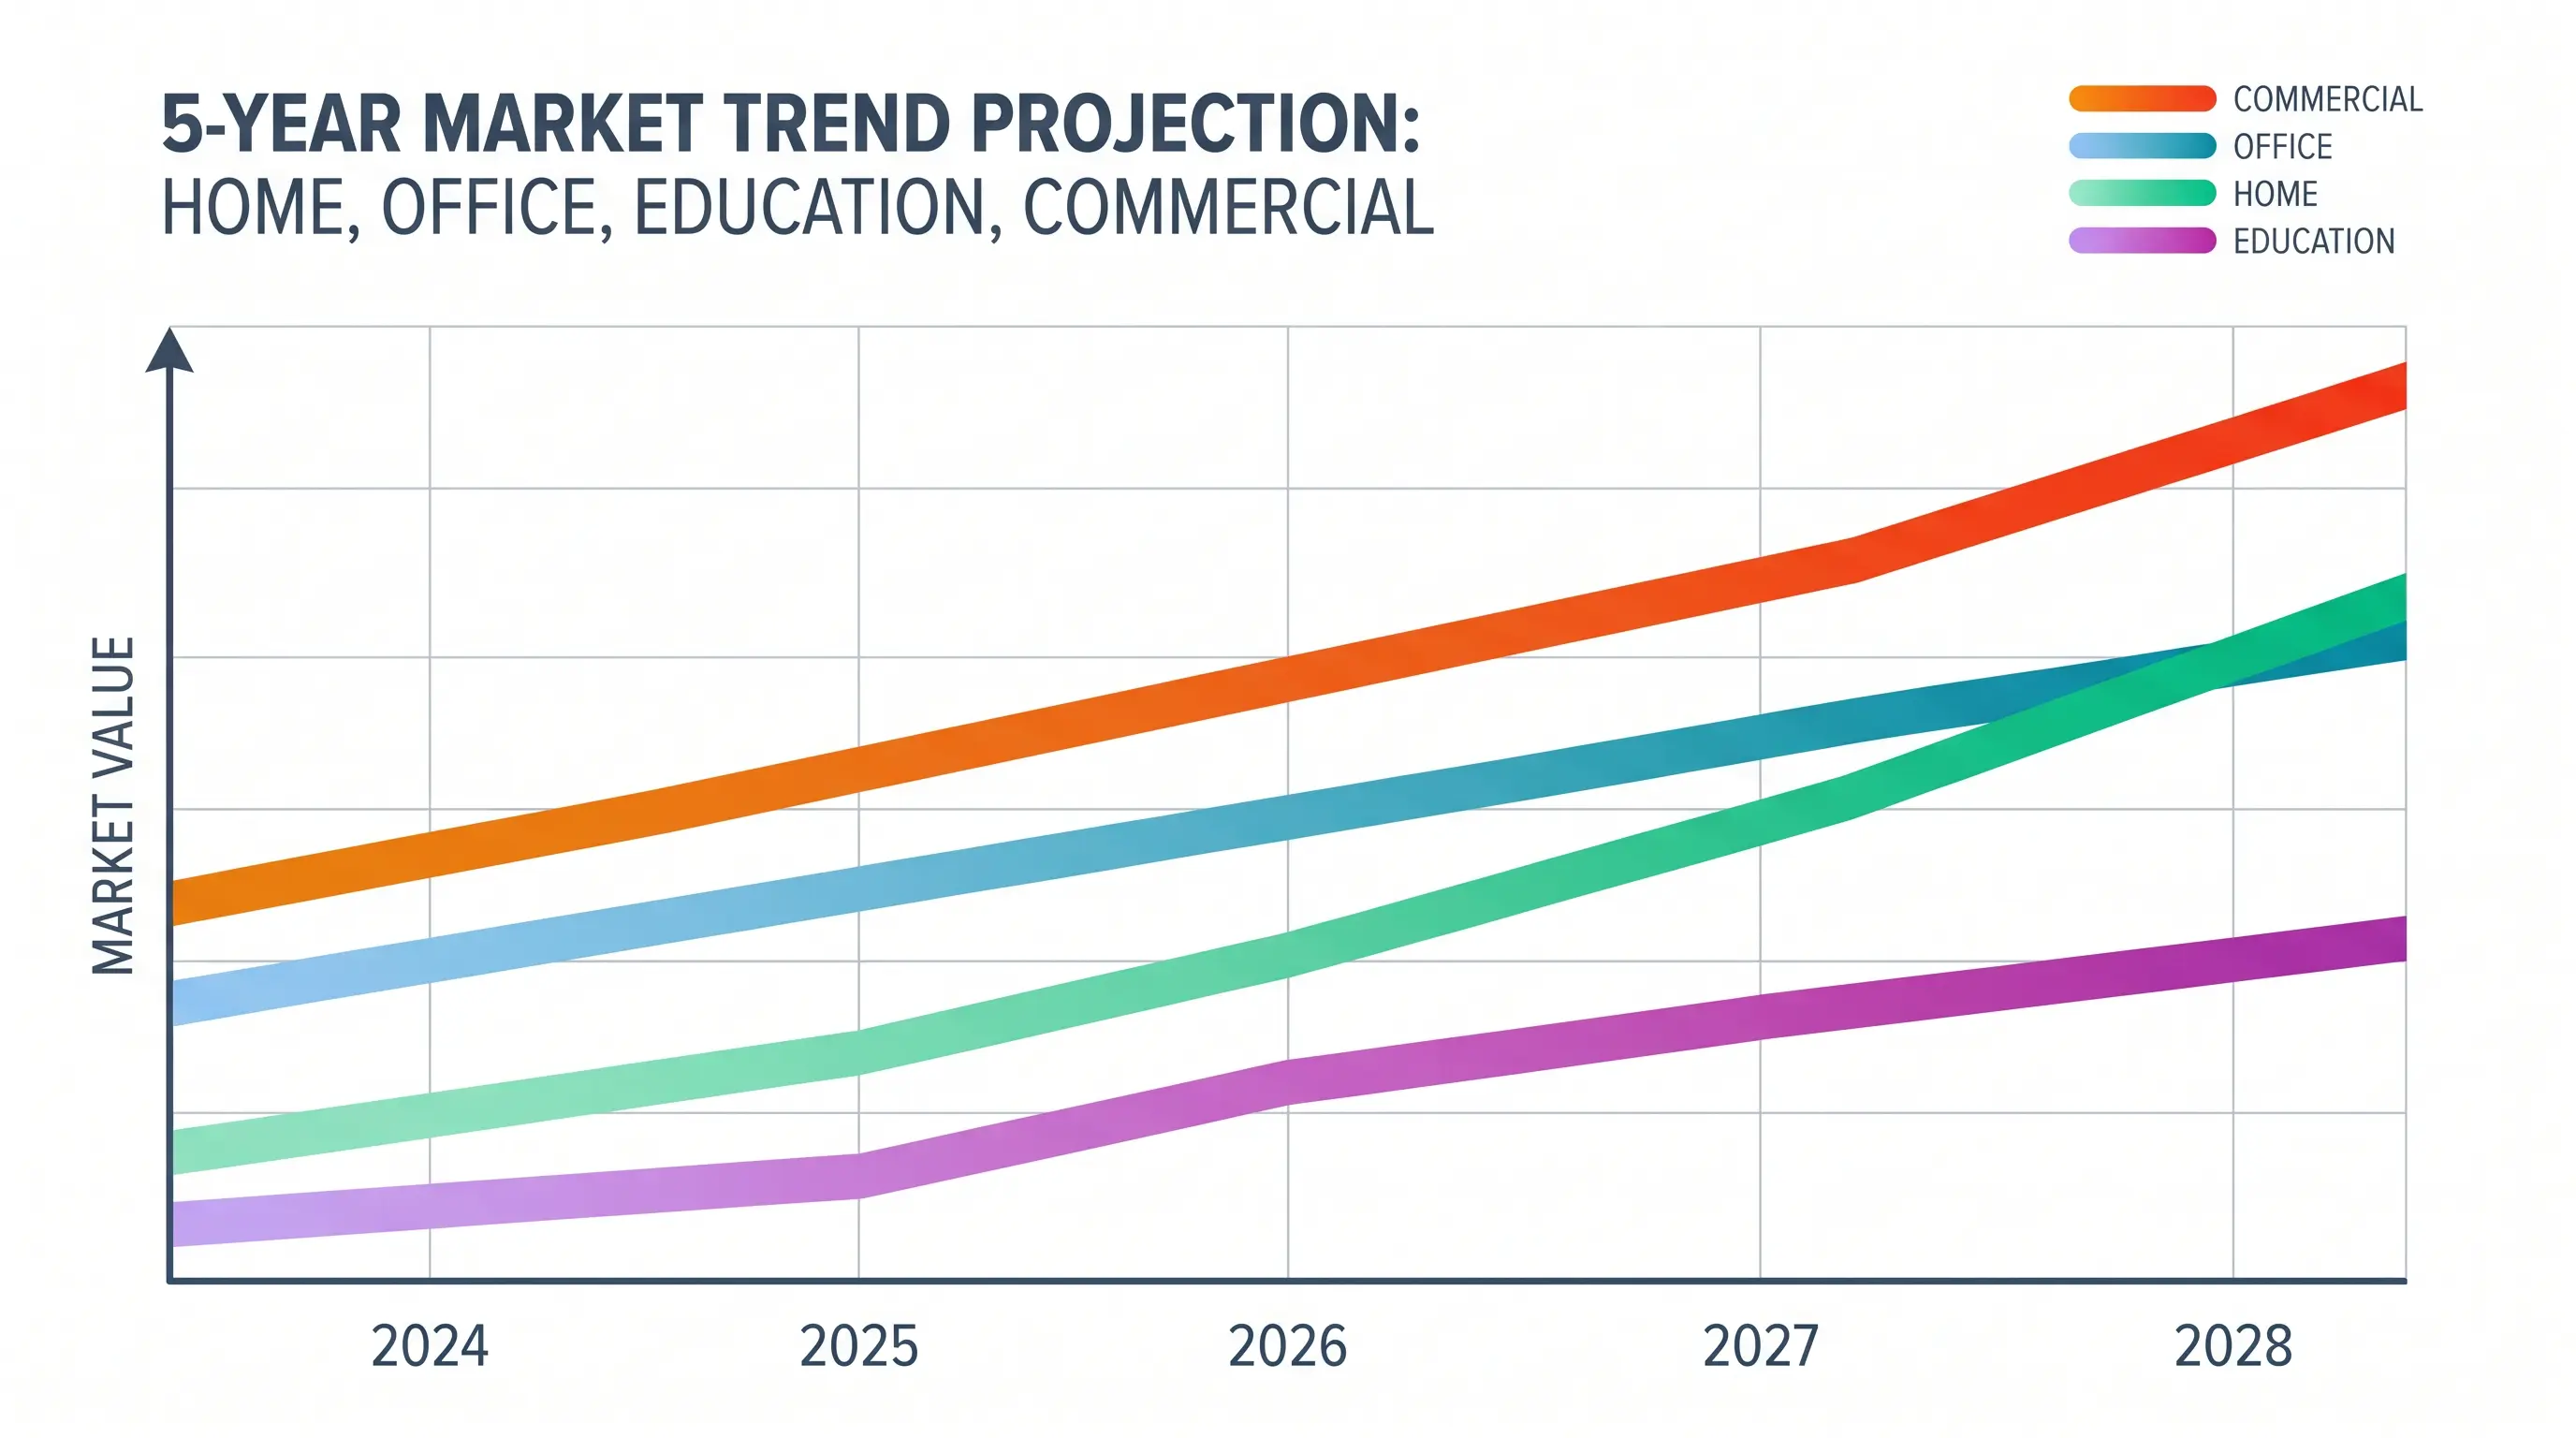
2026년까지 예상되는 10% CAGR에는 세 가지 거시 트렌드가 기반이 됩니다. 첫째, 하이브리드 근무 환경으로의 전환은 외부 미디어 플레이어가 필요 없는 휴대용 자급식 디스플레이 솔루션에 대한 수요를 유지합니다. 둘째, 동남아시아와 라틴 아메리카의 신흥 시장은 고정형 광 브로드가 없는 가정을 중심으로 전용 스마트 TV의 비용 효율적인 대안으로 안드로이드 프로젝터를 도입하고 있습니다. 셋째, 교육 부문은 계속해서 교실용 프로젝터 예산을 배정하고 있으며, 인도와 브라질의 여러 국가 조달 프로그램이 2024-2025년 배포를 위해 안드로이드 기반 시스템을 명시하고 있습니다.
부품 관점에서 HDMI 2.1과 USB-C Power Delivery로의 전환이 가장 즉각적인 기술 동인입니다. 2024년 중반까지 신제품 미드레인지 모델의 약 60%가 HDMI 2.1 포트를 탑재하여 4K@60Hz 패스스루와 eARC 오디오 리턴을 지원할 예정이며, 이는 기업용 AV 인테그레이터를 대상으로 하는 바이어에게 중요한 사양입니다. RFQ 단계에서 HDMI 2.1 컴플라이언스 문서를 요청할 것을 권장합니다. 일부 제조업체가 BOM 비용 절감을 위해 여전히 HDMI 1.4 모듈을 출하하기 때문입니다.
조달 관련 주요 고려사항
OEM 구매자가 계약을 평가할 때, 핵심 레버는 MOQ 유연성, 펌웨어 종속성, 그리고 인증 로드맵 정렬입니다. 데이터마스를 포함해 대부분의 선전 기반 ODM 공장은 커스텀 브랜딩의 경우 300~500대 단위 MOQ를 제공하며, 1,000개 및 5,000개 단위에서 단가 할인을 적용합니다. artwork 승인 후 FOB 선전까지 평균 리드타임은 10주이지만, CE, FCC, RoHS 마크를 이미 보유한 사전 인증 레퍼런스 디자인을 수용하면 7주로 단축할 수 있습니다.
2024년 안드로이드 프로젝터 시장 규모 및 성장 데이터는 팬데믹时期的 수요 급증 이후 빠르게 성숙한 섹터를 보여줍니다. 2021년 재택근무와 교실형 디바이스 트렌드로 인해 전 세계 출하량은 800만 대를 돌파했습니다. 2023년까지 시장은 정상화되었지만 여전히 높은 수준을 유지했으며, IDC Quarterly Global Smart Display Tracker에 따르면 출하량은 약 920만 대에 근접했습니다. 이러한 정상화는 B2B 구매자에게 전략적 기회를 제공합니다. 제조업체들은 현재 광학 엔진과 광원의 잉여 재고를 보유하고 있어 2021-2022년의 긴 공급망에 비해 단납기 및 협상 가능한 가격으로 이어집니다.
저희는 여러 B2B 고객이 이러한 인증 단계를 밟도록 지원했으며, 가장 흔한 실수는 Wi-Fi Alliance 인증을 간과하는 것입니다. 듀얼밴드 802.11ax (Wi-Fi 6)를 포함한 안드로이드 프로젝트는 EU 및 북미에서 Wi-Fi 로고를 합법적으로 사용할 수 있도록 Wi-Fi Alliance 인증을 취득해야 합니다. 이 단계를 건너뛰면 통관 보류 및 소매 반품이 발생하여 인증 비용을 훨씬 초과합니다.
모든 시장은 대략 세 가지 성능 등급으로 나뉩니다. 엔트리 등급(MSRP $150 미만)은 전체 출하량의 약 35%를 차지하며 Android 9 또는 10 펌웨어를 탑재한 720p LCD 패널이 주를 이룹니다. 미드레인지 제품($150~$300)은 출하량의 45%를 차지하며 일반적으로 Android 11, HDR10 지원, 듀얼밴드 Wi-Fi 6를 갖춘 1080p DLP 칩를 탑재합니다. 프리미엄 제품($300~$600)은 나머지 20%를 차지하며 4K UHD 해상도, 레이저 광원 회로, 통합 음성 어시스턴트를 갖추고 있습니다.
지역별 시장 역학과 도입 패턴
북미와 유럽: 엔터프라이즈 중심 수요
| 등급 | 가격대 (MSRP) | 해상도 | 패널 타입 | 안드로이드 버전 | 시장 점유율 (2023) |
|---|---|---|---|---|---|
| 엔트리 | < $150 | 720p | LCD | 9-10 | 35% |
| 미드레인지 | $150-$300 | 1080p | DLP | 11-12 | 45% |
| 프리미엄 | $300-$600 | 4K UHD | DLP / LCoS | 12-13 | 20% |
데이터마스 엔지니어링 팀은 자체 ODM 프로젝터 라인용 광학 엔진을 1등급 공급업체 세 곳에서 sourcing 했으며, 미드레인지 세그먼트가 OEM 구매자에게 최고의 마진 유연성을 제공한다는 사실을 관찰했습니다. 이는 제조업체들이 레이저 광기 조립의 자본 집약도를 요구하지 않고 펌웨어 커스터마이제이션에서 공격적으로 경쟁하기 때문입니다.
아시아태평양: 소비자 중심 볼륨 성장
아시아태평양 지역은 가장 빠르게 성장하는 세그먼트로, TrendForce Projector Market Report에 따르면 2026년까지 14.2%의 CAGR이 예상됩니다. 중국은 가정용 엔터테인먼트 도입과 정부 교육 보조금에 힘입어 여전히 가장 큰 단일 시장입니다. 그러나 인도와 베트남은 중요한 제조 및 수출 허브로 부상하고 있습니다. 인도의 전자 제품 대상 생산연계인센티브(PLI) 제도는 2023년 세 주요 프로젝터 브랜드가 현지 조립 시설을 설립하도록 유도하여 남아시아 시장으로의 리드타임을 10~15% 단축했습니다.
2026년까지 예상되는 10% CAGR에는 세 가지 거시 트렌드가 기반이 됩니다. 첫째, 하이브리드 근무 환경으로의 전환은 외부 미디어 플레이어가 필요 없는 휴대용 자급식 디스플레이 솔루션에 대한 수요를 유지합니다. 셋째, 동남아시아와 라틴 아메리카의 신흥 시장은 고정형 광 브로드가 없는 가정을 중심으로 전용 스마트 TV의 비용 효율적인 대안으로 안드로이드 프로젝터를 도입하고 있습니다. 셋째, 교육 부문은 계속해서 교실용 프로젝터 예산을 배정하고 있으며, 인도와 브라질의 여러 국가 조달 프로그램이 2024-2025년 배포를 위해 안드로이드 기반 시스템을 명시하고 있습니다.
경쟁 구도와 전략적 차별화
ODM vs. 브랜드 OEM: 구조적 트레이드오프
부품 관점에서 HDMI 2.1과 USB-C Power Delivery로의 전환이 가장 즉각적인 기술 동인입니다. 2024년 중반까지 신제품 미드레인지 모델의 약 60%가 HDMI 2.1 포트를 탑재하여 4K@60Hz 패스스루와 eARC 오디오 리턴을 지원할 예정이며, 이는 기업용 AV 인테그레이터를 대상으로 하는 바이어에게 중요한 사양입니다. RFQ 단계에서 HDMI 2.1 컴플라이언스 문서를 요청할 것을 권장합니다. 일부 제조업체가 BOM 비용 절감을 위해 여전히 HDMI 1.4 모듈을 출하하기 때문입니다.
B2B 구매자에게 전략적 선택은 유통 채널 전략에 따라 달라집니다. 소매 채널을 통해 자체 브랜드로 판매할 계획이라면 ODM 파트너십이 마진을 최대화로 합니다. 기업 브랜딩과 통합된 생태계 경험이 중요하다면(예: 회사 발급 안드로이드 디바이스와의 일관된 캐스팅) 브랜드 OEM 관계에 투자하거나 ODM에서 커스텀 펌웨어를 위탁하는 것이 장기적인 차별화를 제공합니다.
사양 비교표: 2024년 미드레인지 안드로이드 프로젝터
| 모델 | 해상도 | 밝기 (ANSI 루멘) | 광원 | Wi-Fi 표준 | HDR 지원 |
|---|---|---|---|---|---|
| DataMax MK7 | 1080p | 850 | LED | Wi-Fi 6 | HDR10 |
| Xgimi Halo+ | 1080p | 900 | LED | Wi-Fi 5 | HDR10 |
| Anker Nebula Capsule 3 | 1080p | 800 | LED | Wi-Fi 6 | HDR10 |
| BenQ GV30 | 720p | 300 | LED | Wi-Fi 5 | 미지원 |
OEM 구매자가 계약을 평가할 때, 핵심 레버는 MOQ 유연성, 펌웨어 종속성, 그리고 인증 로드맵 정렬입니다. 데이터마스를 포함해 대부분의 선전 기반 ODM 공장은 커스텀 브랜딩의 경우 300~500대 단위 MOQ를 제공하며, 1,000개 및 5,000개 단위에서 단가 할인을 적용합니다. artwork 승인 후 FOB 선전까지 평균 리드타임은 10주이지만, CE, FCC, RoHS 마크를 이미 보유한 사전 인증 레퍼런스 디자인을 수용하면 7주로 단축할 수 있습니다.
인증은 시장 진입의 병목으로 남아 있습니다. 미국에서 판매할 계획이라면, ENERGY STAR Video Projector 자격이 일정에 4~6주를 추가합니다. 테스트가 EPA 인정 실험실에서 수행되어야 하기 때문입니다. 유럽 유통의 경우, CE 마킹은 EMC 및 안전에 대해 자체 선언이 가능하지만, 의무적인 WEEE 등록 및 REACH 컴플라이언스 성명에는 각 대상 회원국의 현지 대표자 임명이 필요합니다.
기술 로드맵: 2025-2026 전망
AI 통합 및 스마트 기능
저희는 여러 B2B 고객이 이러한 인증 단계를 밟도록 지원했으며, 가장 흔한 실수는 Wi-Fi Alliance 인증을 간과하는 것입니다. 듀얼밴드 802.11ax (Wi-Fi 6)를 포함한 안드로이드 프로젝트는 EU 및 북미에서 Wi-Fi 로고를 합법적으로 사용할 수 있도록 Wi-Fi Alliance 인증을 취득해야 합니다. 이 단계를 건너뛰면 통관 보류 및 소매 반품이 발생하여 인증 비용을 훨씬 초과합니다.
연결성 표준의 발전
Wi-Fi 7 (802.11be) 인증이 2023년 말에 시작되었으며, 최초의 안드로이드 프로젝터 구현은 2024년 3분기 이후에 예상됩니다. 2025년 제품 로드맵을 계획 중인 구매자에게 Wi-Fi 7의 6GHz 스펙트럼 지원은 지연 시간을 5ms 미만으로 단축하여 실시간 클라우드 게이밍 및 전문 AV 애플리케이션을 가능하게 합니다. USB4 및 Thunderbolt 4 호환성도 표준이 되어 노트북 중심의 기업용 도크 앤 프로젝터 환경을 단순화합니다.
펌웨어 워크어라운드를 피하기 위해 2025년 공급업체 계약에 Wi-Fi 7 준비 조건을 포함하고, 칩셋 플랫폼(Qualcomm QCC5181 또는 MediaTek Filogic 380)을 명시할 것을 권장합니다.
비즈니스에 적합한 안드로이드 프로젝터 공급업체 선정 방법
공급업체 역량과 파트너십 모델 평가
구매자는 또한 펌웨어 지원 라이프사이클을 매핑해야 합니다. MediaTek 및 Amlogic은 일반적으로 칩 출시 후 24~36개월 동안 보안 패치를 제공합니다. 3년에 걸친 제품 로드맵에 commitment한다면, 추가 NRE 비용 없이 안드로이드 버전 업그레이드(예: Android 12에서 Android 14로 이동)를 보장하는 펌웨어 지원 부속합의서를 공급업체와 협상해야 합니다.
핵심 평가 기준:
- 생산 능력 정렬: 계절적 수요 변동을 고려하여 공급업체의 월간 가동률이 예상 볼륨량과 일치하는지 확인합니다. 최대 능력 및 현재 가동률에 대한 문서를 요청하세요.
- 펌웨어 라이프사이클 commitment: 서면 펌웨어 지원 타임라인을 요청하세요. 1등급 공급업체는 3~5년의 지원 기간을 제공하는 반면, 예산 제조업체의 업계 평균은 18~24개월입니다. 이는 엔터프라이즈 배포의 총소유비용에 큰 영향을 미칩니다.
- 커스터마이제이션 유연성: 커스텀 펌웨어, 부팅 애니메이션, 사전 설치 애플리케이션에 대한 MOQ 임계값을 평가하세요. 자체 브랜드 유통의 경우, 출시 일정을 훼손하지 않으면서 지역 인증 요구사항을 수용할 수 있는지 확인하세요.
잠재 파트너와 협상할 때, 30일 샘플 평가 기간을 요청하면 전개 위험을 크게 줄일 수 있다는 사실을 발견했습니다. 평판 있는 공급업체는 엔지니어링 검증 및 품질 평가를 위해 이 기간을 제공합니다. 일반적인 리드타임은 표준 구성의 경우 45~60일, 커스텀 빌드의 경우 60~90일이며 항공 화물 물류는 제외됩니다.
공급업체 선정 체크리스트:
저희의 시장 분석 시리즈에서, 북미 시장은 기업 조달 주기에 의해 주도되는 뚜렷한 특징을 보여줍니다. IDC의 2023 엔터프라이즈 하드웨어 서베이에 따르면, 중견기업(100~999명 직원)의 34%가 2024년에 회의실 기술을 새로 도입할 계획이었으며, 안드로이드 기반 프로젝터는 프로젝터 세그먼트의 22%를 차지하여 2022년 15%에서 상승했습니다. 이러한 변화는 케이블 혼잡을 줄이고 IT 관리를 단순화하는 자급식 솔루션에 대한 선호를 반영합니다.유럽의 도입은 에너지 효율 규제에 큰 영향을 받아 다른 리듬을 따릅니다. EU의 Ecodesign Regulation (EU) 2019/2021은 디스플레이 제품의 최대 대기 전력 소비량을 설정하며, 활성 네트워크 대기 모드를 갖춘 안드로이드 프로젝터는 2025년 1월까지 Tier 2 요구사항을 준수해야 합니다. 아시아 제조업체에서 수입하는 구매자는 종종 높은 전력 대기 상태를 기본값으로 하는 펌웨어 구성에 부딪힙니다. 출하 전 QC 체크포인트로 저전력 대기 모드를 요청하면 비용이 큰 리콜 및 컴플라이언스 시정을 방지할 수 있습니다.
다음 단계
2024-2026 전략적 전망
이번 주의 시장 시그널에 따르면, 시장은 현재 트렌드에 따라 행동할 수 있는 위치에 있는 기업들에게 매력적인 기회를 제공합니다. Wi-Fi 7 도입, AI 기반 이미지 처리, 그리고 확대되는 엔터프라이즈 사용 사례는 미래 지향적인 조달 전략을 위한 차별화 벡터를 만듭니다. 성공을 위해서는 즉각적인 단위 경제와 장기적인 펌웨어 지원 및 브랜드 자산 고려사항 사이의 균형이 필요합니다.아시아태평양 지역은 가장 빠르게 성장하는 세그먼트로, TrendForce Projector Market Report에 따르면 2026년까지 14.2%의 CAGR이 예상됩니다. 중국은 가정용 엔터테인먼트 도입과 정부 교육 보조금에 힘입어 여전히 가장 큰 단일 시장입니다. 그러나 인도와 베트남은 중요한 제조 및 수출 허브로 부상하고 있습니다. 인도의 전자 제품 대상 생산연계인센티브(PLI) 제도는 2023년 세 주요 프로젝터 브랜드가 현지 조립 시설을 설립하도록 유도하여 남아시아 시장으로의 리드타임을 10~15% 단축했습니다.
아시아태평양 유통을 고려할 때, 현지 콘텐츠 요건을 이해하는 것이 중요합니다. 인도네시아는 정부 조달 계약을 받는 전자 제품에 대해 40%의 현지 콘텐츠를 의무화하는 반면, 필리핀은 교육 기관에서 사용되는 프로젝터에 대해 수입 관세 면제를 제공합니다. 공급업체 선정 단계에서 이러한 지역 인센티브를 매핑할 것을 권장합니다. 이는 실질적인 랜디드 코스트를 8~12%까지 변화시킬 수 있기 때문입니다.
