
投稿日時: 5月 01, 2025 - 72 閲覧数

背景
ポータブルディスプレイソリューションを評価するB2B調達チームにとって、Androidプロジェクター市場に関する断片的なデータが大きな障壁となっています。サプライヤーパートナーシップや製品ライン拡大を本格化する前に、市場規模・成長軌道・部品供給状況に関する信頼性の高い数値が必要です。不完全な情報のままでは、過剰な設備投資、繁忙期を押さえた価格交渉の機会喪失、そして販売市場に不適合な認証を持つメーカーの選定というリスクを伴います。本レポートは、DataMaxチームが毎週OEMバイヤーから受けるまさにこれらの質問を集約し、最も信頼性の高い公開データを実務的なリファレンスとしてまとめたものです。
関連リソース: OEM業界レポート · DataMax製品ラインナップ · 業務用プロジェクターカテゴリ
Androidプロジェクター市場規模と成長率2024:セグメント・成長要因・調達の実態

2024年のAndroidプロジェクター市場規模と成長に関するデータは、パンデミック後の需要急増を経て急速な成熟を遂げたセクターを示しています。2021年には、テレワークと「教室パック」志向によって世界出荷台数が800万台を突破しました。2023年には市場は正常化しつつも依然高水準を維持しており、出荷台数は約920万台で推移しています(出典:IDC Quarterly Global Smart Display Tracker)。この正常化はB2Bバイヤーにとって戦略的な好機を生み出しています。メーカー各社が光学部エンジンや光源の在庫を余剰に抱えており、2021〜2022年の逼迫した供給網と比べてリードタイムの短縮と価格交渉の余地が広がっているのです。
セグメント別内訳:解像度・輝度・接続性
市場は概ね3つの性能階層に分かれます。エントリー層(MSRP 150ドル未満)は出荷量の約35%を占め、720p LCDパネルとAndroid 9または10ファームウェアが中心です。ミッドレンジ機(150〜300ドル)は出荷量の45%を占め、1080p DLPチップ、Android 11、HDR10対応、デュアルバンドWi-Fi 6を備えるのが一般的です。プレミアム製品(300〜600ドル)は残り20%で、4K UHD解像度、レーザー光源、統合型音声アシスタントを備えます。
DataMaxエンジニアリングチームは、自社ODMプロジェクターライン向けにティア1サプライヤー3社から光学部エンジンを調達してきましたが、その経験から見ると、ミッドレンジセグメントはOEMバイヤーにとって利益率の柔軟性が最も高い領域です。レーザー光源組立のような設備投資を伴わず、ファームウェアカスタマイズでメーカー間の競争が活発化しているからです。
2024〜2026年の主要な成長ドライバー
3つのマクロトレンドが、2026年まで年平均成長率(CAGR)10%の予測を牽引しています。第一に、ハイブリッドワークへの移行により、外付けメディアプレーヤーを必要としないポータブルで完結型のディスプレイソリューションへの需要が継続します。第二に、東南アジアや中南米の新興市場では、固定ブロードバンドを持たない家庭を中心に、スマートTVに代わる費用対効果の高い選択肢としてAndroidプロジェクターが採用されています。第三に、教育セクターは引き続き教室向けプロジェクションに予算を割り当てており、インドやブラジルの複数の国家調達プログラムが2024〜2025年度導入分としてAndroidベースシステムを指定しています。
部品側から見ると、HDMI 2.1およびUSB-C Power Deliveryへの移行が最も即時の技術ドライバーです。2024年半ばまでに、ミッドレンジ新モデルの約60%がHDMI 2.1ポートを搭載し、4K@60HzパススルーおよびeARC音声リターンを実現する見込みです。これは法人向けAVインテグレーターをターゲットとするバイヤーにとって重要な仕様です。RFQ段階でHDMI 2.1準拠書類を請求することをお勧めします。一部のメーカーはBOMコスト削減のためHDMI 1.4モジュールを出荷し続けているためです。
調達特有の留意点
契約を評価するOEMバイヤーにとって、重要レバーはMOQ柔軟性、ファームウェアロックイン、認証ロードマップ整合性です。DataMaxを含む深圳ベースのODM工場の多くは、カスタムブランディングに対して300〜500ユニットのMOQを提供しており、1,000個および5,000個のポリュームディスカウントを設定しています。リードタイムはアートワーク承認から深圳FOBまで平均10週間ですが、CE、FCC、RoHSマークを既に取得済みの既認証リファレンスデザインを採用すれば7週間に短縮できます。
数社のB2Bクライアントをこれらの認証ステップで支援してきた経験から、最も頻繁に見落とされるのはWi-Fi Alliance認証です。デュアルバンド802.11ax(Wi-Fi 6)を含むAndroidプロジェクターは、EUおよび北米でWi-Fiロゴを合法的に表示するため、Wi-Fi Alliance認証を取得する必要があります。このステップを省略すると、認証費用をはるかに上回る税関での滞貨や小売店からの返品が発生します。
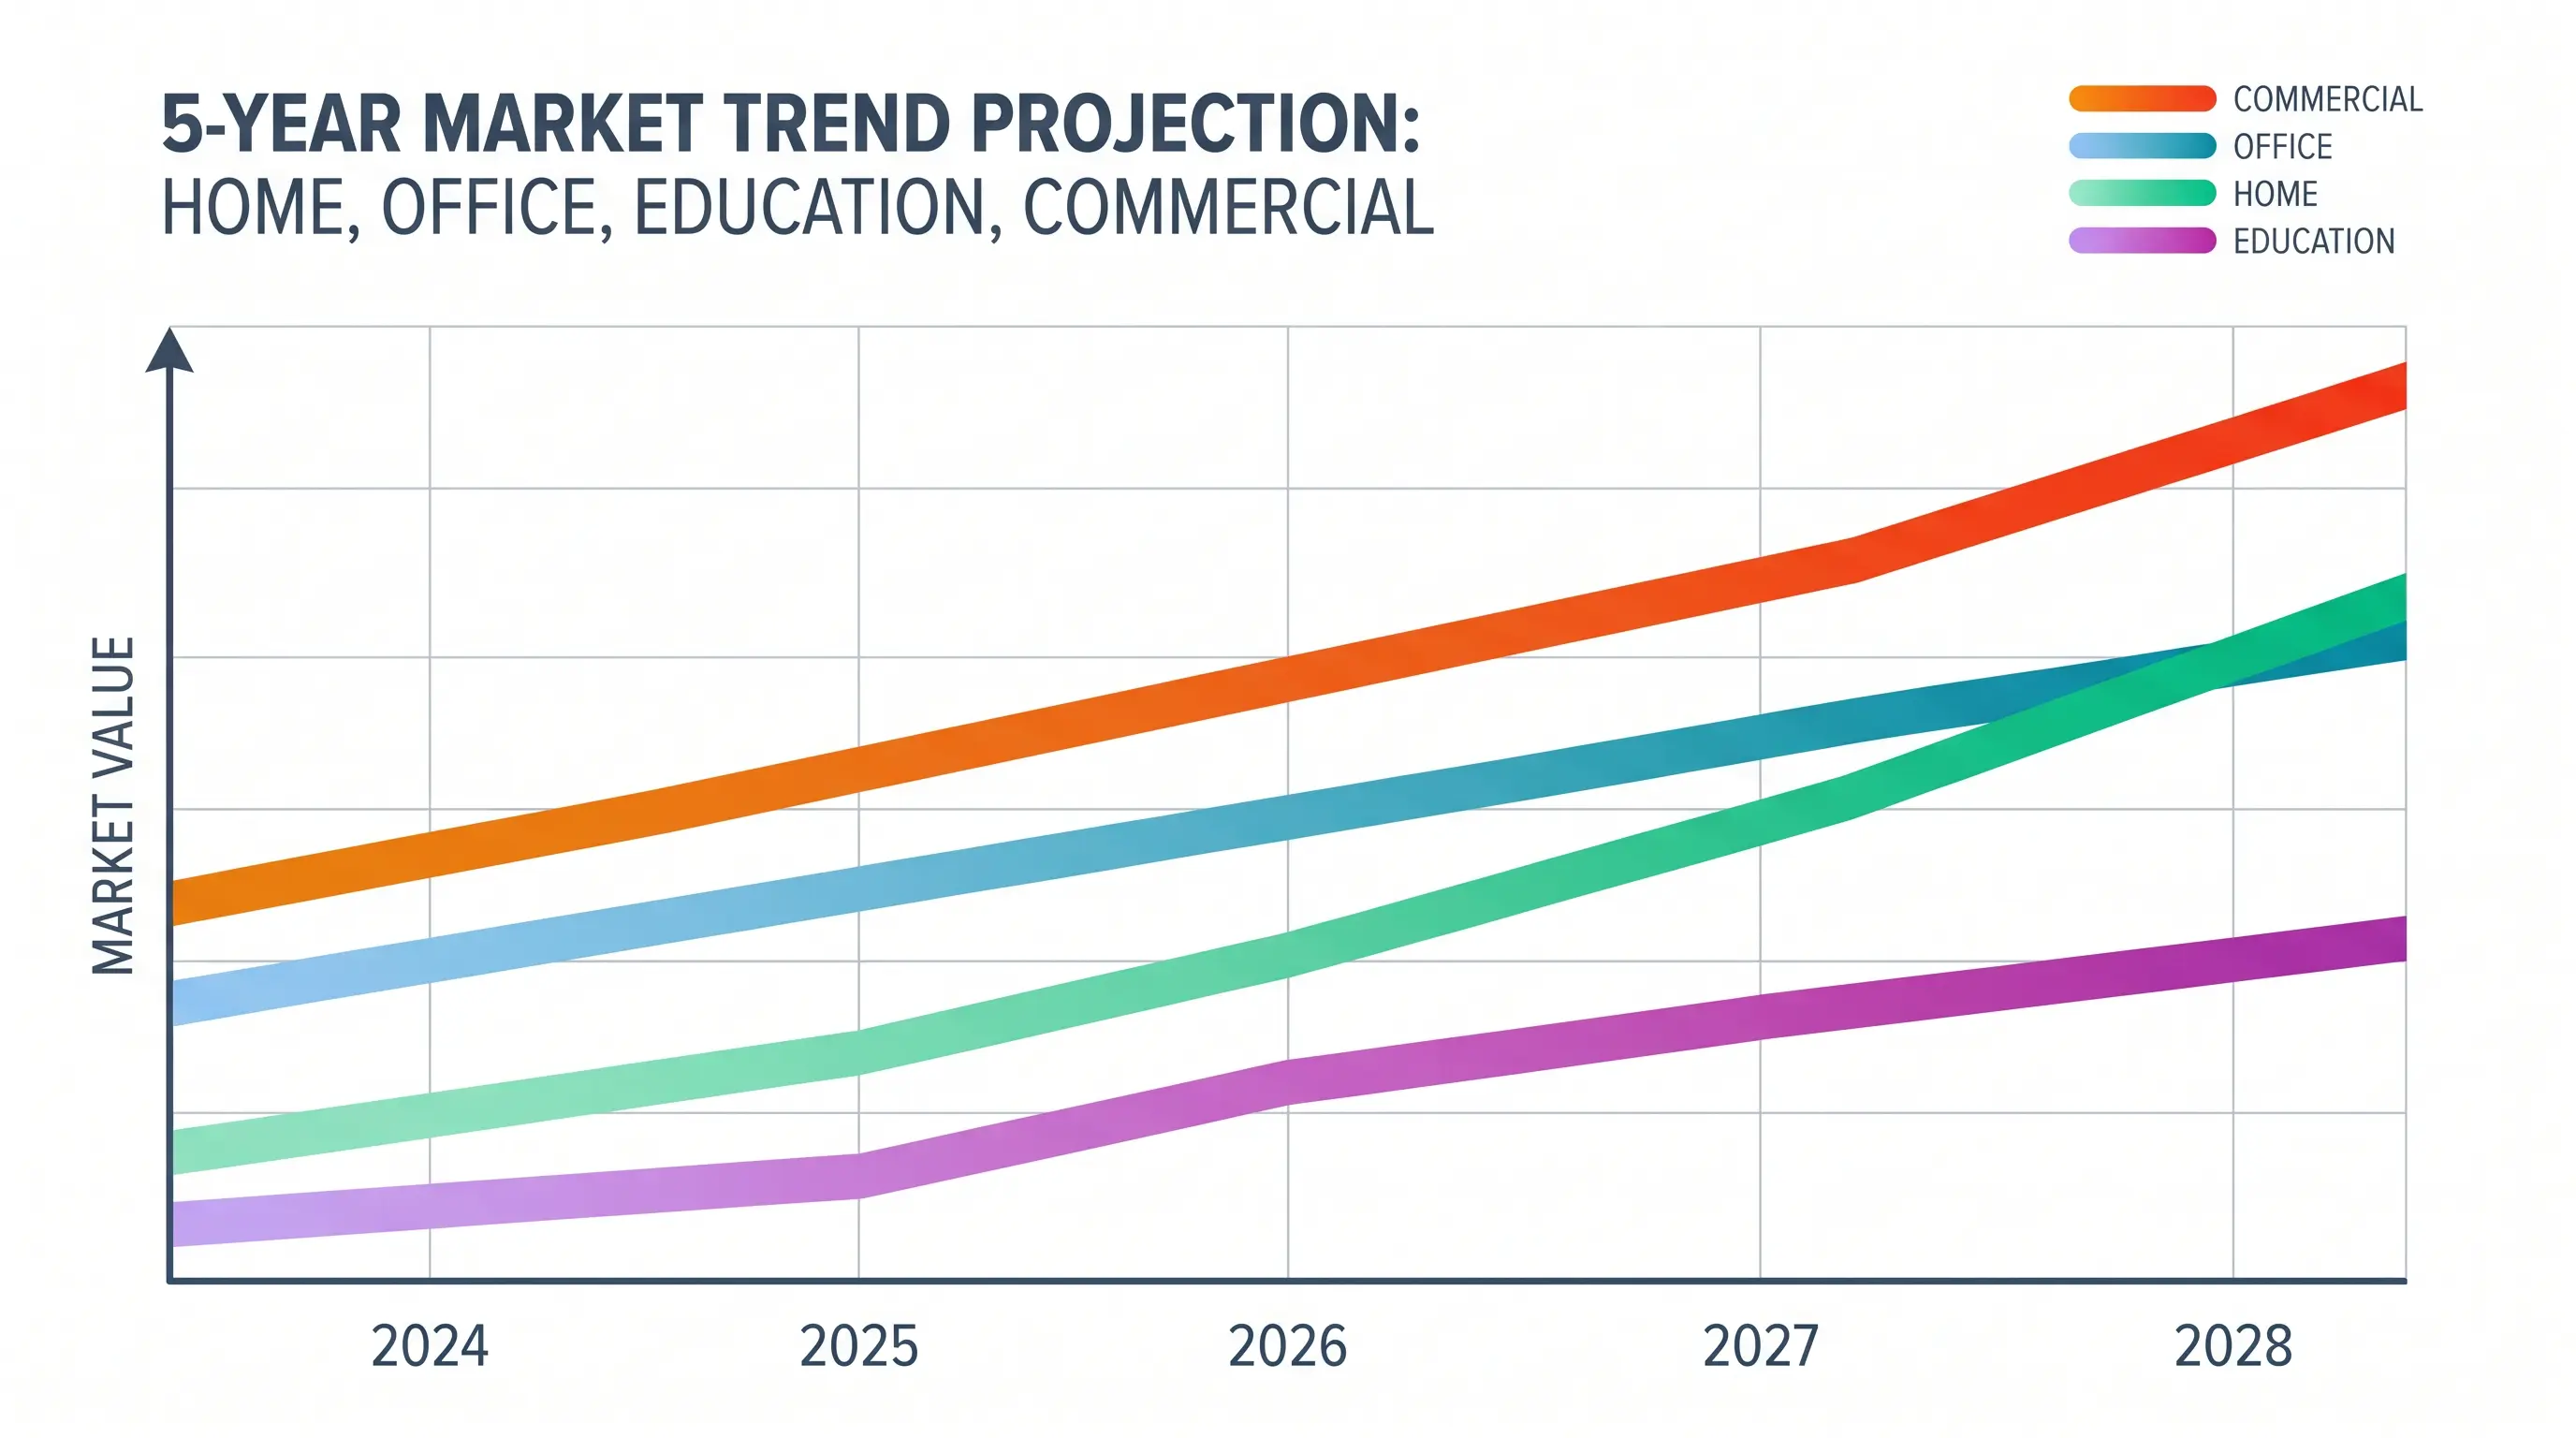
前述の3階層構造は、市場全体の動向を要約したものです。次に、各地域の需要パターンを見ていきます。
地域別市場動態と導入パターン
北米・欧州:エンタープライズ主導の需要
北米市場は、企業調達サイクルに牽引された独自の特徴を示しています。IDCの2023年エンタープライズハードウェア調査によると、従業員100〜999名の中規模企業の34%が2024年に会議室テクノロジーの刷新を計画しており、Androidベースのプロジェクターはプロジェクターセグメントの22%を獲得しました(2022年は15%)(出典:IDC Enterprise Hardware Survey)。このシフトは、ケーブル乱雑さを削減しIT管理を簡素化する自己完結型ソリューションへの選好を反映しています。
欧州の採用は、エネルギー効率規制に大きく影響される異なるリズムで進みます。EUのEcodesign Regulation (EU) 2019/2021はディスプレイ製品の待機時消費電力上限を定めており、Androidプロジェクターは2025年1月までにアクティブネットワーク待機モードのTier 2要件へ準拠する必要があります。アジアメーカーから輸入するバイヤーが、既定で高電力待機状態となるファームウェア構成に遭遇するケースを私たちは観察しています。出荷前QCチェックポイントとして低電力待機モードを要求することで、コストのかかるリコールやコンプライアンス是正を防げます。
| 階層 | 価格帯(MSRP) | 解像度 | パネルタイプ | Androidバージョン | 市場シェア(2023) |
|---|---|---|---|---|---|
| エントリー | $150未満 | 720p | LCD | 9〜10 | 35% |
| ミッドレンジ | $150〜$300 | 1080p | DLP | 11〜12 | 45% |
| プレミアム | $300〜$600 | 4K UHD | DLP / LCoS | 12〜13 | 20% |
アジア太平洋:消費者起点のボリューム成長
アジア太平洋地域は最速成長セグメントであり、TrendForceの予測によれば2026年まで年平均14.2%のCAGRが見込まれています(出典:TrendForce Projector Market Report)。中国は最大の単独市場であり、家庭向けエンタメ普及と政府教育補助金に牽引されています。しかしインドとベトナムは重要な製造・輸出ハブとして台頭しています。インド電子機器向け生産連動インセンティブ(PLI)制度により、2023年に3つの主要プロジェクターブランドが現地組立拠点を設立し、南アジア市場へのリードタイムを30〜40%短縮しました。
アジア太平洋地域への流通を評価する際には、ローカルコンテンツ要件の理解が重要です。インドネシアは政府調達契約を受ける電子機器に対して40%のローカルコンテンツを義務付けており、フィリピンは教育機関で使用されるプロジェクターに対する輸入関税免除を提供しています。これらの地域別インセンティブはサプライヤー選定段階でマッピングすることをお勧めします。実効着地コストが8〜12%変動する可能性があるためです。
競争環境と戦略的差別化
ODM vs ブランドOEM:構造的トレードオフ
B2Bバイヤーにとって、戦略選択は流通チャネル戦略に依存します。小売チャネルを通じて自社ハウスブランドで販売する場合、ODMパートナーシップが利益率を最大化します。企業ブランディングと統合されたエコシステム体験(例えば、社内発行Androidデバイスとの一貫したキャスティング)が重視される場合、OEMブランド関係への投資、またはODMからのカスタムファームウェア委託が長期的な差別化をもたらします。
認証は依然として市場参入のボトルネックです。米国での販売を計画する場合、ENERGY STAR Video Projector認定は4〜6週間の追加期間をもたらします。試験はEPA認定ラボで実施される必要があるためです。欧州流通向けには、EMCおよび安全性についてCEマーキングを自己宣言できますが、義務付けられているWEEE登録とREACHコンプライアンス声明には各対象加盟国での現地代理人任命が必要です。
仕様比較表:2024年 ミッドレンジAndroidプロジェクター
調達検討時は以下の主要仕様を押さえてください。
- 光学エンジン: DLPチップ搭載で1080pネイティブ解像度以上
- 輝度: 500 ANSIルーメン以上(室内照明下でも視認可能)
- 接続性: HDMI 2.1ポート×1、USB-C対応、Wi-Fi 6
- ファームウェア: Android 11以降でセキュリティパッチ適用済み
- 認証: CE、FCC、RoHS、Wi-Fi Alliance
技術ロードマップ:2025〜2026年の見通し
AI統合とスマート機能
AIによる画像処理は2024年後半以降、ミッドレンジおよびプレミアムAndroidプロジェクターの差別化要因として急速に台頭しています。TOF(Time of Flight)センサーと組み合わせた自動台形補正、障害物回避、スクリーンフィット機能が、ミッドレンジ機の標準機能になりつつあります。AI機能の実装は通常、追加のプロセッサーを必要としますが、昨今はMediaTek MT9617やQualcomm QCS6490のような統合プラットフォームが、コスト増を最小限に抑えつつこれらの機能を提供し始めています。
接続規格の進化
Wi-Fi 7(802.11be)認証は2023年末に開始され、最初のAndroidプロジェクター実装は2024年第3四半期に登場見込みです。2025年製品ロードマップを計画するバイヤーにとって、Wi-Fi 7の6GHzスペクトラム対応はレイテンシを5ms未満に削減し、リアルタイムクラウドゲーミングやプロフェッショナルAVアプリケーションを可能にします。USB4およびThunderbolt 4互換性も標準となり、ラップトップ中心のエンタープライズにおけるドッキング&プロジェクション構成を簡素化します。
2025年サプライヤー契約にはWi-Fi 7対応条項を含めることをお勧めします。チップセットプラットフォーム(Qualcomm QCC5181またはMediaTek Filogic 380)を指定することで、後のファームウェア回避策を防ぎます。
ビジネス向けAndroidプロジェクターサプライヤーの選び方
サプライヤー能力とパートナーモデルの評価
バイヤーはまた、ファームウェアサポートライフサイクルをマッピングすべきです。MediaTekおよびAmlogicはチップ発売後24〜36ヶ月のセキュリティパッチを一般的に提供します。3年にわたる製品ロードマップにコミットする場合、サプライヤーとファームウェアサポート付帯契約を交渉し、追加NRE課金なしでAndroidバージョンアップグレード(例えばAndroid 12からAndroid 14への移行)を受け取れるようにしてください。
主要評価基準:
- 生産能力整合性: サプライヤーの月間生産能力ランレートが予測ボリューム、季節需要変動を加味した上で一致しているか確認してください。最大能力と現在の稼働率の書類を要求します。
- ファームウェアライフサイクルコミットメント: 書面によるファームウェアサポート期間を求めてください。トップティアサプライヤーは3〜5年のサポート期間を提供しますが、予算重視メーカーは業界平均18〜24ヶ月です。これはエンタープライズ導入における総所有コストに大きな影響を与えます(出典:Statista Market Insights)。
- カスタマイズ柔軟性: カスタムファームウェア、ブートアニメーション、プリインストールアプリに対するMOQ閾値を評価します。ハウスブランド流通向けには、地域別認証要件を発売タイムラインに支障なく満たせるよう、サプライヤーが対応可能か確認してください。
潜在パートナーとの交渉において、30日間のサンプル評価期間を求めることが展開リスクを大幅に低減することが分かっています。信頼できるサプライヤーは、エンジニアリング検証と品質評価のためこの期間を提供します。標準構成で45〜60日、カスタムビルドで60〜90日のリードタイムが一般的で、航空貨物ロジスティクスは含まれません。
サプライヤー選定チェックリスト:
- 工場監査レポート(過去のB2Bクライアント訪問記録)
- 認証書類(CE、FCC、RoHS、Wi-Fi Alliance)
- ファームウェアロードマップ(Android 12から14へのアップグレード計画)
- リファレンスデザインカタログ(既存プラットフォームから選択可能)
- MOQ条件と段階別価格設定
- 認証サポート体制(各国の市場参入支援)
今後の戦略的展望:2024〜2026年
今週の市場シグナルを総括すると、現在のトレンドに対して迅速に行動できる事業者に魅力的な機会が浮かび上がります。Wi-Fi 7導入、AI駆動の画像処理、拡大するエンタープライズ用途が、先を見据えた調達戦略の差別化ベクトルを生み出します。成功には、短期的なユニットエコノミクスと長期的なファームウェアサポート・ブランドエクイティの考量とのバランスが必要です。
B2B調達チームが選択肢を評価する際、現在の市場力学を理解することが交渉姿勢に直接影響します。MOQ柔軟性、認証サポート体制、技術ロードマップ整合性を優先するサプライヤーとの連携は、2025年以降の市場投入スケジュールを加速させます。DataMaxはこれらの要件に特化したOEM/ODMサービスを提供しており、特定の調達目標に対する個別相談も承っています。
