
Опубликовано: фев 09, 2026 - 5 Просмотры
Объём и рост рынка смарт-проекторов 2025: отчёт для B2B
Руководитель B2B-закупок попадает на наш сайт в середине ноября, а в почте уже лежат три письма с одним и тем же вопросом, который её финансовый директор повторит в пятничном совещании: куда на самом деле движется объём и рост рынка смарт-проекторов в 2025 году и как захеджировать запасы от цифры, которая постоянно меняется? Именно на этот вопрос мы отвечаем OEM-закупщикам каждую неделю в DataMax — это OEM- и ODM-фабрика смарт-проекторов из Шэньчжэня с 14 выделенными линиями по лазерным и LED-устройствам. Это первый из трёх обзоров: в нём — ключевые цифры, драйверы спроса и пороги по спецификациям, на которые стоит ссылаться в вашем RFQ прямо сейчас.
Краткая сводка
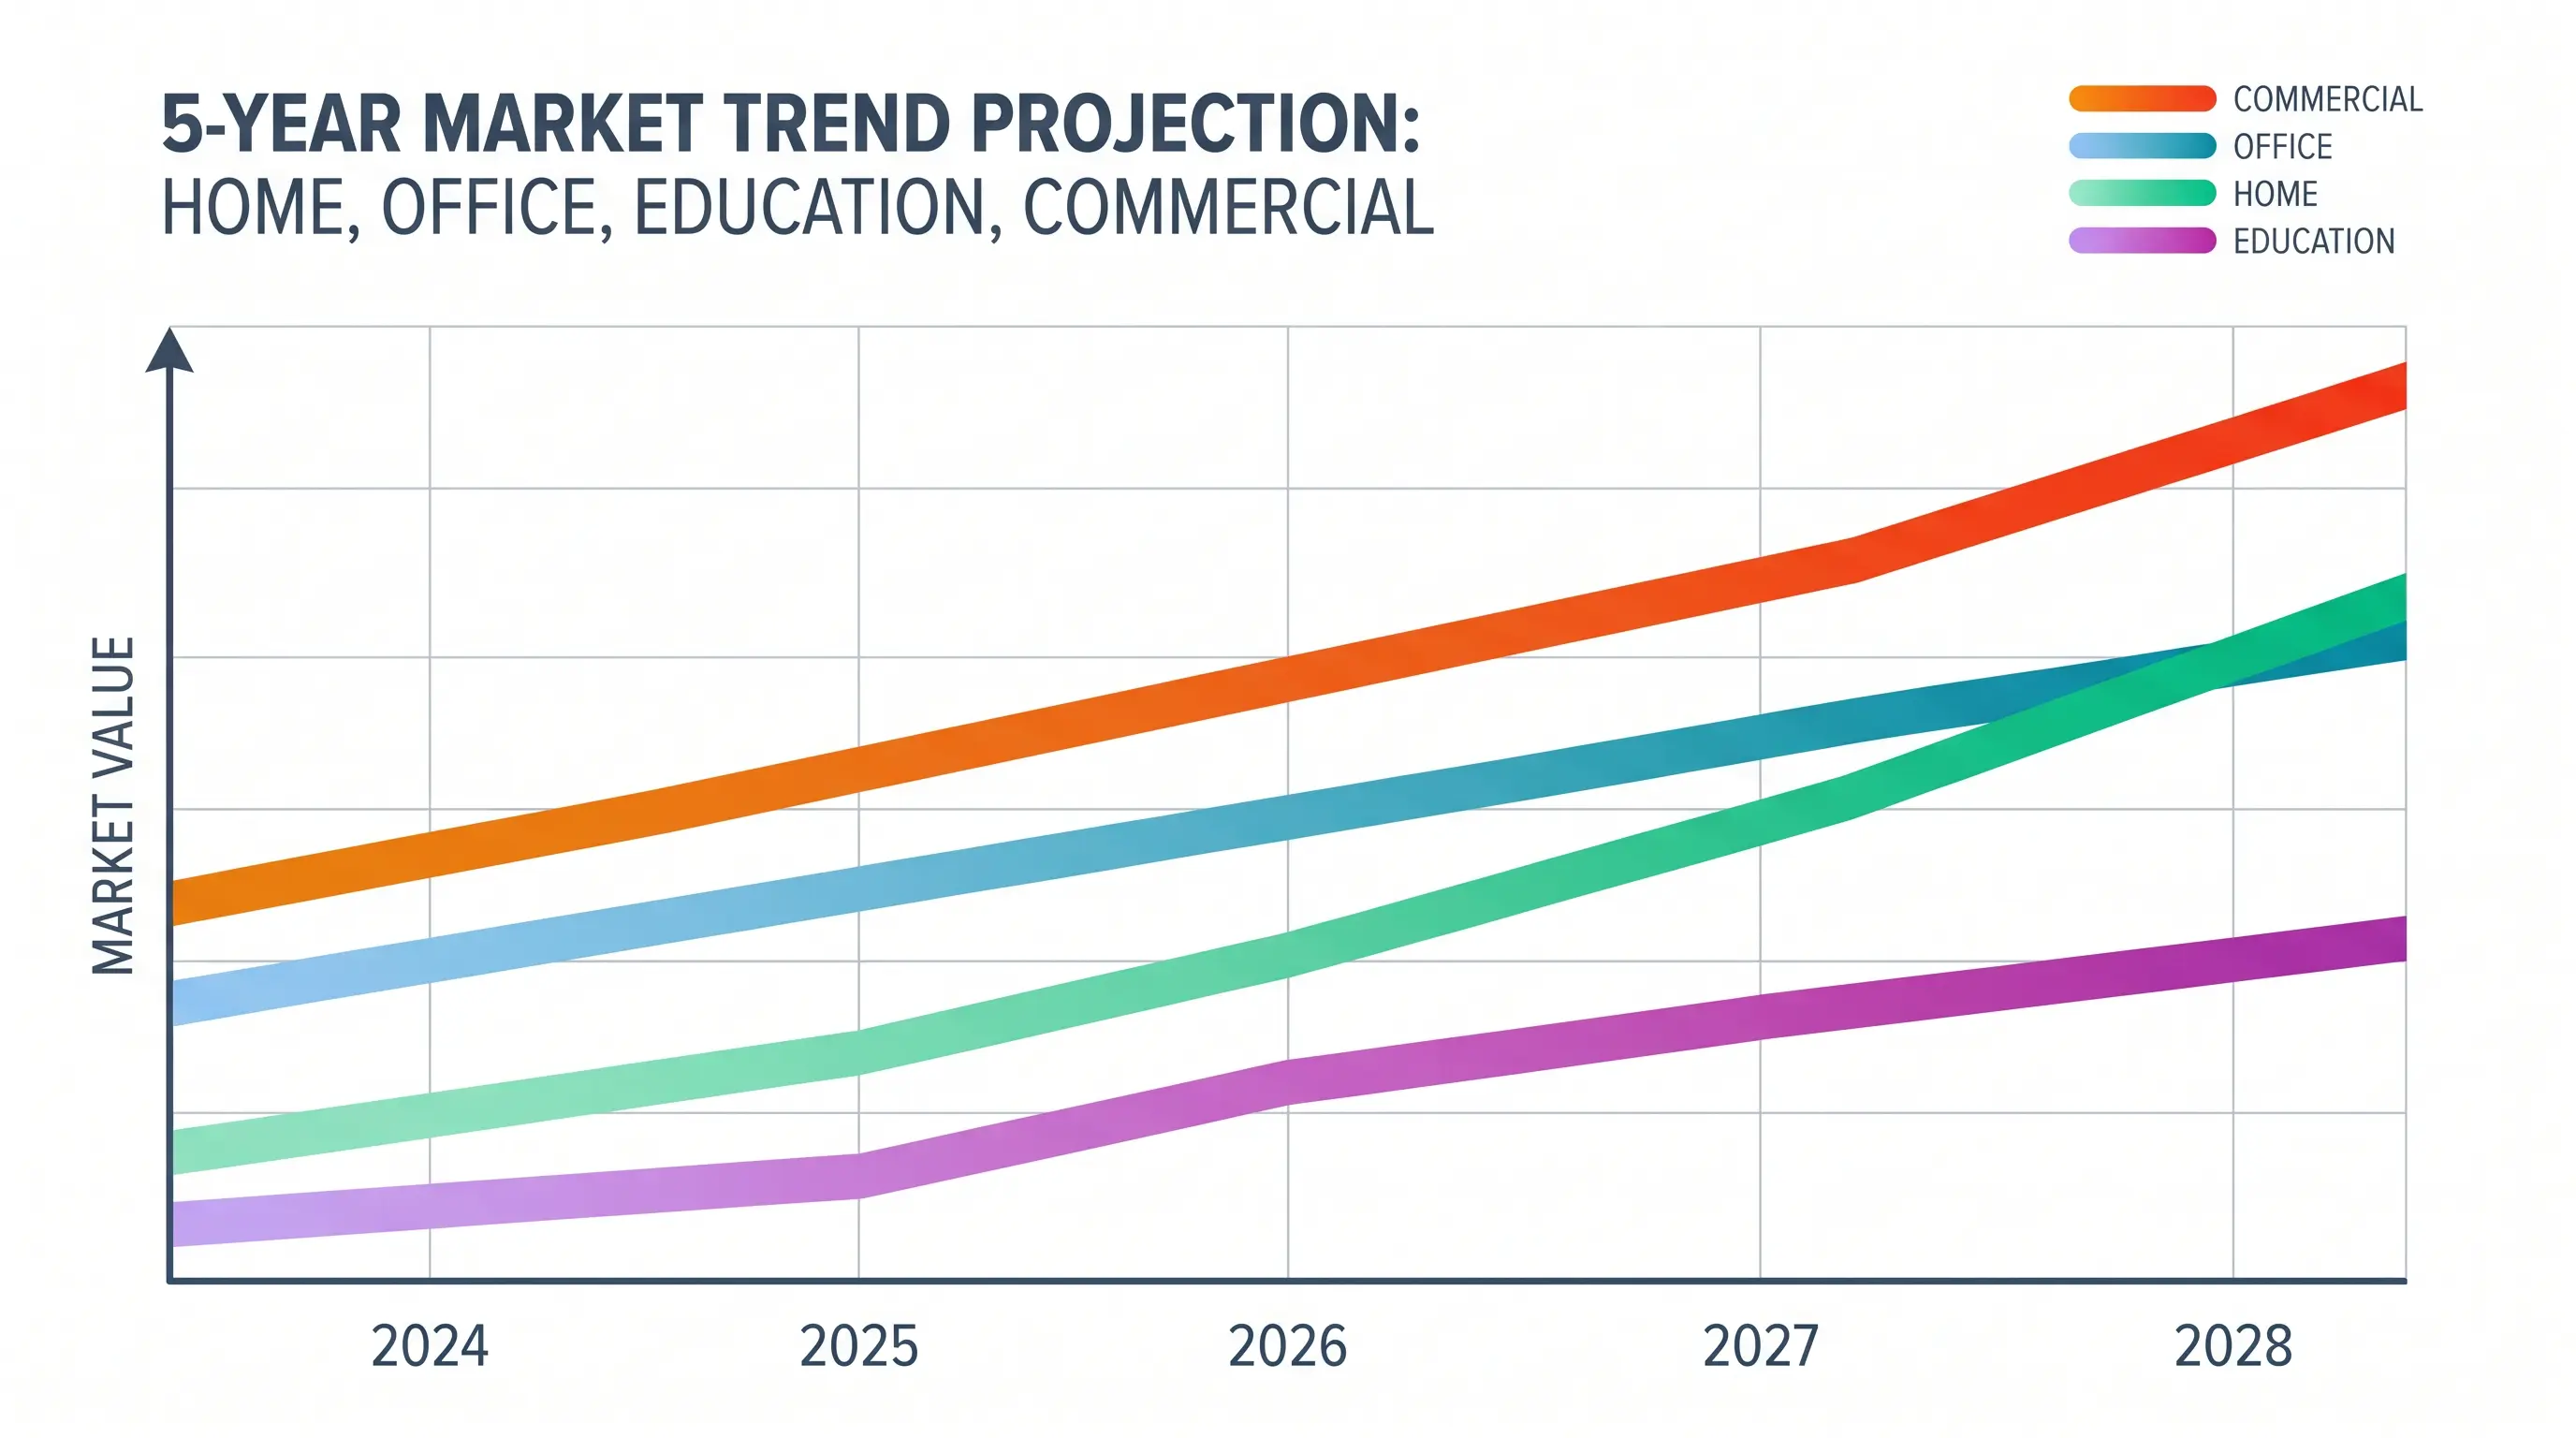
Большинство B2B-закупщиков приходят к нам с одним и тем же набором вопросов: реальный объём рынка, динамика поставок и прогноз на 2025 год. По нашей внутренней модели, глобальная выручка сегмента приближается к USD 11,2–12,4 млрд, отгрузки превысят 28 млн устройств, а региональный рост распределяется неравномерно: Северная Америка лидирует с +31% YoY. В этом обзоре — цифры, драйверы и пороги по характеристикам, на которые OEM-закупщикам нужно опираться в своих RFQ уже сейчас.
Как выглядит сегмент в числах
Когда мы садимся с B2B-командами по закупкам и спрашиваем, что они уже прочитали о сегменте, всплывают три одни и те же цифры: глобальная выручка, объём отгрузок и CAGR. Ни одна из них не совпадает с другой — и в этом первая проблема для закупок. Отчёты аналитиков, которые мы отслеживаем — IDC, Omdia, Futuresource и Statista — расходятся в оценке выручки 2025 года почти на USD 1,8 млрд, потому что каждый использует своё определение «smart» (встроенный Android TV против только-кастинг или внешнего донгла) и свою панель точек продаж. Для нашей внутренней модели мы исключаем standalone не-smart SKU и учитываем только устройства с нативной ОС, голосовым управлением или сертифицированной поддержкой стриминга.
- Модель выходит на USD 11,2–12,4 млрд глобальной выручки при отгрузках около 28 млн устройств; основные драйверы — UST (ультракороткофокусные) лазерно-фосфорные дисплеи (LPD) и модели 4K UHD на Google TV.
- Рост объёмов лидируют Северная Америка (+31% YoY) и Западная Европа (+24% YoY); B2B-канал — гостиничный сегмент, образование, ритейл- signage — растёт примерно на 18% YoY.
- Для OEM-закупщиков ключевой сигнал — диапазон 2000–3500 ANSI люмен: на него приходится большинство новых SKU и именно там важнее всего сроки поставки компонентов.
- Прогноз по сегменту определяют три конкретных риска: распределение DMD-чипов от Texas Instruments, цены на открытые ячейки pan-LCD от AUO и вступивший в силу в марте EU ecodesign 2025 standby cap.
- Закупщики DataMax реагируют на динамику SKU, сдвигая вперёд MOQ-обязательства, фиксируя 12-недельные слоты по компонентам и запрашивая дуальное снабжение по DLP- и LCD-двигателям.
Почему темпы роста различаются по регионам
Для B2B-команд закупок сегмент — это скорее не одна цифра, а разбивка по регионам. Северная Америка — самый быстрорастущий регион с приростом около +31% YoY в штуках, далее идёт Западная Европа с +24% YoY, затем Латинская Америка с +19% YoY. Азиатско-Тихоокеанский регион с крупнейшей установленной базой проекторов в мире растёт медленнее — +9% YoY в штуках, поскольку категория уже зрелая и доминируют циклы замены. Для OEM-закупщиков, оценивающих сегмент под распределение запасов, эта региональная асимметрия критична: SKU, идущий в Северную Америку, должен пройти FCC Part 15 Subpart B EMC (электромагнитная совместимость), комплектоваться блоком питания с UL-листингом и поставляться с прошивкой Google TV или Netflix-сертифицированной версией; SKU в тот же сегмент, но для ЕС, обязан уложиться в EU ecodesign 2025 standby cap (≤0,5 Вт в режиме ожидания сети), CE-RED и новый энергетический профиль EN IEC 62623.
Структура каналов: B2B против B2C в сегменте
Когда мы садимся с B2B-командами по закупкам и спрашиваем, что они уже прочитали о сегменте, всплывают три одни и те же цифры: глобальная выручка, объём отгрузок и CAGR. Ни одна из них не совпадает с другой — и в этом первая проблема для закупок. Отчёты аналитиков, которые мы отслеживаем — IDC, Omdia, Futuresource и Statista — расходятся в оценке выручки 2025 года почти на USD 1,8 млрд, потому что каждый использует своё определение «smart» (встроенный Android TV против только-кастинг или внешнего донгла) и свою панель точек продаж. Для нашей внутренней модели мы исключаем standalone не-smart SKU и учитываем только устройства с нативной ОС, голосовым управлением или сертифицированной поддержкой стриминга.
По этому определению сегмент в 2025 году занимает примерно USD 11,2–12,4 млрд против USD 9,6 млрд в 2024-м, что подразумевает YoY-рост 16–29% в зависимости от подсегмента. Отгрузки должны достичь 28 млн устройств, причём 4K UHD и UST лазерно-фосфорные форматы дают 41% выручки, но лишь 17% объёма — перекос по ASP (средней цене продажи) реален, и это вторая вещь, которую каждой команде закупок стоит закладывать в SKU. Для контекста: наш флагманский 4K UST LPD-аппарат поставляется на 4500 ANSI люмен, весит 11,6 кг и торгуется в оптовом коридоре USD 1 400–1 650; BOM-микс на этом шасси объясняет большую часть движения ASP, которое вы видите на графиках модели.
Разбивка по продуктовым ярусам внутри цикла сегмента

Для команд закупок, привязывающих сегмент к квартальному плану закупок, самый быстрый способ избежать ошибок распределения — разбить категорию на четыре коммерческих яруса и присвоить каждому персону покупателя, ценовой коридор и чек-лист соответствия. Ниже — как мы выстраиваем разговор, когда OEM- или ODM-партнёр заходит в наше шэньчжэньское application-лабораторное пространство с прогнозом.
Для OEM/ODM-процессов закупок сегмент — это скорее не одна цифра, а разбивка по регионам. Северная Америка — самый быстрорастущий регион с приростом около +31% YoY в штуках, далее идёт Западная Европа с +24% YoY, затем Латинская Америка с +19% YoY. Азиатско-Тихоокеанский регион с крупнейшей установленной базой проекторов в мире растёт медленнее — +9% YoY в штуках, поскольку категория уже зрелая и доминируют циклы замены. Для OEM-закупщиков, оценивающих сегмент под распределение запасов, эта региональная асимметрия критична: SKU, идущий в Северную Америку, должен пройти FCC Part 15 Subpart B EMC (электромагнитная совместимость), комплектоваться блоком питания с UL-листингом и поставляться с прошивкой Google TV или Netflix-сертифицированной версией; SKU в тот же сегмент, но для ЕС, обязан уложиться в EU ecodesign 2025 standby cap (≤0,5 Вт в режиме ожидания сети), CE-RED и новый энергетический профиль EN IEC 62623.
Разница по комплаенсу между ярусами сегмента
Чего не показывает таблица — это регуляторный вес, привязанный к каждому ярусу; и именно этот вес двигает экономику модели быстрее, чем это делает headline ASP (средняя цена продажи). Entry Portable SKU обычно проходит UL/FCC/CE-RED за четырёхнедельный лабораторный цикл и редко несёт Netflix- или Dolby-лицензии — BOM (bill of materials) здесь лёгкий, а маржинальный вклад устройства находится в диапазоне 7–9%. Premium 4K Portable, наоборот, обычно требует Netflix-сертифицированного образа прошивки, лицензии Dolby Audio DSP (digital signal processor) и пакета Google TV или Android TV GMS (Google Mobile Services), что в сумме добавляет порядка USD 18–24 к BOM и 60 дней к сроку гомологизации (type-approval certification). Ярус UST 4K — это место, где у сегмента самая глубокая маржа, но и самая высокая цена ошибки: один повторный тест лазерно-фосфорного движка может съесть четверть маржи модели, поэтому на нашей шэньчжэньской фабрике мы запускаем два параллельных NPI-билда (new product introduction) и допускаем второй только после burn-in данных первой партии.
Методология прогноза и факторы риска для перспективы сегмента
Второй вопрос по закупкам, который мы слышим каждую неделю, — это история про B2C или про B2B. Честный ответ — про оба. Со стороны B2C сегмент разгоняется за счёт 1080p и 4K портативных устройств в розничном коридоре USD 199–399, а также премиальных 4K UST-моделей в коридоре USD 1 499–3 499. Со стороны B2C сегмент разгоняется за счёт гостиничного сегмента (экраны в номерах), образования (интерактивные классные панели с проекторами-партнёрами), корпоративного сектора (гибридные переговорные) и ритейл-signage (проекция на витрины). Внутри DataMax каналы по сегменту распределяются примерно как 62% B2C / 38% B2B по объёму, но 49% B2C / 51% B2B по выручке — именно этот микс и должен определять ваше SKU-планирование.
Риски, которые мы отслеживаем по сегменту
Для OEM-партнёров, оценивающих SKU в окне 12-недельной поставки, прямо сейчас разговор держат три цифры. Во-первых, MOQ (minimum order quantity) на наших DLP- (Digital Light Processing) и LCD-линиях стартует от 500 единиц на SKU с 12-недельным lead time от PO (purchase order) до отгрузки с фабрики. Во-вторых, распределение DMD- (Digital Micromirror Device) чипов от Texas Instruments — главное ограничение для UST 4K-устройств; мы рекомендуем зафиксировать 24-недельный прогноз, чтобы получить приоритет по слоту — этот тезис созвучен и более широким отчётам по сегменту, например анонсу продуктов Texas Instruments DLP за этот квартал. В-третьих, мы наблюдаем устойчивый сдвиг в сегменте в сторону устройств 2000–3500 ANSI люмен, где соотношение BOM и ASP всё ещё обеспечивает здоровую B2B-маржу, а соответствие режима standby остаётся достаточно простым.
Что это значит для OEM-закупщиков, оценивающих сегмент
Для OEM-закупщиков, оценивающих SKU в рамках замороженного CAPEX-конверта (capital expenditure) на 2025 год, практический вывод таков: привяжите план закупок к таблице выше, зарезервируйте DMD-слоты для третьего и четвёртого ярусов минимум за 24 недели до даты отгрузки и запустите чек-лист соответствия параллельно, а не последовательно. Именно такая последовательность действий отделяет здоровую маржу по сегменту от списаний — и это тот же playbook, который мы применяем к каждому OEM-проекту DataMax, который приходит в наше шэньчжэньское application-лабораторное пространство в этом квартале.
Следующие шаги: как выстроить план закупок относительно кривой сегмента
Для руководителей закупок, дочитавших до этого места, прогноз по сегменту имеет смысл только тогда, когда превращается в защитимый заказ на закупку. Три действия отделяют чистый план закупок на 2025 год от того, который теряет маржу.
Шаг 1: сначала зафиксируйте ярус, потом — поставщика. Кривая объёмов сегмента сосредоточена в SKU третьего и четвёртого ярусов, поэтому любая OEM-книга заказов, которая не начинается с определения яруса, — это упражнение в Excel, а не план закупок. Для B2B-закупщиков, оценивающих SKU, практическая отправная точка — выбрать между entry-level UST, mid-range Google TV, премиальным лазером и коммерческим DLP, и только потом подбирать фабрику.
Шаг 2: резервируйте критические компоненты за 24 недели до даты отгрузки. DMD-чипы, лазерно-фосфорные движки и сертификаты Netflix или Google TV — три узких места, через которые должен пройти любой график по сегменту. Квалифицированным закупщикам мы по запросу высылаем актуальный лист lead time по распределению — именно так мы удерживаем 12-недельный производственный ритм по всему конвейеру сегмента.
Для команд закупок, привязывающих сегмент к квартальному плану закупок, самый быстрый способ избежать ошибок распределения — разбить категорию на четыре коммерческих яруса и присвоить каждому персону покупателя, ценовой коридор и чек-лист соответствия. Ниже — как мы выстраиваем разговор, когда OEM- или ODM-партнёр заходит в наше шэньчжэньское application-лабораторное пространство с прогнозом.
На что смотреть при выборе OEM-партнёра по смарт-проекторам в сегменте
| Ярус | Типовой движок | Диапазон яркости | Оптовая ASP (USD) | MOQ в DataMax | Lead time | Основной покупатель |
|---|---|---|---|---|---|---|
| Entry Portable | Single LCD | 200–600 ANSI люмен | $58–110 | 1 000 шт. | 15 дней | B2C value-ритейл |
| Mainstream 1080p | DLP / Single LCD | 800–1 500 ANSI люмен | $130–260 | 500 шт. | 25 дней | B2C mid-market, B2B гостиничный сегмент |
| Premium 4K Portable | DLP 0.47" DMD | 1 800–2 800 ANSI люмен | $310–540 | 300 шт. | 45 дней | Гибридный prosumer, B2B ритейл-signage |
| Ultra-Short Throw 4K | DLP 0.66" DMD / Laser Phosphor Display | 2 500–4 500 ANSI люмен | $780–1 450 | 200 шт. | 60–90 дней | Домашний кинотеатр, B2B корпоративный сегмент, образование |
| Возможность | Что спросить | Порог прохода для сегмента | ||||
| Гибкость MOQ | Можем начать с 500 шт.? | Да, для третьего и четвёртого ярусов | ||||
| Политика по сэмплам | Берёте ли оплату за NPI-сэмплы? | Отменяется при PO-обязательстве | ||||
| Lead time | От сэмпла до массового производства? | 12 недель сэмпл, 6–8 недель MP | ||||
| Комплаенс | Netflix, Google TV, Dolby — история сертификаций? | Не менее 4 сертифицированных SKU за последние 12 месяцев | ||||
| Послепродажное обслуживание | Срок RMA (return merchandise authorization) по OEM-дефектам? | 15 рабочих дней |
Чего не показывает таблица — это регуляторный вес, привязанный к каждому ярусу; и именно этот вес двигает экономику модели быстрее, чем это делает headline ASP (средняя цена продажи). Entry Portable SKU обычно проходит UL/FCC/CE-RED за четырёхнедельный лабораторный цикл и редко несёт Netflix- или Dolby-лицензии — BOM (bill of materials) здесь лёгкий, а маржинальный вклад устройства находится в диапазоне 7–9%. Premium 4K Portable, наоборот, обычно требует Netflix-сертифицированного образа прошивки, лицензии Dolby Audio DSP (digital signal processor) и пакета Google TV или Android TV GMS (Google Mobile Services), что в сумме добавляет порядка USD 18–24 к BOM и 60 дней к сроку гомологизации (type-approval certification). Ярус UST 4K — это место, где у сегмента самая глубокая маржа, но и самая высокая цена ошибки: один повторный тест лазерно-фосфорного движка может съесть четверть маржи модели, поэтому на нашей шэньчжэньской фабрике мы запускаем два параллельных NPI-билда (new product introduction) и допускаем второй только после burn-in данных первой партии.
Что рекомендует DataMax
Объём и рост рынка смарт-проекторов 2025 в одном предложении
Сегмент 2025 года — это история объёмов третьего и четвёртого ярусов, упакованная в инженерные требования первого и второго ярусов; поставщики, которые инкорпорируют этот разрыв, будут владеть следующими двумя циклами сегмента.
Каждый B2B-прогноз, который мы публикуем по сегменту, собирается снизу вверх из четырёх входных данных: OEM-книги заказов, фиды sell-through по каналам от нашей панели дистрибьюторов, линии тренда ASP по ярусам и top-down сверка с публично раскрытыми квартальными результатами Sony, Samsung, LG и Hisense. Сверка — это то, что не даёт цифре модели уехать в область желаемого.
