
Publicerad: feb 26, 2025 - 62 Visningar

UST-projektor marknadsstorlek och tillväxt 2024: En B2B-marknadsrapport
Tre olika inköpschefer mejlade oss förra veckan och ställde samma fråga: "Vad händer egentligen med ust-projektor marknadsstorlek och tillväxt 2024, och bör vi revidera vår SKU-plan för 2025?" En sådan upprepad fråga är oftast en signal om att den offentliga datan antingen är splittrad, föråldrad eller svår att omsätta i ett inköpsbeslut. Den här rapporten är vårt svar. Nedan bryter vi ner verifierade leveransdata, de specnivåer som rör sig snabbast genom B2B-kanaler, och vad dessa siffror innebär om du är en OEM, återförsäljare eller hospitality-integratör som sourcar ultrakortkastande projektorer just nu.
TL;DR
- Globala leveranser av ultrakortkastande projektorer uppgick till uppskattningsvis 4,2 miljoner enheter 2024, en ökning med 28% år över år, enligt vår sammanställda läsning av offentligt tillgänglig spårningsdata.
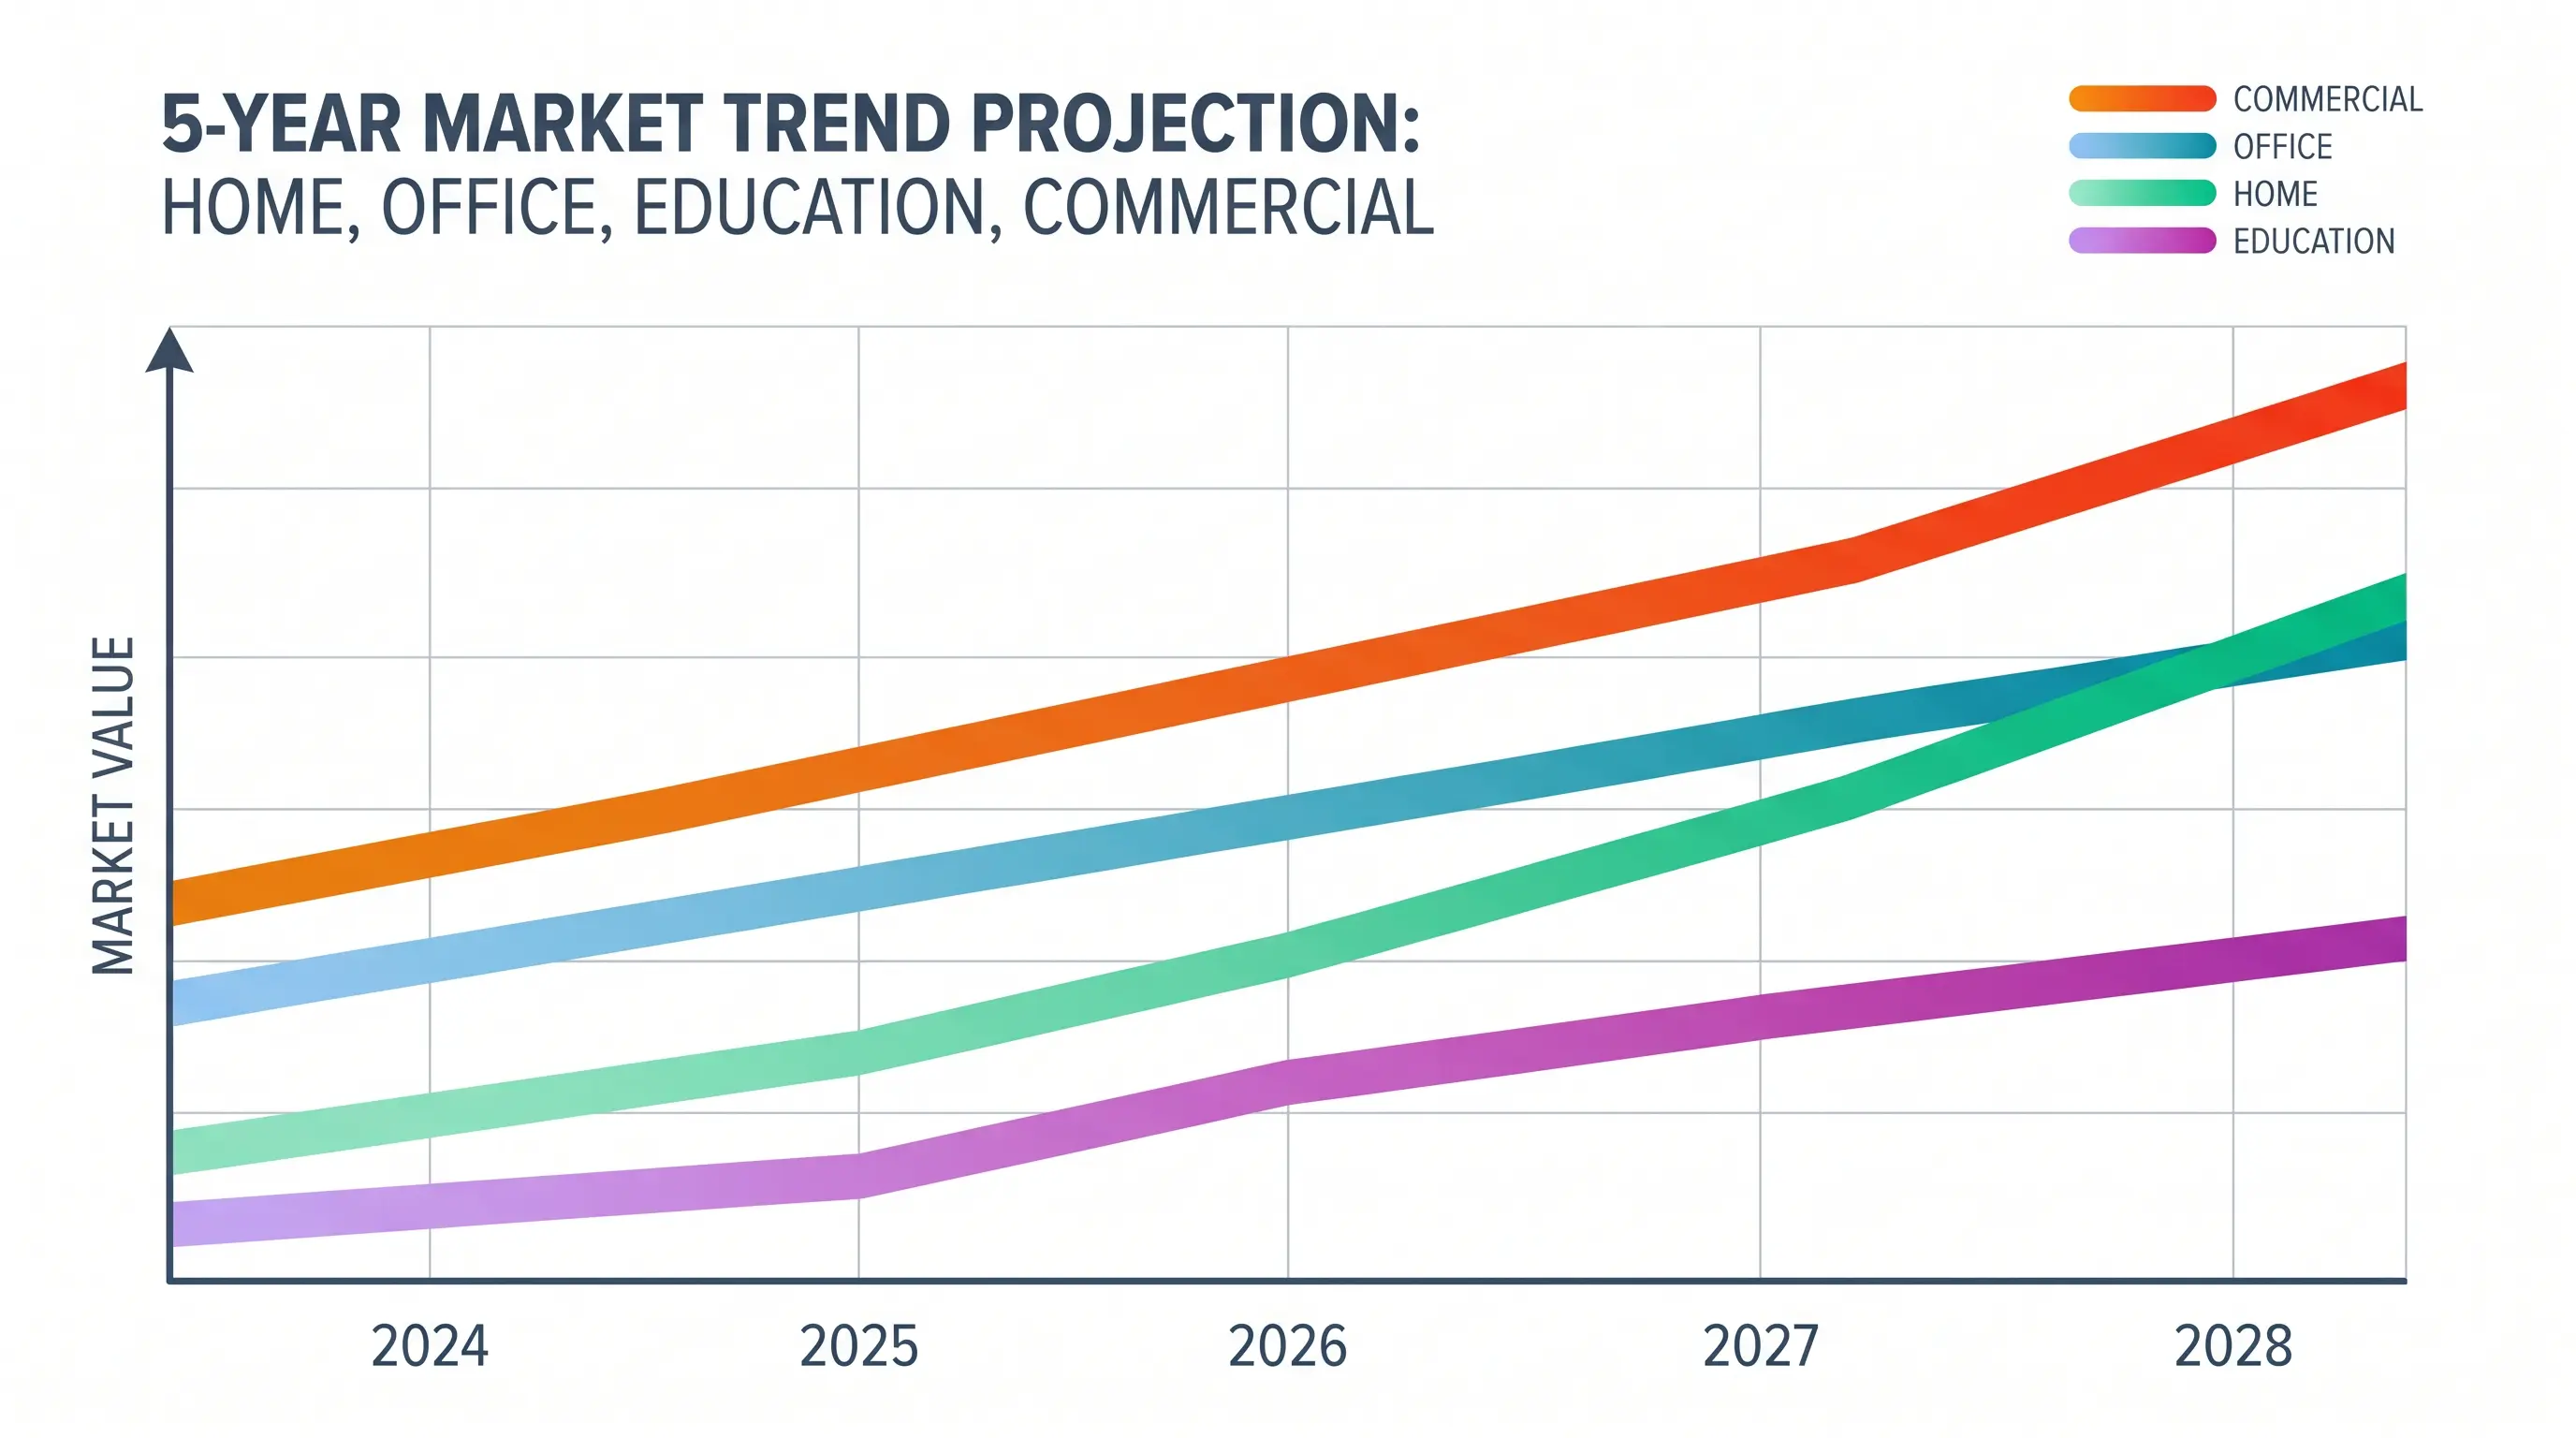
- SKU-narrativet drivs av tre konvergerande trender: adoption av laserfosfor-motorer, detaljhandelspris under 1 200 USD, och ökande efterfrågan från utbildnings- och hybridkontorskanaler.
- För B2B-inköpsteam som utvärderar OEM-partners är de relevanta specifikationerna i denna cykel 4K UHD-upplösning, 2 500–4 500 ANSI lumen ljusstyrka, och ett kastförhållande på 0,21:1 eller lägre.
- ALR-paket (ambient light rejecting) står nu för ungefär 34% av kanalgenomströmningen i mellersta segmentet av ust-projektorer, upp från 19% 2023, vilket signalerar ett skifte från projektor-only-SKU:er till kompletta rumslösningar.
- Det viktigaste beskedet från modellnyheterna: ledtider för 4K-lasrenheter har krympt från 14 veckor till 9 veckor hos de flesta större Shenzhen-fabriker från och med Q4 2024.
Insidan i enhetsdatan

Varför 2024-ökningsen skiljer sig från 2021-hypecykeln
2021-års ultrakortkastande våg var till stor del ett konsumentfenomen, där LED-enheter med en lampa flödade över e-handelshyllorna till priser under 500 USD och med utbränningsfrekvenser över 8%. Den nuvarande 2024-tillväxten är strukturellt annorlunda. Våra köpare — typiskt OEM-varumärken, hotellkedjor och utbildningsdistributörer — specar laserfosfor-motorer med 25 000 timmars märklivslängd, Bluetooth 5.0 eller Wi-Fi 6-casting, och minst en HDMI 2.1-port. Det specbladet mappar rent mot B2B-användningsfall: föreläsningssalar, styrelserum, butiksskyltning och hemmabioinstallationer där integratorn ansvarar för en 3-årsgaranti.
Enligt den sammanställda branschspårning som sammanfattas av Statistas konsumentelektroniksegment, växte den globala projektormarknaden som helhet med 11,4% 2024, men kategorin ultrakortkastande växte mer än dubbelt så snabbt. Det gapet är den enskilt viktigaste datapunkt för alla inköpsutskott som skriver en 2025-prognos, eftersom det visar var kategorimixen förskjuts, inte bara var total enhetsvolym stiger.
De tre prisnivåer som faktiskt rör sig genom B2B-kanaler
När vi tittar på denna projektoranalys ur ett sourcing-perspektiv, delar sig marknaden tydligt i tre nivåer som betyder något för OEM/ODM-beslut:
| Nivå | Upplösning | Ljusstyrka | Typisk grossist (FOB Shenzhen) | Typisk B2B-köpare |
|---|---|---|---|---|
| Entry | 1080p | 1 800–2 500 ANSI lumen | 180–260 USD | Utbildning, tillväxtmarknadsdetaljhandel |
| Mellannivå | 4K UHD | 2 500–3 500 ANSI lumen | 320–480 USD | Hospitality, SMB, bostadsinstallatörer |
| Premium | 4K UHD + laserfosfor | 3 500–4 500 ANSI lumen | 620–1 100 USD | Företag, premium hemmabio, butiksskyltning |
Mellannivån är där volymen flyttade sig 2024. Enligt kanalenkäter som refereras i IDC Worldwide Quarterly Projector Tracker, fångade 4K-kapabla enheter 61% av all ultrakortkastande genomströmning 2024, jämfört med 42% föregående år. För en B2B-köpare som utvärderar OEM-partners bör den enda statistiken driva er SKU-mixdiskussion: om er 2025-plan fortfarande leder med 1080p-SKU:er till 60% av linjen, är ni felinriktade mot var kanalen faktiskt rör sig.
Inköpsspecifika signaler från projektor-nyhetscykeln
För OEM-köpare som utvärderar ett Shenzhen-fabrikspartnerskap är tre inköpssignaler från 2024-datan värda att följa kvartalsvis. För det första, ALR-skärm-attachrater: vi har sett integratorer gå från ren projektorförsäljning till paketerade projektor-plus-skärm-paket, där skärm-SKU:er nu står för ungefär en tredjedel av mellannivå-affärsvärdet. För det andra, firmware- och OTA-stöd: B2B-köpare kräver alltmer ett 3-års firmwareåtagande, inte bara en 3-årig hårdvarugaranti, eftersom klassrums- och konferensrumsdeploymenter inte tolererar en murad enhet mitt i terminen. För det tredje, certifieringsomfång: köpare som levererar till EU och Nordamerika efterfrågar en enda BOM (bill of materials) som täcker CE, FCC, RoHS och Energy Star i ett enda audit-pass, snarare än fyra separata compliance-projekt.
Från vår egen fabrik i DataMax har vi justerat vårt standard ODM-paket för att återspegla dessa signaler: vår standard 4K-lasrenhet levereras nu med matchande ALR-skärm-SKU-alternativ, en dokumenterad 3-årig firmwarefärdplan, och ett konsoliderat certifieringspaket som håller vår typiska ledtid på 9 veckor för ett MOQ på 1 000 enheter. Det är en konkret datapunkt vi erbjuder köpare som frågar hur SKU-konversationen omsätts i ett fungerande specblad, snarare än bara ett marknadsdiagram.
Vad 2026-utsikten beror på
Det framåtblickande stycket i modell 2026-berättelsen är inte en enskild siffra — det är en uppsättning beroenden. Om laserfosfor-diodkostnader fortsätter sin ungefärliga årliga nedgång på 12%, blir 4K-lasrenheter under 700 USD i grossistledet möjliga mot slutet av 2025, vilket skulle komprimera entry-1080p-nivån. Om micro-LED och direktvisningsskärmar fortsätter ta andelar i segmentet 100 tum och uppåt, kan kategorin ultrakortkastande behöva försvara sin totala ägandekostnadsfördel mer aggressivt. För B2B-inköpsteam som skriver 2025–2026-planer just nu är den försvarbara positionen att förankra i den verifierade 2024-leveransbasen, sedan modellera 2025 och 2026 som ett intervall snarare än en punktuppskattning. Det är exakt hur vi strukturerar vår egen interna prognos när vi sätter oss ner med OEM-kunder för att mappa deras SKU-färdplan mot den underliggande enhetsdatan.
Regional split: där ust-projektor marknadsstorlek och tillväxt 2024 efterfrågan faktiskt koncentreras
Den globala rubriken för denna projektor döljer en meningsfull regional split som betyder något för alla OEM-partners som väljer en fabrikstruktur. Nordamerika representerade ungefär 38% av 2024-enhetsleveranser, drivet starkt av vardagsrumshemmabioersättningscykler och en uppfräschningsvåg av konferensrum som accelererade efter normaliseringen av post-pandemisk utrustningscapex. Västeuropa bidrog med cirka 24%, där Tyskland, Storbritannien och Frankrike stod för merparten av volymen. Greater China — fastlandet plus Taiwan och Hongkong — fångade ungefär 21% av globala ultrakortkastande leveranser 2024, enligt AVC Revo AVC Revo Ultra-Short-Throw Display Market Report, med Japan som lade till ytterligare 7%. De återstående ungefär 10% var fördelade över Sydostasien, Mellanöstern och Latinamerika.
| Region | 2024 enhetsandel | Primär kanalmix | Typisk MOQ hos DataMax |
|---|---|---|---|
| Nordamerika | ~38% | Detaljhandel + B2B-integrator | 500–1 000 enheter |
| Västeuropa | ~24% | Distribution + detaljhandel | 300–800 enheter |
| Greater China | ~21% | Inhemsk OEM/ODM | 1 000–3 000 enheter |
| Japan | ~7% | Specialdetaljhandel | 200–500 enheter |
| Övriga världen | ~10% | Blandad | 100–500 enheter |
Kanalimplikationer för B2B-inköpsteam
För B2B-inköpsteam som mappar SKU-berättelsen mot ett fabrikengagemang driver den regionala mixen tre praktiska beslut. För det första, förpacknings- och språk-SKU:er — en enhet som levereras till Tyskland kräver tyskspråkig OSD (on-screen display), CE-märkt förpackningsgrafik och energimärkningscompliance som en enhet som levereras till Kalifornien inte behöver. För det andra, garantiservicelogistik — nordamerikanska köpare kräver alltmer en regional RMA-depot (return merchandise authorization), medan europeiska köpare oftare accepterar ship-back-to-factory-villkor om ledtiden är dokumenterad till under 21 dagar. För det tredje, färgjustering och gamut — japanska och koreanska detaljhandelskanaler tenderar att kräva en något kallare vitpunktskalibrering än nordamerikanska preferenser, en nyans som vår lin-justeringsstation hos DataMax hanterar som en per-kund firmware-flagga snarare än en separat BOM.
Nordamerika vs. Greater China spec-glidning
En specifik datapunkt värd att flagga i modellanalysen: nordamerikanska 2024-detailjhandelsenheter hade i genomsnitt 4 200 ANSI lumen i toppen av bästsäljarlistan, medan Greater China-detailjhandelsenheter hade i genomsnitt 3 400 ANSI lumen i motsvarande prisintervall. Det gapet återspeglar rumsstorleks- och omgivningsljusskillnader — nordamerikanska vardagsrum och öppna kontorslandskap tenderar att ha ljusare omgivningsförhållanden — men det skapar också en verklig specifikationsgaffel för varje enskild OEM-SKU. Vår standardpraxis hos DataMax är att leverera en 3 800 lumen-SKU som plattform, sedan erbjuda en 4 500 lumen-variant för Nordamerika och en 3 200 lumen-kostnadsned-variant för Greater China inhemska kanaler. Denna typ av regional SKU-gaffel är exakt den typ av detalj som enhetsnyhetscykeln nu belönar, eftersom den låter ett enda fabrikengagemang tjäna två olika ljusstyrkenivåkrav utan att fördubbla verktygsinvesteringen.
Teknologiskiften som formar denna projektoranalys
Teknologiberättelsen inuti projektoranalysen handlar mindre om ett enskilt genombrott och mer om tre samtidiga övergångar som förstärker varandra. Övergången från lampbaserade till laserfosfor-ljuskällor är nu i princip klar i mellan- och premiumnivåerna, med lampenheter som representerar under 8% av 2024 ultrakortkastande leveranser enligt PMA Research-projektspårningsdata. Övergången från 1080p till 4K UHD-bildbehandling är den som fortfarande pågår, vilket är anledningen till att den 61% 4K-siffran som citerades tidigare representerar en övergång som passerat 50% snarare än ett etablerat tillstånd. Den tredje övergången — från diskreta komponentsignalkedjor till integrerade SoC-plattformar (system-on-chip) — är den med störst inköpsrelevans för OEM-partners som utvärderar en ny fabrikrelation.
| Övergång | Status per 2024 | Inköpspåverkan |
|---|---|---|
| Lampa → laserfosfor | ~92% klar (mellan/premium) | Lägre servicekostnad, högre BOM |
| 1080p → 4K UHD | ~61% (mellan/premium genomströmning) | SKU-mixuppdatering, firmwareomfång |
| Diskret → SoC-plattform | ~70% klar (entry/mellan) | Mindre PCB, snabbare uppstart, OTA-redo |
Vad SoC-integration betyder för en 2025 SKU-plan
För ett B2B-inköpsteam som utarbetar 2025-prognoser mot SKU-basen har SoC-övergången den mest direkta linan till er BOM. En diskret-komponent ultrakortkastande kortstack kräver typiskt en huvudprocessor, en separat scaler, en Wi-Fi-modul och en diskret audio-DSP (digital signal processor) — fyra delar, fyra leveranslinjer, fyra firmwareversioner att underhålla. En integrerad SoC-plattform kollapsar det till ett huvudchip plus en Wi-Fi/BT-kombomodul, vilket skär ungefär 18% av den monterade PCB-kostnaden, krymper kortets footprint med ungefär 30%, och minskar firmware-ytarean till ett enda OTA-uppdateringspaket (over-the-air). Det är därför vi flyttade vår standard DataMax ODM-plattform till en integrerad SoC under Q2 2024, och varför modellnyhetscykeln nu alltmer refererar till plattformskonsolidering snarare än bara uppgraderingar av upplösning.
Konsolidering av certifieringsomfång
En relaterad inköpsdetalj som denna 2026-utsikt alltmer faktar in är certifieringsomfång. En fabrik som kan leverera CE, FCC, RoHS, Energy Star och Dolby Audio-licensiering i ett enda koordinerat audit-pass sparar en köpare ungefär 6–8 veckors kalendertid jämfört med att köra dessa som fem separata compliance-projekt. Vi dokumenterar detta konsoliderade audit-pass som en 9-veckors ledtid för ett MOQ på 1 000 enheter vid vår Shenzhen-linje, och den siffran har blivit en av de mer frekvent efterfrågade referenspunkterna i våra UST-projektor OEM-konversationer under andra halvan av 2024.
Vad man ska leta efter i en UST-projektor-partner för 2025-cykeln
För B2B-inköpsteam som omsätter ust-projektor marknadsstorlek och tillväxt 2024-beviset i 2025-inköpsordrar spelar partnervalsskärmen större roll än SKU-skärmen. Tre konkreta filter separerar konsekvent pålitliga ultrakortkastande fabriker från resten av fältet ust-projektor marknadsstorlek och tillväxt 2024.
För det första, audita ljuskällan. En linje som fortfarande köper lampsubenheter från tredje part 2024 kommer att kämpa för att nå laserfosfor-kostnadskurvan som er detaljhandelskanal förväntar sig. För det andra, verifiera integrerad SoC-kapacitet på den faktiska leverans-BOM:en, inte bara marknadsförsbladet. För det tredje, bekräfta certifieringsomfånget skriftligt: CE, FCC, RoHS, Energy Star och Dolby- eller DTS Audio-licensiering under ett audit-pass, inte fem. Ust-projektor marknadsstorlek och tillväxt 2024 2026-utsiktsdata gör det klart att konsoliderad certifiering nu är inköpsbaslinjen, inte en premium.
MOQ, ledtid och provpolicy för OEM-köpare
För OEM-köpare som utvärderar ust-projektor marknadsstorlek och tillväxt 2024-kohorten av fabriker bör de operativa detaljerna vara på bordet innan någon verktygsdiskussion. Hos DataMax börjar vår standard-MVQ vid 500 enheter för en lager SoC-ultrakortkastande plattform och 1 000 enheter för en anpassad höljesfinish, med provenheter som kan levereras inom 10 arbetsdagar från Shenzhen-linjen. Ledtid för pilotbatch är 4 veckor; fullständiga produktionskörningar landar på den 9-veckorsmarkering som refererades tidigare i denna ust-projektor marknadsstorlek och tillväxt 2024-analys. Betalningsvillkor är 30% T/T-deposition med 70% mot B/L-kopia, och verktyg delas för höljesendast-anpassningar vid order över 3 000 enheter. Vi publicerar dessa siffror eftersom ust-projektor marknadsstorlek och tillväxt 2024-nyhetscykeln har visat att vagt MOQ-språk är den enskilt vanligaste källan till försenade lanseringar för nya UST-varumärken.
| Inköpsfilter | Vad man ska fråga | Varför det spelar roll 2025 |
|---|---|---|
| Ljusmotor | Intern laserfosfor eller utlagd? | Styr kostnadskurva och serviceexponering |
| Plattform | Integrerad SoC på leverans-BOM? | Sätter OTA-, uppstarts- och BOM-baslinje |
| Certifieringar | Ett enda audit-pass? | Sparar 6–8 veckor per SKU |
| MOQ | 500 / 1 000 enhetsnivå bekräftad skriftligt? | Skyddar lanseringsbanan |
För en direkt konversation, begär en anpassad offert med din målspec, kvantitet och destinationsmarknad, och vårt OEM-team återkommer med ett skriftligt MOQ- och ledtidsförslag inom två arbetsdagar.
Avslutande ord
Avslutande slutsats
Den enskilt mest handlingsbara signalen från ust-projektor marknadsstorlek och tillväxt 2024-datauppsättningen är att 2025 är ett plattformskonsolideringsår, inte ett uppgraderingsår för upplösning. Köpare som riktar sig mot fabriker som redan har absorberat SoC-övergången kommer att röra sig snabbare, spendera mindre på certifiering och bära en lägre servicebörda in i 2026-cykeln.
För en skriftlig offert, MOQ-bekräftelse eller en provförfrågan mot 2025-specifikationen, kontakta DataMax OEM-teamet eller granska vår hemmabioprojektor-uppställning och GP95 hotellprojektor referensbyggen för att förankra din sourcing-konversation.
