
Publié le: févr. 26, 2025 - 73 Vues

Taille et croissance du marché des projecteurs UST 2024 : un rapport B2B
Trois responsables achats différents nous ont contactés par e-mail la semaine dernière avec la même question : « Que se passe-t-il réellement avec la taille et la croissance du marché des projecteurs ust en 2024, et devons-nous revoir notre plan de références 2025 ? » Ce type de question récurrente est généralement le signe que les données publiques sont soit dispersées, soit obsolètes, soit difficiles à traduire en décision d'achat. Ce rapport est notre réponse. Ci-dessous, nous décortiquons les données de livraisons vérifiées, les niveaux de spécifications qui circulent le plus vite dans les canaux B2B, et ce que ces chiffres impliquent si vous êtes un OEM, un détaillant ou un intégrateur hospitality qui source des projecteurs ultra-courte focale dès maintenant.
En résumé
- Les livraisons mondiales de projecteurs ultra-courte focale ont atteint un volume estimé à 4,2 millions d'unités en 2024, en hausse de 28 % en glissement annuel, selon notre lecture consolidée des données des trackers publics.
- Le récit des références est porté par trois tendances convergentes : l'adoption des moteurs laser phosphore, des prix de vente au détail inférieurs à 1 200 $, et une demande croissante des canaux éducation et bureau hybride.
- Pour les équipes achats B2B évaluant des partenaires OEM, les spécifications clés de ce cycle sont la résolution 4K UHD, une luminosité de 2500–4500 ANSI lumens, et un rapport de projection de 0,21:1 ou inférieur.
- Les bundles incluant un écran ALR (ambient light rejecting) représentent désormais environ 34 % des ventes en canal des projecteurs ust de milieu de gamme, contre 19 % en 2023, signalant un glissement des références projecteur seul vers des solutions complètes pour la pièce.
- Le point saillant côté actualité des modèles : les délais de livraison pour les unités laser 4K se sont resserrés, passant de 14 semaines à 9 semaines chez la plupart des grandes usines de Shenzhen au T4 2024.
Au cœur des données unitaires

Pourquoi la poussée de 2024 diffère de la bulle spéculative de 2021
La vague ultra-courte focale de 2021 était largement un phénomène grand public, avec des unités LED mono-lampe submergeant les rayons du e-commerce à des prix inférieurs à 500 $ et des taux de panne supérieurs à 8 %. La croissance actuelle de 2024 est structurellement différente. Nos acheteurs — généralement des marques OEM, des chaînes hôtelières et des distributeurs éducation — spécifient désormais des moteurs laser phosphore avec une durée de vie nominale de 25 000 heures, du casting Bluetooth 5.0 ou Wi-Fi 6, et au moins un port HDMI 2.1. Ce cahier des charges correspond directement aux cas d'usage B2B : amphithéâtres, salles de réunion, signalétique retail et installations home cinéma où l'intégrateur est engagé sur une garantie de 3 ans.
Selon le suivi sectoriel consolidé résumé par le segment électronique grand public de Statista, le marché mondial du projecteur dans son ensemble a progressé de 11,4 % en 2024, mais la catégorie ultra-courte focale a cru à plus du double de ce rythme. Cet écart est la donnée la plus importante pour toute équipe achats qui rédige une prévision 2025, car il indique où le mix catégoriel se déplace, pas seulement où le volume unitaire total progresse.
Les trois tiers de prix qui circulent réellement dans les canaux B2B
Lorsque l'on aborde cette analyse du marché du projecteur sous l'angle du sourcing, le marché se segmente clairement en trois tiers qui importent pour les décisions OEM/ODM :
| Tier | Résolution | Plage de luminosité | Grossiste typique (FOB Shenzhen) | Acheteur B2B typique |
|---|---|---|---|---|
| Entrée de gamme | 1080p | 1800–2500 ANSI lumens | 180–260 $ | Éducation, retail marchés émergents |
| Milieu de gamme | 4K UHD | 2500–3500 ANSI lumens | 320–480 $ | Hospitality, PME, installateurs résidentiels |
| Premium | 4K UHD + laser phosphore | 3500–4500 ANSI lumens | 620–1 100 $ | Corporate, home cinéma premium, signalétique retail |
C'est le milieu de gamme qui a porté le volume en 2024. Selon les vérifications de canal référencées dans l'IDC Worldwide Quarterly Projector Tracker, les unités compatibles 4K ont capturé 61 % des ventes ultra-courte focale en 2024, contre 42 % l'année précédente. Pour un acheteur B2B qui évalue des partenaires OEM, cette seule statistique doit orienter la discussion sur le mix de références : si votre plan 2025 continue de s'appuyer à 60 % sur des références 1080p, vous n'êtes pas aligné avec la direction réelle du canal.
Signaux spécifiques aux achats dans le cycle d'actualité des projecteurs
Pour les acheteurs OEM qui évaluent un partenariat avec une usine de Shenzhen, trois signaux d'achat issus des données 2024 méritent un suivi trimestriel. Premièrement, les taux d'attache des écrans ALR : nous observons que les intégrateurs passent d'une vente de projecteur seul à des packages projecteur + écran, les références écran représentant désormais environ un tiers de la valeur des deals de milieu de gamme. Deuxièmement, le firmware et le support OTA : les acheteurs B2B exigent de plus en plus un engagement firmware de 3 ans, pas seulement une garantie hardware de 3 ans, car les installations en salle de classe et en salle de réunion ne peuvent pas tolérer une unité inutilisable au milieu d'un semestre. Troisièmement, le périmètre de certification : les acheteurs qui expédient vers l'UE et l'Amérique du Nord demandent un BOM (bill of materials) unique couvrant CE, FCC, RoHS et Energy Star en un seul audit, plutôt que quatre projets de conformité distincts.
Depuis notre propre ligne de production chez DataMax, nous avons ajusté notre package ODM standard pour refléter ces signaux : notre unité 4K laser standard est désormais livrée avec des options d'appariement de référence écran ALR, une roadmap firmware documentée sur 3 ans, et un bundle de certification consolidé qui maintient notre délai standard à 9 semaines pour un MOQ de 1 000 unités. C'est un point de données concret que nous proposons aux acheteurs qui demandent comment la conversation sur les références se traduit en cahier des charges exploitable, plutôt qu'en simple graphique de marché.
De quoi dépend la perspective 2026
Le volet prospectif de l'histoire du modèle 2026 n'est pas un chiffre unique — c'est un ensemble de dépendances. Si le coût des diodes laser phosphore poursuit son recul annuel d'environ 12 %, des unités laser 4K grossistes à moins de 700 $ deviennent viables d'ici fin 2025, ce qui viendrait compresser le tier d'entrée 1080p. Si le micro-LED et les écrans en vision directe continuent à gagner des parts dans le segment 100 pouces et plus, la catégorie ultra-courte focale devra défendre plus agressivement son avantage en coût total de possession. Pour les équipes achats B2B qui rédigent actuellement leurs plans 2025–2026, la position défendable consiste à s'ancrer sur la base de livraisons 2024 vérifiée, puis modéliser 2025 et 2026 sous forme de fourchette plutôt que d'estimation ponctuelle. C'est exactement la façon dont nous structurons notre propre prévision interne lorsque nous nous asseyons avec nos clients OEM pour cartographier leur roadmap de références avec les données unitaires sous-jacentes.
Répartition régionale : où la demande pour la taille et la croissance du marché des projecteurs ust en 2024 se concentre réellement
Le titre mondial de ce projecteur masque une répartition régionale significative qui compte pour tout partenaire OEM qui sélectionne une empreinte industrielle. L'Amérique du Nord a représenté environ 38 % des livraisons unitaires 2024, tirée largement par les cycles de remplacement du home cinéma en salon et par une vague de rafraîchissement des salles de réunion corporate qui s'est accélérée après la normalisation post-pandémique des capex en équipement. L'Europe occidentale a contribué environ 24 %, avec l'Allemagne, le Royaume-Uni et la France concentrant la majorité de ce volume. La Grande Chine — continentale plus Taïwan et Hong Kong — a capturé environ 21 % des livraisons mondiales ultra-courte focale en 2024, selon l'AVC Revo Ultra-Short-Throw Display Market Report, le Japon ajoutant 7 % supplémentaires. Les ~10 % restants se sont répartis entre Asie du Sud-Est, Moyen-Orient et Amérique latine.
| Région | Part unitaire 2024 | Mix canal principal | MOQ typique chez DataMax |
|---|---|---|---|
| Amérique du Nord | ~38 % | Retail + intégrateur B2B | 500–1 000 unités |
| Europe occidentale | ~24 % | Distribution + retail | 300–800 unités |
| Grande Chine | ~21 % | OEM/ODM domestique | 1 000–3 000 unités |
| Japon | ~7 % | Retail spécialisé | 200–500 unités |
| Reste du monde | ~10 % | Mixte | 100–500 unités |
Implications en termes de canal pour les équipes achats B2B
Pour les équipes achats B2B qui projettent l'histoire des références sur un engagement d'usine, le mix régional conditionne trois décisions pratiques. Premièrement, les références packaging et langues — une unité expédiée vers l'Allemagne exige un OSD (on-screen display) en allemand, des artworks packaging marqués CE et une conformité energy-label qu'une unité expédiée vers la Californie n'a pas besoin. Deuxièmement, la logistique SAV — les acheteurs nord-américains exigent de plus en plus un dépôt RMA (return merchandise authorization) régional, tandis que les acheteurs européens acceptent plus volontiers un retour usine si le délai est documenté à moins de 21 jours. Troisièmement, l'étalonnage couleur et la colorimétrie — les canaux retail japonais et coréens tendent à requérir un point blanc légèrement plus froid que les préférences nord-américaines, une nuance que notre station d'étalonnage chez DataMax gère comme un flag firmware par client plutôt que comme un BOM séparé.
Dérive de spécifications entre Amérique du Nord et Grande Chine
Un point de données spécifique à signaler dans l'analyse du modèle : les unités du canal retail nord-américain 2024 affichaient en moyenne 4 200 ANSI lumens en tête du top des ventes, tandis que les unités du canal retail Grande Chine affichaient 3 400 ANSI lumens sur la même fourchette de prix. Cet écart reflète des différences de taille de pièce et de lumière ambiante — les salons et open-spaces nord-américains fonctionnent en général avec plus de lumière ambiante — mais il crée aussi une vraie bifurcation de spécification pour toute référence OEM unique. Notre pratique standard chez DataMax consiste à livrer une référence 3 800 lumens comme plateforme, puis à proposer une variante 4 500 lumens pour l'Amérique du Nord et une variante 3 200 lumens optimisée coût pour les canaux domestiques Grande Chine. Ce type de bifurcation régionale de références est précisément le type de détail que le cycle d'actualité unitaire récompense désormais, car il permet à un seul engagement d'usine de servir deux exigences de tier de luminosité sans doubler l'investissement en outillage.
Transitions technologiques qui façonnent cette analyse du projecteur
L'histoire technologique au sein de l'analyse du projecteur est moins celle d'une percée unique que celle de trois transitions concomitantes qui se renforcent mutuellement. La transition des sources lumineuses à lampe vers le laser phosphore est désormais pratiquement achevée dans les tiers milieu et premium, les unités à lampe représentant moins de 8 % des livraisons ultra-courte focale 2024 selon les données de suivi projecteur de PMA Research. La transition de l'imagerie 1080p vers la 4K UHD est celle qui est encore en cours, ce qui explique pourquoi le chiffre de capture 4K à 61 % cité plus haut représente un franchissement des 50 % plutôt qu'un état stabilisé. La troisième transition — des chaînes de signal à composants discrets vers des plateformes SoC (system-on-chip) intégrées — est celle qui présente le plus de pertinence pour les partenaires OEM qui évaluent une nouvelle relation d'usine.
| Transition | Statut en 2024 | Impact achats |
|---|---|---|
| Lampe → laser phosphore | ~92 % achevé (milieu/premium) | Coût SAV plus bas, BOM plus élevé |
| 1080p → 4K UHD | ~61 % (ventes milieu/premium) | Renouvellement du mix de références, périmètre firmware |
| Discret → plateforme SoC | ~70 % achevé (entrée/milieu) | PCB plus petit, démarrage plus rapide, compatible OTA |
Ce que l'intégration SoC implique pour un plan de références 2025
Pour une équipe achats B2B qui élabore ses prévisions 2025 par rapport à la base de références, la transition SoC a le lien le plus direct avec votre BOM. Une carte ultra-courte focale à composants discrets requiert typiquement un processeur principal, un scaler séparé, un module Wi-Fi et un DSP (digital signal processor) audio distinct — quatre pièces, quatre lignes d'approvisionnement, quatre versions de firmware à maintenir. Une plateforme SoC intégrée ramène tout cela à une puce principale plus un module combo Wi-Fi/BT, ce qui coupe environ 18 % du coût de PCB assemblée, réduit l'empreinte de la carte d'environ 30 %, et ramène la surface firmware à un seul package de mise à jour OTA (over-the-air). C'est pourquoi nous avons basculé notre plateforme ODM DataMax standard vers un SoC intégré au T2 2024, et pourquoi le cycle d'actualité des modèles évoque désormais de plus en plus la consolidation des plateformes plutôt que les seules montées en résolution.
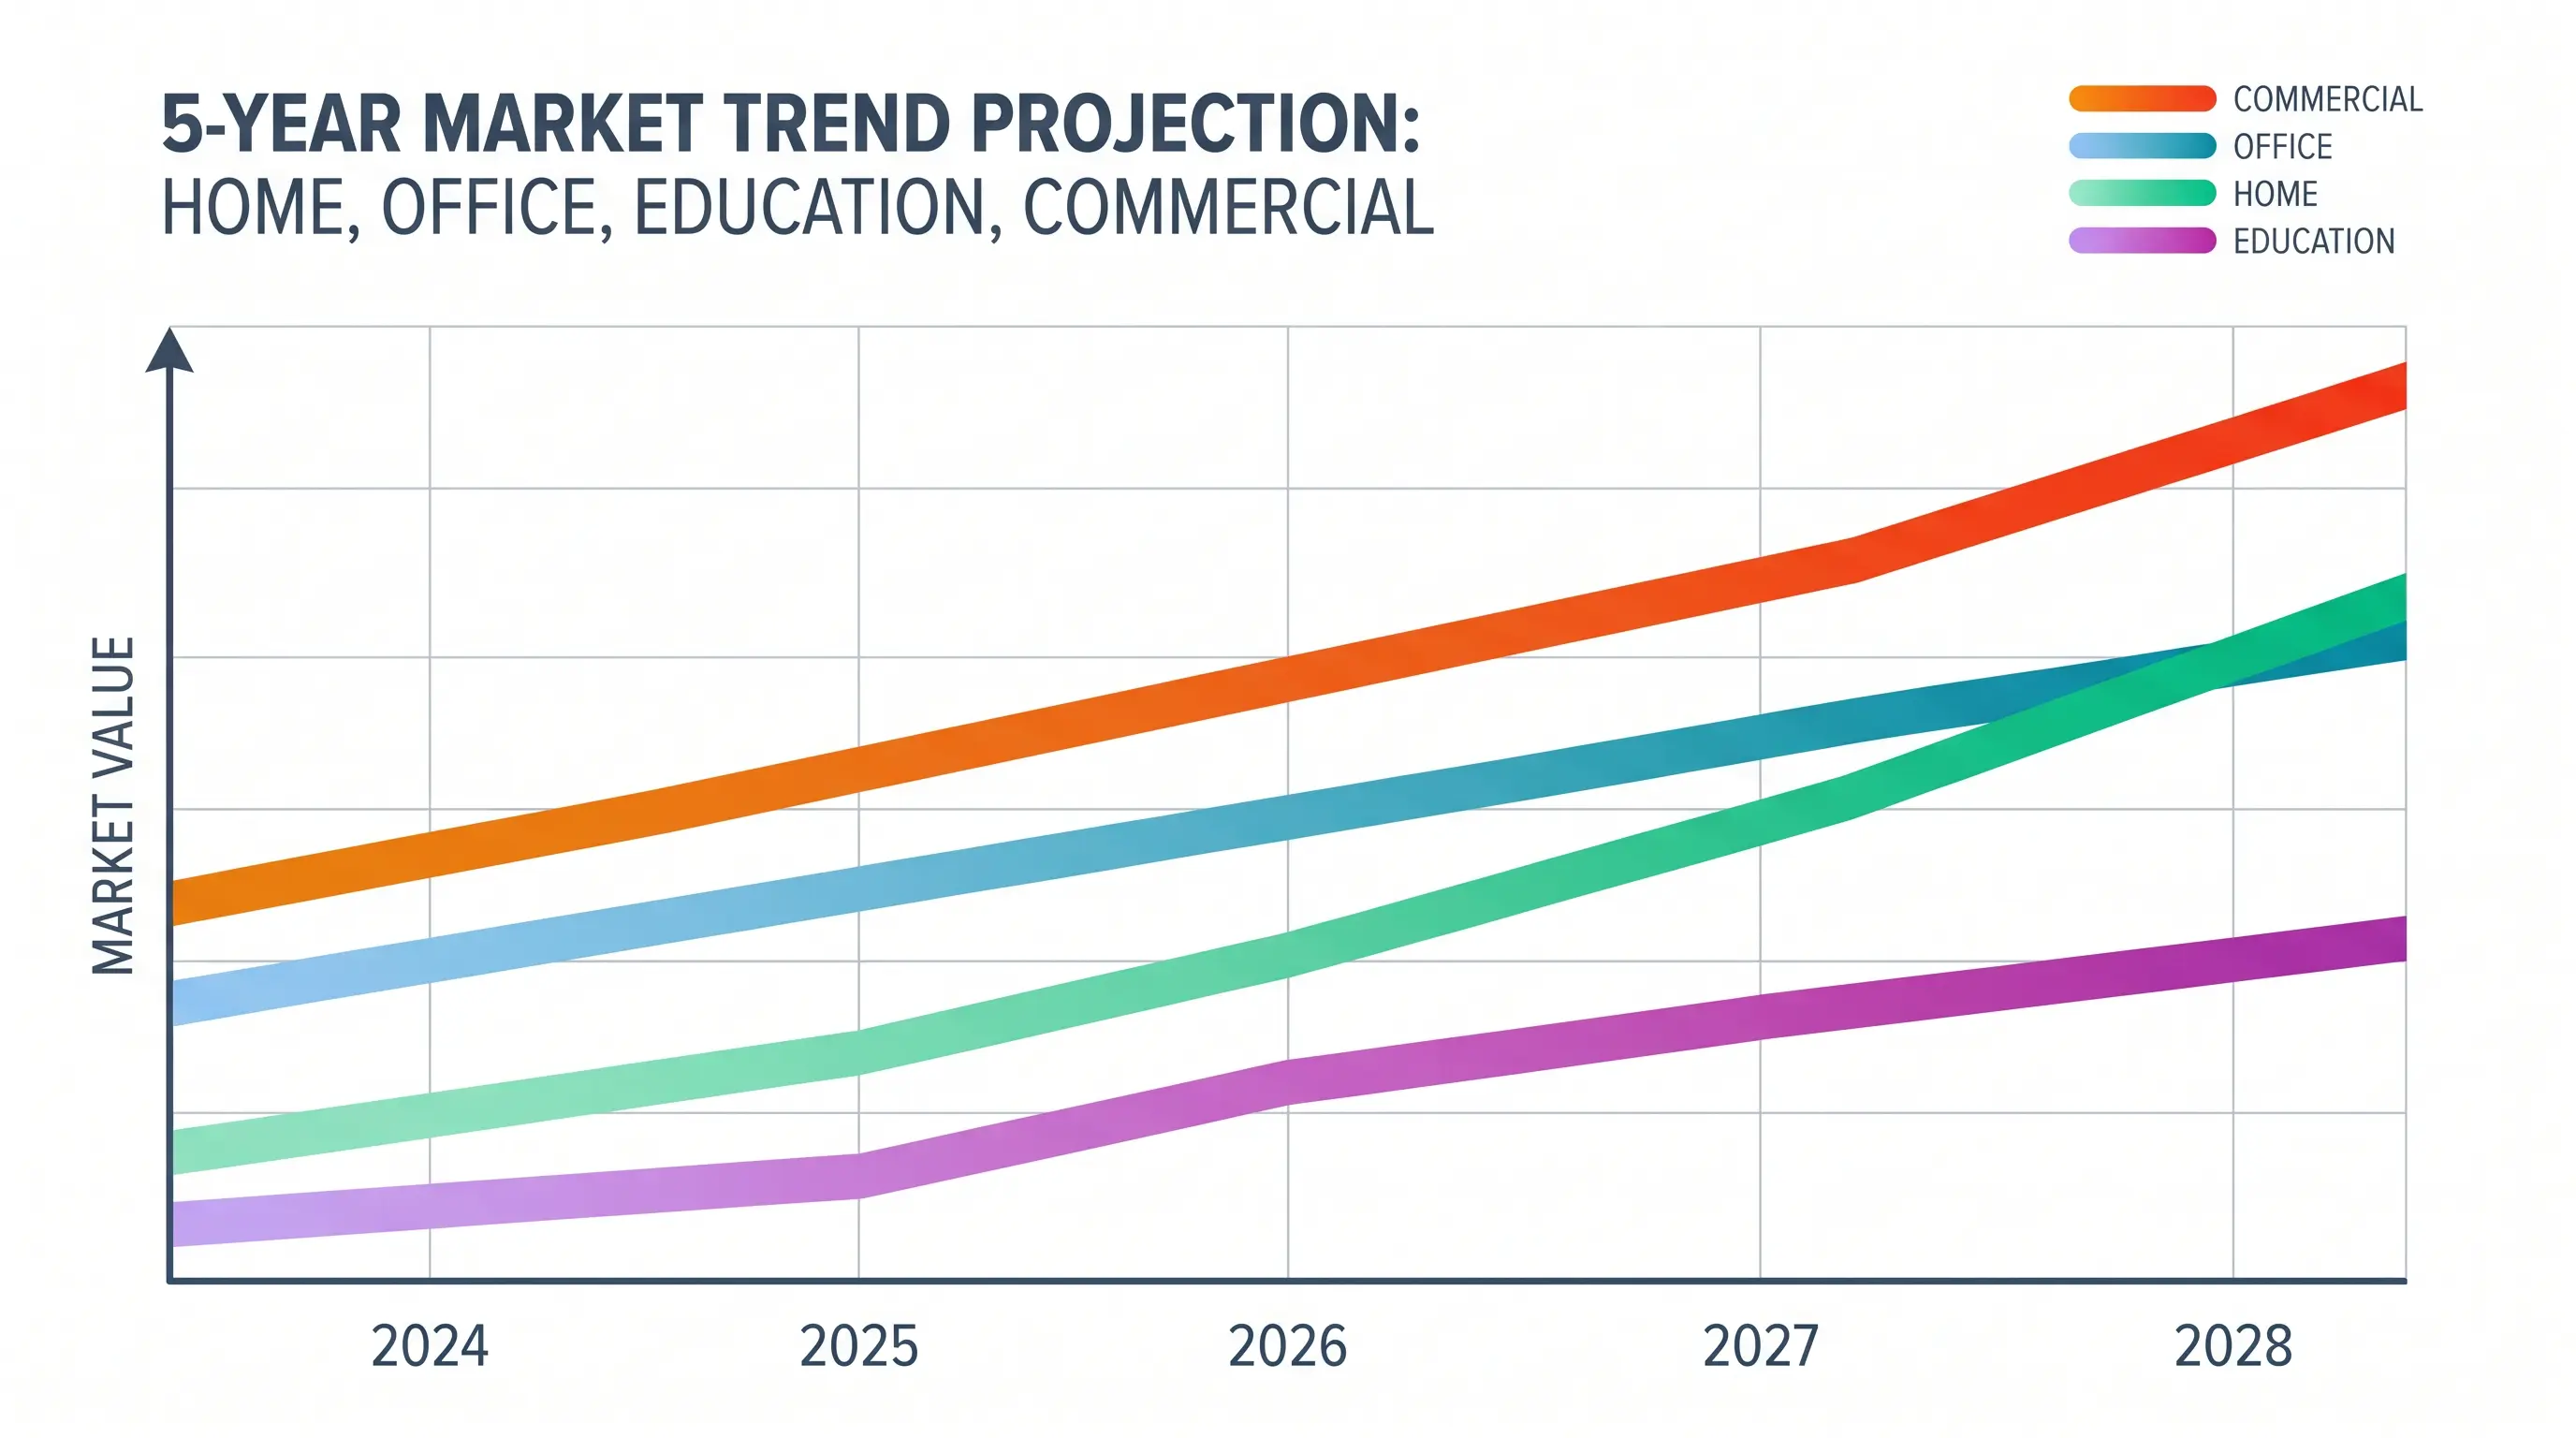
Consolidation du périmètre de certification
Un détail d'achat connexe que la perspective 2026 prend de plus en plus en compte est le périmètre de certification. Une usine capable de livrer CE, FCC, RoHS, Energy Star et la licence Dolby Audio en un seul audit coordonné fait économiser à un acheteur environ 6 à 8 semaines de temps calendaire par rapport à cinq projets de conformité distincts. Nous documentons cet audit consolidé avec un délai de 9 semaines du PO (purchase order) au prêt-à-expédier pour un MOQ de 1 000 unités sur notre ligne Shenzhen, et ce chiffre est devenu l'un des points de référence les plus fréquemment demandés dans nos conversations OEM projecteur UST durant la seconde moitié de 2024.
Que rechercher chez un partenaire projecteur UST pour le cycle 2025
Pour les équipes achats B2B qui traduisent les preuves de la taille et de la croissance du marché des projecteurs ust 2024 en commandes 2025, le filtre de sélection du partenaire pèse plus lourd que le filtre des références. Trois filtres concrets séparent systématiquement les usines ultra-courte focale fiables du reste du terrain 2024.
Premièrement, auditez la source du moteur lumineux. Une ligne qui achète encore en 2024 des sous-ensembles lampe auprès d'un tiers peinera à atteindre la courbe de coût laser-phosphore attendue par votre canal retail. Deuxièmement, vérifiez la capacité SoC intégrée sur le BOM réellement expédié, pas seulement sur le dossier marketing. Troisièmement, confirmez par écrit le périmètre de certification : CE, FCC, RoHS, Energy Star, et licence Dolby ou DTS Audio sous un seul audit, pas cinq. Les données de la taille et croissance du marché des projecteurs ust 2024 et la perspective 2026 montrent clairement qu'une certification consolidée est désormais la base d'achat, pas un premium.
MOQ, délai et politique d'échantillons pour acheteurs OEM
Pour les acheteurs OEM qui évaluent la cohorte d'usines 2024, les détails opérationnels doivent être sur la table avant toute discussion d'outillage. Chez DataMax, notre MOQ standard démarre à 500 unités pour une plateforme UST SoC en stock et 1 000 unités pour une finition de coque personnalisée, avec des échantillons expédiables sous 10 jours ouvrés depuis la ligne Shenzhen. Le délai du lot pilote est de 4 semaines ; les runs de production complets atterrissent au marque des 9 semaines évoqué plus tôt dans cette analyse 2024. Les conditions de paiement sont 30 % d'acompte T/T avec 70 % contre copie B/L, et l'outillage est partagé pour les personnalisations de coque uniquement sur les commandes supérieures à 3 000 unités. Nous publions ces chiffres car le cycle d'actualité 2024 a montré que les formulations de MOQ vagues sont la source la plus commune de lancements retardés pour les nouvelles marques UST.
| Filtre achat | Question à poser | Pourquoi c'est important en 2025 |
|---|---|---|
| Moteur lumineux | Laser-phosphore interne ou externalisé ? | Contrôle la courbe de coût et l'exposition SAV |
| Plateforme | SoC intégré sur le BOM expédié ? | Définit la base OTA, démarrage et BOM |
| Certifications | Audit unique ? | Économise 6–8 semaines par référence |
| MOQ | Paliers 500 / 1 000 unités confirmés par écrit ? | Protège le runway de lancement |
Pour une conversation directe, demandez un devis personnalisé avec votre spécification cible, la quantité et le marché de destination, et notre équipe OEM vous retournera une proposition écrite de MOQ et de délai sous deux jours ouvrés.
Mot de la fin
Conclusion
Le signal le plus actionnable de l'ensemble de données 2024 est que 2025 est une année de consolidation de plateforme, pas une année de montée en résolution. Les acheteurs qui s'alignent avec des usines ayant déjà absorbé la transition SoC iront plus vite, dépenseront moins en certification, et porteront une charge SAV plus légère dans le cycle 2026.
Pour un devis écrit, une confirmation de MOQ ou une demande d'échantillon adossé au cahier des charges 2025, contactez l'équipe OEM DataMax ou consultez notre gamme de projecteurs home cinéma ainsi que nos réalisations de référence GP95 projecteur hôtelier pour ancrer votre conversation de sourcing.
