
Pubblicato il: feb 09, 2026 - 16 Visualizzazioni
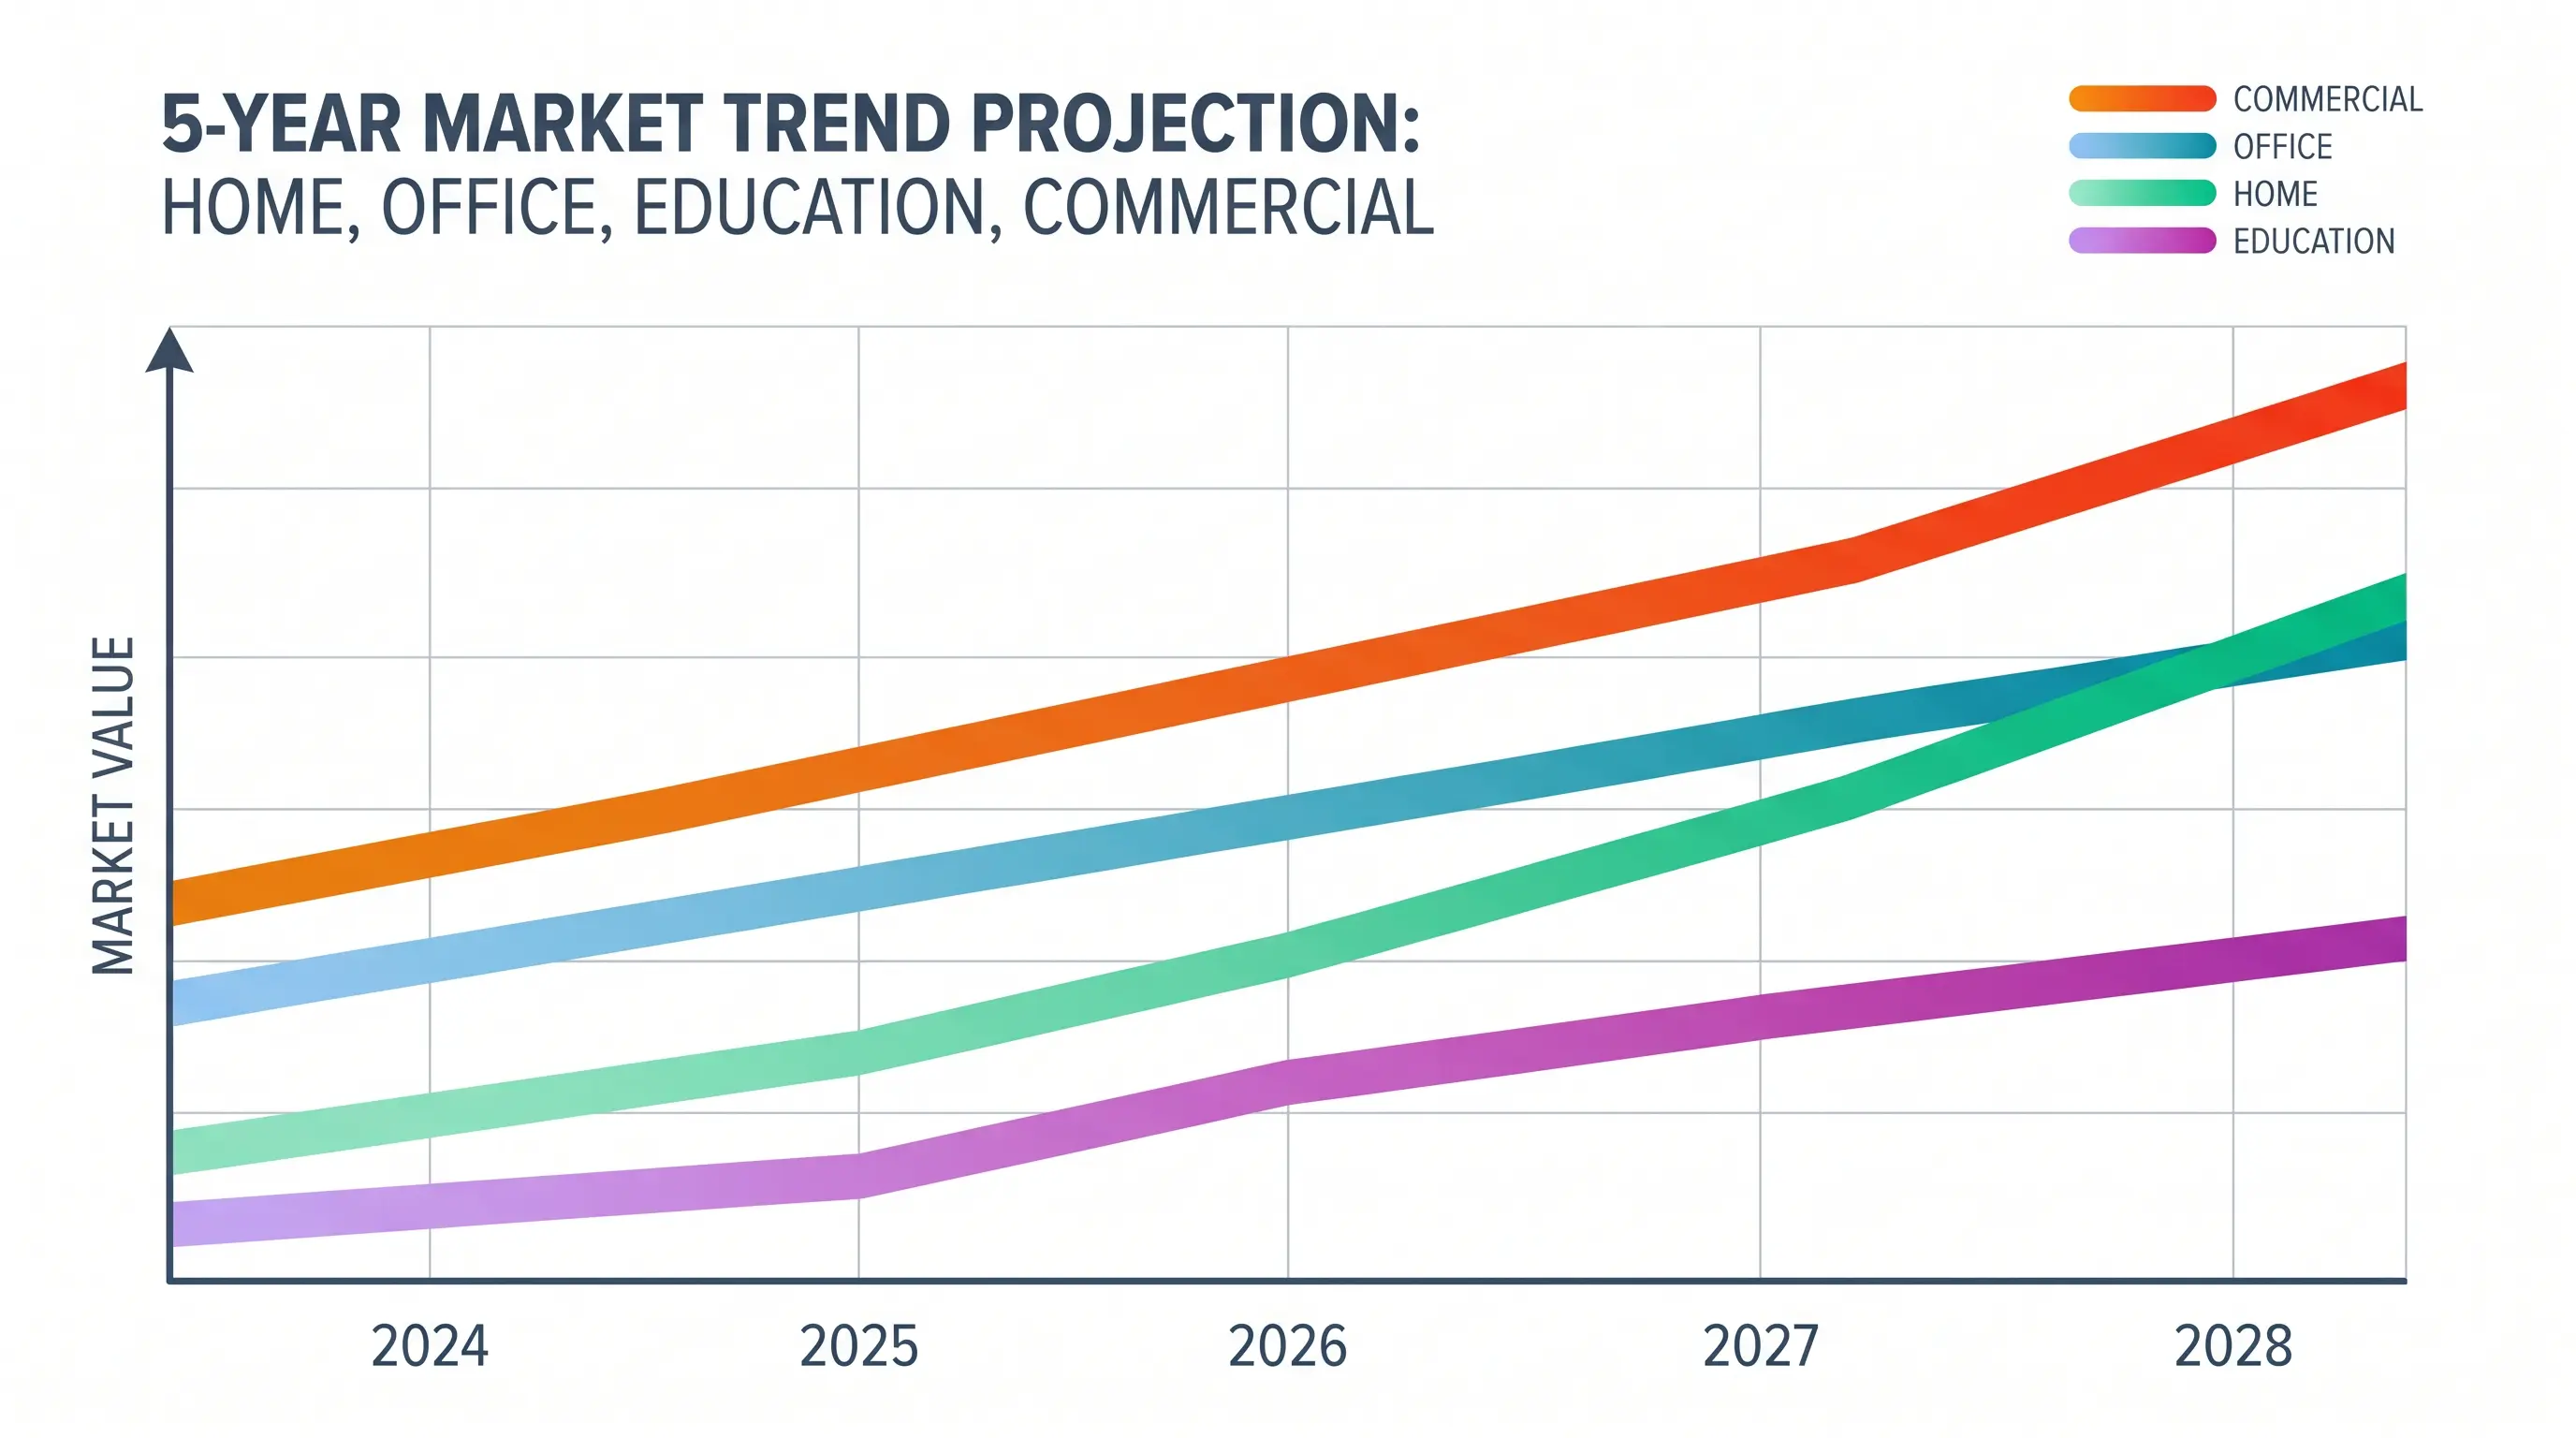
Dimensione e crescita del mercato dei proiettori smart 2025: un rapporto B2B
Una responsabile acquisti B2B atterra sul nostro sito a metà novembre con tre email già aperte, tutte con la stessa domanda che il suo CFO ripeterà nella review del venerdì: dove sta andando davvero la dimensione e crescita del mercato dei proiettori smart 2025, e come mettiamo in copertura il magazzino rispetto a un numero che continua a muoversi? É la domanda a cui rispondiamo ogni settimana per i buyer OEM qui a DataMax, una fabbrica OEM e ODM di proiettori smart con sede a Shenzhen che gestisce 14 linee dedicate laser e LED. Questo primo passaggio su tre vi dà i numeri di sintesi, i driver di domanda e le soglie tecniche che la vostra RFQ dovrebbe richiamare adesso.
Riepilogo rapido
Una responsabile acquisti B2B atterra sul nostro sito a metà novembre con tre email già aperte, tutte con la stessa domanda che il suo CFO ripeterà nella review del venerdì: dove sta andando davvero la dimensione e crescita del mercato dei proiettori smart 2025, e come mettiamo in copertura il magazzino rispetto a un numero che continua a muoversi? É la domanda a cui rispondiamo ogni settimana per i buyer OEM qui a DataMax, una fabbrica OEM e ODM di proiettori smart con sede a Shenzhen che gestisce 14 linee dedicate laser e LED. Questo primo passaggio su tre vi dà i numeri di sintesi, i driver di domanda e le soglie tecniche che la vostra RFQ dovrebbe richiamare adesso.
Come il modello si presenta davvero nei numeri
Quando ci sediamo con i team procurement B2B e chiediamo cosa hanno già letto sul comparto, tornano sempre le stesse tre cifre: una linea di ricavi globale, una linea di unità spedite e un CAGR. Nessuna delle tre coincide, e questo è il primo problema per gli acquisti. È come l'output degli analisti di settore che monitoriamo — IDC, Omdia, Futuresource e Statista — diverge fino a 1,8 miliardi USD sulla stima dei ricavi 2025 perché ognuno usa una definizione diversa di "smart" (Android TV integrato vs. solo casting vs. dongle esterno) e un pannello diverso di input point-of-sale. Per il nostro modello interno di questo proiettore, escludiamo gli SKU standalone non-smart e includiamo solo i prodotti con OS nativo, controllo vocale o supporto streaming certificato.
- Il modello punta a 11,2-12,4 miliardi USD di ricavi globali, con spedizioni di unità attese oltre 28 milioni, trainate principalmente dai modelli ultra-short throw (UST) laser phosphor display (LPD) e 4K UHD Google TV.
- La crescita dei volumi del comparto è guidata da Nord America (+31% YoY) ed Europa occidentale (+24% YoY), mentre il canale B2B — hospitality, education, retail signage — cresce a circa il 18% YoY.
- Per i buyer OEM, il segnale rilevante per gli acquisti in questo proiettore è la fascia 2000-3500 ANSI lumen: rappresenta la maggioranza dei nuovi SKU ed è dove il lead time dei componenti pesa di più.
- Tre rischi concreti modellano il forecast del proiettore: l'allocazione dei chip DMD di Texas Instruments, il pricing dei pannelli open-cell pan-LCD da AUO e il tetto standby EU ecodesign 2025, entrato in vigore a marzo.
- I buyer di DataMax stanno reagendo allo SKU anticipando gli impegni MOQ, bloccando slot componentistici a 12 settimane e richiedendo il dual-sourcing sulle varianti motore DLP e LCD.
Perché il tasso di crescita è disomogeneo tra le regioni
Per i team procurement B2B, il comparto è meno un numero unico e più una suddivisione regionale. Il Nord America è la regione a crescita più rapida con circa +31% YoY in unità, seguita dall'Europa occidentale a +24% YoY e poi dall'America Latina a +19% YoY. La regione Asia-Pacifico, che ha la più ampia base installata di proiettori al mondo, cresce a un più contenuto +9% YoY in unità perché la categoria è già matura e dominano i cicli di sostituzione. Per i buyer OEM che valutano questo proiettore per l'allocazione del magazzino, questo sbilanciamento regionale conta: uno SKU destinato al Nord America deve superare lo scoglio FCC Part 15 Subpart B EMC (compatibilità elettromagnetica), montare un alimentatore UL-listed e uscire con firmware Google TV o certificato Netflix; uno SKU destinato all'UE nella stessa finestra di mercato deve invece superare il tetto standby EU ecodesign 2025 (≤0,5W standby di rete), la CE-RED e il nuovo profilo energetico EN IEC 62623.
Mix di canale: B2B contro B2C nello SKU
Quando ci sediamo con i team procurement B2B e chiediamo cosa hanno già letto sul comparto, tornano sempre le stesse tre cifre: una linea di ricavi globale, una linea di unità spedite e un CAGR. Nessuna delle tre coincide, e questo è il primo problema per gli acquisti. È come l'output degli analisti di settore che monitoriamo — IDC, Omdia, Futuresource e Statista — diverge fino a 1,8 miliardi USD sulla stima dei ricavi 2025 perché ognuno usa una definizione diversa di "smart" (Android TV integrato vs. solo casting vs. dongle esterno) e un pannello diverso di input point-of-sale. Per il nostro modello interno di questo proiettore, escludiamo gli SKU standalone non-smart e includiamo solo i prodotti con OS nativo, controllo vocale o supporto streaming certificato.
Con questa definizione, il proiettore si colloca a circa 11,2-12,4 miliardi USD nel 2025, in salita dai 9,6 miliardi USD del 2024, con un tasso di crescita year-over-year (YoY) del 16-29% a seconda del segmento. Le spedizioni dovrebbero raggiungere 28 milioni di unità, con i formati 4K UHD e UST (ultra-short throw) laser phosphor display che pesano per il 41% dei ricavi ma solo il 17% dei volumi — lo sbilanciamento dell'ASP (prezzo medio di vendita) è reale ed è la seconda cosa che ogni team procurement dovrebbe prezzare nello SKU. Per contesto, la nostra ammiraglia 4K UST LPD esce a 4500 ANSI lumen, pesa 11,6 kg ed è prezzata nella fascia wholesale 1.400-1.650 USD; il mix BOM di quel telaio spiega gran parte del movimento dell'ASP che si vede nei grafici del modello.
Suddivisione per fasce di prodotto dentro il ciclo di mercato

Per i team procurement che mappano il proiettore su un piano acquisti trimestrale, il modo più rapido per evitare una errata allocazione è suddividere la categoria in quattro fasce commerciali e assegnare ogni fascia a una buyer persona, una fascia di prezzo e una checklist di compliance. Ecco come inquadriamo la conversazione quando un partner OEM (original equipment manufacturer) o ODM (original design manufacturer) varca la soglia del nostro application lab di Shenzhen con un forecast.
Per i workflow di procurement OEM/ODM, il comparto è meno un numero unico e più una suddivisione regionale. Il Nord America è la regione a crescita più rapida con circa +31% YoY in unità, seguita dall'Europa occidentale a +24% YoY e poi dall'America Latina a +19% YoY. La regione Asia-Pacifico, che ha la più ampia base installata di proiettori al mondo, cresce a un più contenuto +9% YoY in unità perché la categoria è già matura e dominano i cicli di sostituzione. Per i buyer OEM che valutano questo proiettore per l'allocazione del magazzino, questo sbilanciamento regionale conta: uno SKU destinato al Nord America deve superare lo scoglio FCC Part 15 Subpart B EMC (compatibilità elettromagnetica), montare un alimentatore UL-listed e uscire con firmware Google TV o certificato Netflix; uno SKU destinato all'UE nella stessa finestra del mercato deve invece superare il tetto standby EU ecodesign 2025 (≤0,5W standby di rete), la CE-RED e il nuovo profilo energetico EN IEC 62623.
Delta di compliance per fascia nello SKU
Quello che la tabella non mostra è il peso regolatorio legato a ciascuna fascia, ed è un peso che muove l'economia del modello più velocemente dell'ASP (prezzo medio di vendita) di sintesi. Uno SKU Entry Portable supera in genere UL/FCC/CE-RED in un ciclo di laboratorio di quattro settimane e raramente porta licenze Netflix o Dolby — la BOM (bill of materials) è leggera e il margine di contribuzione unitario si colloca nel range 7-9%. Un Premium 4K Portable, al contrario, richiede di solito un firmware image certificato Netflix, una licenza Dolby Audio DSP (digital signal processor) e un pacchetto Google TV o Android TV GMS (Google Mobile Services), che insieme aggiungono circa 18-24 USD alla BOM e 60 giorni alla timeline di omologazione (certificazione di type-approval). La fascia UST 4K è dove la pozza di margine di questo proiettore è più profonda ma anche dove il costo di un errore è più alto: un singolo retest del motore laser phosphor display può cancellare un quarto del margine di modello, ed è per questo che gestiamo due build NPI (new product introduction) paralleli nel nostro stabilimento di Shenzhen e sboccamo il secondo sui dati di burn-in del primo lotto.
Metodologia di forecast e fattori di rischio per l'outlook del proiettore
La seconda domanda di procurement che sentiamo ogni settimana è se il modello sia una storia B2C o B2B. La risposta onesta è entrambe. Sul lato B2C, il comparto è anticipato da unità portatili 1080p e 4K nella fascia retail 199-399 USD e da unità 4K UST premium nella fascia retail 1.499-3.499 USD. Sul lato B2B, questo proiettore è anticipato da hospitality (schermi in-room nelle suite hotel), education (aule interattive con partner proiettori), corporate (sale riunioni ibride) e retail signage (proiezione su vetrine). La nostra suddivisione interna per i canali del proiettore è circa 62% B2C / 38% B2B in volume ma 49% B2C / 51% B2B a ricavi — ed è questo mix che dovrebbe guidare il vostro planning di SKU.
Variabili di rischio che tracciamo per il comparto
Per i partner OEM che valutano lo SKU su una finestra di consegna di 12 settimane, tre numeri ancorano oggi la conversazione. Primo, il MOQ (minimum order quantity) sulle nostre linee motore DLP (Digital Light Processing) e LCD parte da 500 unità per SKU, con un lead time di 12 settimane dal PO (purchase order) all'ex-factory. Secondo, l'allocazione dei chip DMD (Digital Micromirror Device) da Texas Instruments è il vincolo stringente sulle unità UST 4K — raccomandiamo di bloccare un forecast a 24 settimane per assicurare la priorità di slot, un'indicazione che ritroviamo nel reporting più ampio del modello di questo trimestre Texas Instruments DLP Product Announcement. Terzo, stiamo vedendo un chiaro spostamento del comparto verso unità 2000-3500 ANSI lumen, dove il rapporto BOM/ASP favorisce ancora margini B2B sani e la compliance sullo standby è lineare.

Cosa significa per i buyer OEM che valutano il proiettore
Per i buyer OEM che valutano lo SKU rispetto a un envelope di capex (capitale investito) 2025 congelato, la leva pratica è ancorare il piano acquisti alla tabella precedente, bloccare le prenotazioni slot DMD di fascia tre e fascia quattro almeno 24 settimane prima della data di spedizione e far girare la checklist di compliance in parallelo invece che in sequenza. È questa sequenza che separa un margine di modello sano da una svalutazione, ed è la stessa playbook che applichiamo a ogni ingaggio OEM DataMax che varca il nostro application lab di Shenzhen questo trimestre.
Prossimi passi: come posizionare il piano acquisti contro la curva del comparto
Per i responsabili procurement che sono arrivati fin qui, questo forecast sul proiettore conta solo se si converte in un purchase order difendibile. Tre azioni separano un piano acquisti 2025 pulito da uno che perde margine.
Step 1, bloccate la fascia prima di bloccare il vendor. La curva di volumi del proiettore è concentrata negli SKU di fascia tre e fascia quattro, quindi qualsiasi order book OEM che non parte da una definizione di fascia è un esercizio da foglio di calcolo, non un piano acquisti. Per i buyer B2B che valutano lo SKU, il punto di partenza pratico è decidere tra entry-level UST, Google TV di fascia media, laser premium e DLP commercial-grade, e solo dopo abbinare la capability di fabbrica.
Step 2, riservate i componenti critici 24 settimane prima della data di spedizione. Chip DMD, light engine laser phosphor e certificati Netflix o Google TV sono i tre colli di bottiglia che ogni schedule del modello deve superare. Pubblichiamo su richiesta un foglio aggiornato dei lead time di allocazione ai buyer qualificati, ed è così che manteniamo intatta la nostra cadenza produttiva di 12 settimane su tutta la pipeline del comparto.
Per i team procurement che mappano il proiettore su un piano acquisti trimestrale, il modo più rapido per evitare una errata allocazione è suddividere la categoria in quattro fasce commerciali e assegnare ogni fascia a una buyer persona, una fascia di prezzo e una checklist di compliance. Ecco come inquadriamo la conversazione quando un partner OEM (original equipment manufacturer) o ODM (original design manufacturer) varca la soglia del nostro application lab di Shenzhen con un forecast.
Cosa cercare in un partner OEM di proiettori smart per il mercato
| Fascia | Motore tipico | Range di luminosità | ASP wholesale (USD) | MOQ presso DataMax | Lead time | Buyer principale |
|---|---|---|---|---|---|---|
| Entry Portable | Single LCD | 200-600 ANSI lumen | 58-110 $ | 1.000 unità | 15 giorni | B2C value retail |
| Mainstream 1080p | DLP / Single LCD | 800-1.500 ANSI lumen | 130-260 $ | 500 unità | 25 giorni | B2C mid-market, B2B hospitality |
| Premium 4K Portable | DLP 0,47" DMD | 1.800-2.800 ANSI lumen | 310-540 $ | 300 unità | 45 giorni | Prosumer ibrido, B2B retail signage |
| Ultra-Short Throw 4K | DLP 0,66" DMD / Laser Phosphor Display | 2.500-4.500 ANSI lumen | 780-1.450 $ | 200 unità | 60-90 giorni | Home cinema, B2B corporate, education |
| Capability | Cosa chiedere | Soglia di passaggio per il mercato proiettori smart 2025 | ||||
| Flessibilità MOQ | Possiamo partire da 500 unità? | Sì, su fascia tre e fascia quattro | ||||
| Policy campioni | Addebitate i campioni NPI? | Waived contro impegno PO | ||||
| Lead time | Da campione a produzione di massa? | 12 settimane campione, 6-8 settimane MP | ||||
| Compliance | Track record certificazioni Netflix, Google TV, Dolby? | Almeno 4 SKU certificati negli ultimi 12 mesi | ||||
| Post-vendita | Tempo di RMA (return merchandise authorization) per difetto OEM? | 15 giorni lavorativi |
Quello che la tabella non mostra è il peso regolatorio legato a ciascuna fascia, ed è un peso che muove l'economia del modello più velocemente dell'ASP (prezzo medio di vendita) di sintesi. Uno SKU Entry Portable supera in genere UL/FCC/CE-RED in un ciclo di laboratorio di quattro settimane e raramente porta licenze Netflix o Dolby — la BOM (bill of materials) è leggera e il margine di contribuzione unitario si colloca nel range 7-9%. Un Premium 4K Portable, al contrario, richiede di solito un firmware image certificato Netflix, una licenza Dolby Audio DSP (digital signal processor) e un pacchetto Google TV o Android TV GMS (Google Mobile Services), che insieme aggiungono circa 18-24 USD alla BOM e 60 giorni alla timeline di omologazione (certificazione di type-approval). La fascia UST 4K è dove la pozza di margine di questo proiettore è più profonda ma anche dove il costo di un errore è più alto: un singolo retest del motore laser phosphor display può cancellare un quarto del margine di modello, ed è per questo che gestiamo due build NPI (new product introduction) paralleli nel nostro stabilimento di Shenzhen e sboccamo il secondo sui dati di burn-in del primo lotto.
Cosa raccomanda DataMax
La dimensione e crescita del mercato dei proiettori smart 2025 in una frase
La dimensione e crescita del mercato dei proiettori smart 2025 è una storia di volumi di fascia tre e fascia quattro prezzata su un'asticella ingegneristica di fascia uno e fascia due, e i fornitori che interiorizzano questo gap possederanno i prossimi due cicli del mercato.
Ogni forecast B2B che pubblichiamo sullo SKU è costruito bottom-up su quattro input: order book OEM, feed di sell-through dal nostro pannello distributori, trend line ASP per fascia e una riconciliazione top-down contro i risultati trimestrali pubblici di Sony, Samsung, LG e Hisense Samsung Display Quarterly Report. La riconciliazione è ciò che impedisce al numero del modello di scivolare nel wishful thinking.
