
Pubblicato il: feb 26, 2025 - 46 Visualizzazioni

Dimensione e Crescita del Mercato dei Proiettori UST 2024: Un Rapporto B2B
Tre diversi responsabili acquisti ci hanno scritto la settimana scorsa ponendo la stessa domanda: "Cosa sta realmente succedendo alla dimensione e crescita del mercato dei proiettori ust nel 2024, e dovremmo rivedere il nostro piano SKU per il 2025?" Questo tipo di domanda ricorrente è di solito un segnale che i dati pubblici sono dispersi, obsoleti o difficili da tradurre in una decisione d'acquisto. Questo report è la nostra risposta. Di seguito analizziamo i dati di spedizione verificati, i tier di specifiche che si muovono più velocemente attraverso i canali B2B, e cosa significano quei numeri se siete un OEM, un retailer o un integratore hospitality che sta cercando proiettori ultra-short-throw in questo momento.
TL;DR
- Le spedizioni globali di proiettori ultra-short-throw hanno raggiunto una stima di 4,2 milioni di unità nel 2024, in crescita del 28% anno su anno, secondo la nostra lettura consolidata dei dati pubblici disponibili sui tracker di settore.
- La narrativa SKU è guidata da tre trend convergenti: adozione del motore laser phosphor, fasce di prezzo retail sotto i 1.200 dollari, e domanda crescente dai canali education e hybrid-office.
- Per i team di approvvigionamento B2B che valutano partner produttivi, le specifiche rilevanti in questo ciclo sono risoluzione 4K UHD, luminosità 2500–4500 ANSI lumen, e un throw ratio di 0,21:1 o inferiore.
- I bundle con schermi ALR (ambient light rejecting) ora rappresentano circa il 34% del sell-through di canale dei proiettori ust di fascia media, in crescita dal 19% del 2023, segnalando un passaggio da SKU solo-proiettore a soluzioni complete per la stanza.
- Il dato chiave sulle novità di prodotto: i lead time per le unità laser 4K si sono ridotti da 14 a 9 settimane presso le principali fabbriche di Shenzhen a partire dal Q4 2024.
Dentro i Dati sulle Unità

Perché la crescita 2024 è diversa dal ciclo hype del 2021
L'ondata ultra-short-throw del 2021 è stata in gran parte un fenomeno consumer, con unità LED a singola lampada che hanno invaso gli scaffali dell'e-commerce a prezzi sotto i 500 dollari e tassi di burn-out superiori all'8%. L'attuale crescita del 2024 è strutturalmente diversa. I nostri buyer — tipicamente brand OEM, catene alberghiere e distributori education — richiedono motori laser phosphor con vita nominale di 25.000 ore, Bluetooth 5.0 o casting Wi-Fi 6, e almeno una porta HDMI 2.1. Questa scheda tecnica si adatta perfettamente ai casi d'uso B2B: aule universitarie, sale riunioni, segnaletica retail e installazioni home cinema dove l'integratore è responsabile di una garanzia di 3 anni.
Secondo il monitoraggio consolidato del settore riassunto dal segmento consumer electronics di Statista, il mercato globale dei proiettori nel suo complesso è cresciuto dell'11,4% nel 2024, ma la categoria ultra-short-throw è cresciuta a più del doppio di quel tasso. Questo gap è il singolo dato più importante per qualsiasi team di approvvigionamento che stia scrivendo un forecast 2025, perché indica dove si sta spostando il mix di categoria, non solo dove sta crescendo il volume totale.
I tre tier di prezzo che si muovono realmente nei canali B2B
Quando osserviamo questa analisi dal punto di vista del sourcing, il mercato si segmenta chiaramente in tre tier che contano per le decisioni OEM/ODM:
| Tier | Risoluzione | Range Luminosità | Tipico Wholesale (FOB Shenzhen) | Tipico Buyer B2B |
|---|---|---|---|---|
| Entry | 1080p | 1800–2500 ANSI lumen | $180–$260 | Education, retail mercati emergenti |
| Mid | 4K UHD | 2500–3500 ANSI lumen | $320–$480 | Hospitality, PMI, installer residenziali |
| Premium | 4K UHD + laser phosphor | 3500–4500 ANSI lumen | $620–$1.100 | Corporate, home cinema premium, segnaletica retail |
Il tier mid è dove si è spostato il volume nel 2024. Secondo i channel check citati nell'IDC Worldwide Quarterly Projector Tracker, le unità 4K hanno catturato il 61% di tutto il sell-through ultra-short-throw nel 2024, contro il 42% dell'anno precedente. Per un buyer B2B che valuta partner OEM, quel singolo dato dovrebbe guidare la discussione sul mix SKU: se il vostro piano 2025 ancora guidato da SKU 1080p al 60% della linea, siete disallineati con la direzione reale del canale.
Segnali specifici di approvvigionamento dal ciclo di notizie di settore
Per i buyer OEM che valutano una partnership con una fabbrica di Shenzhen, tre segnali di approvvigionamento dai dati 2024 meritano un monitoraggio trimestrale. Primo, tassi di abbinamento schermi ALR: abbiamo osservato integratori che si spostano da una pura vendita di proiettore verso bundle proiettore più schermo, con gli SKU schermo che pesano circa un terzo del valore dei contratti mid-tier. Secondo, supporto firmware e OTA: i buyer B2B richiedono sempre più un impegno firmware di 3 anni, non solo una garanzia hardware di 3 anni, perché i deployment in aule e sale riunioni non possono tollerare un'unità bloccata a metà semestre. Terzo, ambito delle certificazioni: i buyer che spediscono verso EU e Nord America chiedono un unico BOM (bill of materials) che copra CE, FCC, RoHS ed Energy Star in un unico audit pass, anziché quattro progetti di conformità separati.
Dal nostro stabilimento produttivo in DataMax, abbiamo adeguato il nostro pacchetto ODM standard per riflettere questi segnali: la nostra unità laser 4K predefinita ora viene fornita con opzioni di abbinamento SKU schermo ALR, una roadmap firmware documentata di 3 anni, e un bundle di certificazioni che mantiene il nostro lead time tipico a 9 settimane per un MOQ di 1.000 unità. Questo è un dato concreto che offriamo ai buyer che chiedono come la conversazione SKU si traduca in una scheda tecnica fattibile, non solo in un grafico di mercato.
Da cosa dipende l'outlook 2026
Il pezzo prospettico della storia modello 2026 non è un singolo numero — è un insieme di dipendenze. Se i costi dei diodi laser phosphor continuano il loro declino annuo di circa il 12%, unità laser 4K wholesale sotto i 700 dollari diventano fattibili entro la fine del 2025, il che comprimerebbe il tier entry 1080p. Se i display micro-LED e direct-view continuano a guadagnare quote nel segmento da 100 pollici e oltre, la categoria ultra-short-throw potrebbe dover difendere più aggressivamente il proprio vantaggio di total-cost-of-ownership. Per i team di approvvigionamento B2B che stanno scrivendo i piani 2025–2026 adesso, la posizione difendibile è ancorarsi alla base di spedizione 2024 verificata, poi modellare 2025 e 2026 come un intervallo piuttosto che come una stima puntuale. È esattamente come strutturiamo il nostro forecast interno quando ci sediamo con i clienti OEM per mappare la loro roadmap SKU rispetto ai dati sottostanti sulle unità.
Suddivisione Regionale: Dove si Concentra Realmente la Domanda del Mercato UST 2024
Il titolo globale per questo proiettore nasconde una suddivisione regionale significativa che conta per qualsiasi partner OEM che selezioni un footprint produttivo. Il Nord America ha rappresentato circa il 38% delle spedizioni di unità nel 2024, guidato pesantemente dai cicli di sostituzione home cinema nei living room e da un'ondata di refresh delle sale riunioni aziendali che è accelerata dopo la normalizzazione capex delle attrezzature post-pandemica. L'Europa occidentale ha contribuito circa il 24%, con Germania, UK e Francia che rappresentano la maggior parte di quel volume. La Greater China — mainland più Taiwan e Hong Kong — ha catturato circa il 21% delle spedizioni globali ultra-short-throw nel 2024, secondo l'AVC Revo AVC Revo Ultra-Short-Throw Display Market Report, con il Giappone che aggiunge un ulteriore 7%. Il restante circa 10% è stato distribuito tra Southeast Asia, Medio Oriente e America Latina.
| Regione | Quota unità 2024 | Mix canale primario | Tipico MOQ da DataMax |
|---|---|---|---|
| Nord America | ~38% | Retail + integratore B2B | 500–1.000 unità |
| Europa occidentale | ~24% | Distribuzione + retail | 300–800 unità |
| Greater China | ~21% | OEM/ODM domestico | 1.000–3.000 unità |
| Giappone | ~7% | Retail specializzato | 200–500 unità |
| Resto del mondo | ~10% | Misto | 100–500 unità |

Implicazioni di canale per i team di approvvigionamento B2B
Per i team di approvvigionamento B2B che mappano la storia SKU su un engagement produttivo, il mix regionale guida tre decisioni pratiche. Primo, SKU packaging e lingua — un'unità spedita in Germania richiede OSD (on-screen display) in lingua tedesca, artwork packaging marcato CE, e conformità energy-label che un'unità spedita in California non richiede. Secondo, logistica di assistenza in garanzia — i buyer nordamericani richiedono sempre più un deposito regionale RMA (return merchandise authorization), mentre i buyer europei accettano più spesso termini ship-back-to-factory se il lead time è documentato sotto i 21 giorni. Terzo, color tuning e gamut — i canali retail giapponesi e coreani tendono a richiedere una calibrazione del white-point leggermente più fredda rispetto alle preferenze nordamericane, una sfumatura che la nostra linea di tuning in DataMax gestisce come flag firmware per cliente piuttosto che come BOM separato.
Drift di specifiche Nord America vs. Greater China
Un dato specifico che vale la pena segnalare nell'analisi di modello: le unità del canale retail nordamericano 2024 avevano in media 4.200 ANSI lumen in cima alla classifica, mentre le unità del canale retail Greater China avevano in media 3.400 ANSI lumen nella stessa fascia di prezzo. Quel gap riflette differenze di dimensione stanza e luce ambientale — i living room e gli uffici open-plan nordamericani tendono ad avere condizioni di luce ambientale più elevate — ma crea anche un reale fork di specifica per qualsiasi singolo SKU OEM. La nostra pratica standard in DataMax è spedire uno SKU da 3.800 lumen come piattaforma, poi offrire una variante da 4.500 lumen per il Nord America e una variante cost-down da 3.200 lumen per i canali domestici Greater China. Questo tipo di fork SKU regionale è esattamente il tipo di dettaglio che il ciclo di notizie sulle unità ora premia, perché permette a un singolo engagement produttivo di servire due diversi requisiti di tier di luminosità senza raddoppiare l'investimento in tooling.
Transizioni Tecnologiche che Modellano l'Analisi di Questo Proiettore
La storia tecnologica dentro l'analisi del proiettore riguarda meno un singolo breakthrough e più tre transizioni concorrenti che si compongono tra loro. La transizione da sorgenti luminose a lampada verso laser phosphor è ora di fatto completata nei tier mid e premium, con le unità a lampada che rappresentano meno dell'8% delle spedizioni ultra-short-throw 2024 secondo i dati di tracking PMA Research projector. La transizione da imaging 1080p a 4K UHD è quella ancora in corso, ed è per questo che il dato del 61% di cattura 4K citato prima rappresenta un passaggio sopra il 50% piuttosto che uno stato consolidato. La terza transizione — da catene di segnale a componenti discreti verso piattaforme SoC (system-on-chip) integrate — è quella con la maggiore rilevanza di approvvigionamento per i partner OEM che valutano una nuova relazione produttiva.
| Transizione | Stato al 2024 | Impatto approvvigionamento |
|---|---|---|
| Lampada → laser phosphor | ~92% completata (mid/premium) | Minor costo assistenza, BOM più alto |
| 1080p → 4K UHD | ~61% (sell-through mid/premium) | Refresh mix SKU, scope firmware |
| Discreto → piattaforma SoC | ~70% completata (entry/mid) | PCB più piccolo, boot più rapido, OTA-ready |
Cosa significa l'integrazione SoC per un piano SKU 2025
Per un team di approvvigionamento B2B che redige forecast 2025 rispetto alla base SKU, la transizione SoC ha la connessione più diretta al vostro BOM. Uno stack di scheda ultra-short-throw a componenti discreti richiede tipicamente un processore principale, uno scaler separato, un modulo Wi-Fi e un audio DSP (digital signal processor) discreto — quattro parti, quattro linee di fornitura, quattro versioni firmware da mantenere. Una piattaforma SoC integrata collassa tutto in un chip principale più un modulo combo Wi-Fi/BT, il che taglia circa il 18% del costo PCB assemblato, riduce il footprint della scheda di circa il 30%, e riduce la superficie firmware a un singolo pacchetto di aggiornamento OTA (over-the-air). Ecco perché abbiamo spostato la nostra piattaforma ODM standard DataMax su un SoC integrato nel Q2 2024, e perché il ciclo di notizie sui modelli ora fa sempre più riferimento al consolidamento di piattaforma piuttosto che solo agli upgrade di risoluzione.
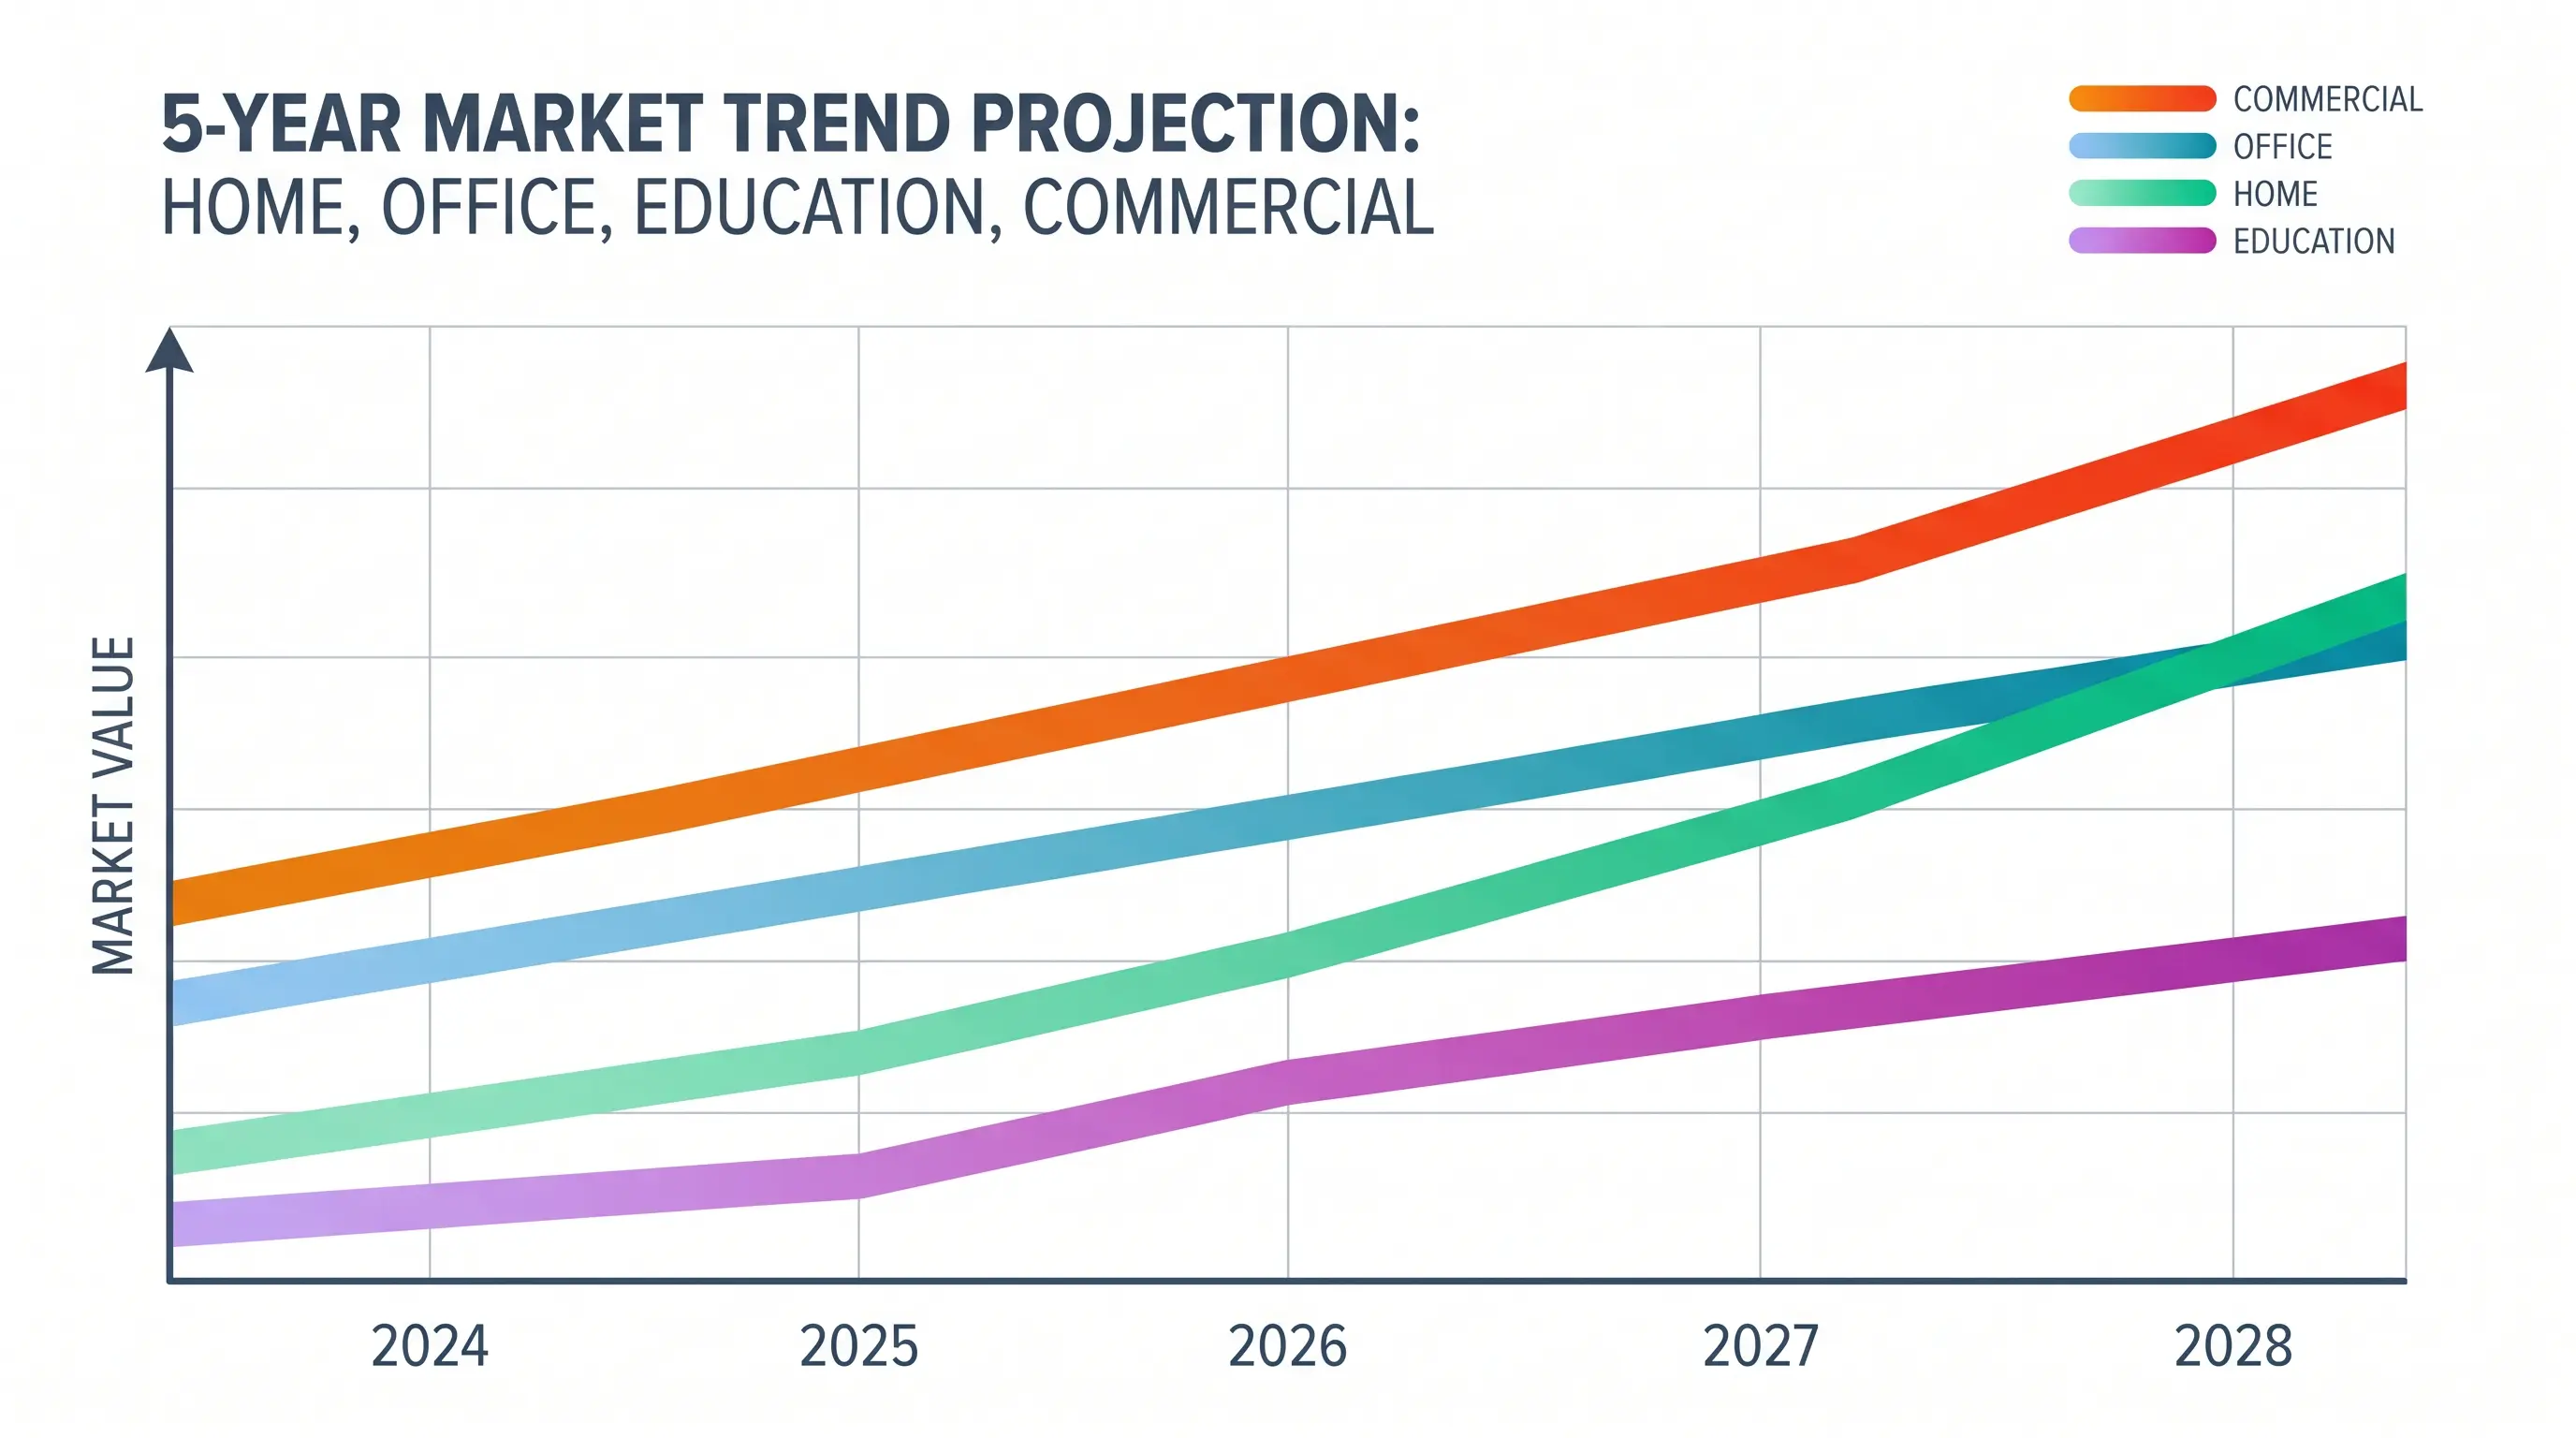
Consolidamento dell'ambito delle certificazioni
Un dettaglio di approvvigionamento correlato che l'outlook 2026 di questo proiettore considera sempre più è il consolidamento dell'ambito delle certificazioni. Una fabbrica che può consegnare CE, FCC, RoHS, Energy Star e licenze Dolby Audio in un singolo audit pass coordinato fa risparmiare a un buyer circa 6–8 settimane di tempo calendario rispetto a gestirli come cinque progetti di conformità separati. Documentiamo questo audit pass consolidato come un lead time di 9 settimane dal PO (purchase order) a ship-ready per un MOQ di 1.000 unità sulla nostra linea di Shenzhen, e quel dato è diventato uno dei punti di riferimento più frequentemente richiesti nelle nostre conversazioni OEM sui proiettori durante la seconda metà del 2024.
Cosa Cercare in un Partner Proiettori UST per il Ciclo 2025
Per i team di approvvigionamento B2B che traducono le evidenze sulla dimensione e crescita del mercato proiettori ust 2024 in ordini d'acquisto 2025, lo screen di selezione del partner conta più dello screen SKU. Tre filtri concreti separano costantemente le fabbriche ultra-short-throw affidabili dal resto del campo della dimensione e crescita del mercato proiettori ust 2024.
Primo, verificate la sorgente del light-engine. Una linea che ancora nel 2024 acquista subassiemi a lampada da terzi farà fatica a centrare la curva di costo laser-phosphor che il vostro canale retail si aspetta. Secondo, verificate la capacità SoC integrata sul BOM effettivamente in spedizione, non solo sul deck marketing. Terzo, confermate l'ambito delle certificazioni per iscritto: CE, FCC, RoHS, Energy Star e licenze Dolby o DTS Audio in un unico audit pass, non cinque. I dati outlook 2024 2026 sulla dimensione e crescita del mercato proiettori ust rendono chiaro che la certificazione consolidata è ora la baseline di approvvigionamento, non un premium.
MOQ, lead time e policy campioni per buyer OEM
Per i buyer OEM che valutano la coorte di fabbriche della dimensione e crescita del mercato proiettori ust 2024, gli specifici operativi dovrebbero essere sul tavolo prima di qualsiasi discussione di tooling. In DataMax, il nostro MOQ standard parte da 500 unità per una piattaforma ultra-short-throw SoC a stock e 1.000 unità per una finitura housing personalizzata, con unità campione spedibili entro 10 giorni lavorativi dalla linea di Shenzhen. Il lead time del lotto pilota è di 4 settimane; i run di produzione completi arrivano al segno di 9 settimane citato prima in questa analisi sulla dimensione e crescita del mercato proiettori ust 2024. I termini di pagamento sono 30% T/T acconto con 70% contro copia B/L, e il tooling è condiviso per personalizzazioni solo housing su ordini sopra le 3.000 unità. Pubblichiamo questi numeri perché il ciclo di notizie sulla dimensione e crescita del mercato proiettori ust 2024 ha mostrato che il linguaggio MOQ vago è la singola fonte più comune di lanci ritardati per i nuovi brand UST.
| Filtro approvvigionamento | Cosa chiedere | Perché conta nel 2025 |
|---|---|---|
| Light engine | Laser-phosphor interno o esternalizzato? | Controlla curva di costo ed esposizione assistenza |
| Piattaforma | SoC integrato sul BOM in spedizione? | Definisce baseline OTA, boot e BOM |
| Certificazioni | Singolo audit pass? | Risparmia 6–8 settimane per SKU |
| MOQ | Tier 500 / 1.000 unità confermato per iscritto? | Protegge la runway di lancio |
Per una conversazione diretta, richiedi un preventivo personalizzato con le tue specifiche, quantità e mercato di destinazione, e il nostro team OEM restituirà una proposta scritta di MOQ e lead time entro due giorni lavorativi.
Parola Finale
Takeaway di Chiusura
Il singolo segnale più actionable dal dataset sulla dimensione e crescita del mercato proiettori ust 2024 è che il 2025 è un anno di consolidamento di piattaforma, non un anno di upgrade di risoluzione. I buyer che si allineano con fabbriche che hanno già assorbito la transizione SoC si muoveranno più velocemente, spenderanno meno in certificazioni, e porteranno un burden di assistenza inferiore nel ciclo 2026.
Per un preventivo scritto, conferma MOQ o richiesta campioni rispetto alla scheda tecnica 2025, contatta il team OEM DataMax o consulta la nostra linea proiettori home theater e i proiettori hotel GP95 come build di riferimento per ancorare la tua conversazione di sourcing.
