
Опубликовано: фев 26, 2025 - 8 Просмотры

Объём рынка ультракороткофокусных проекторов и рост в 2024 году: B2B-отчёт
На прошлой неделе три разных менеджера по закупкам написали нам с одним и тем же вопросом: «Что реально происходит с объёмом рынка ультракороткофокусных проекторов и его ростом в 2024 году, и нужно ли пересматривать наш SKU-план на 2025 год?» Когда один и тот же вопрос повторяется несколько раз — это, как правило, сигнал о том, что публичные данные либо разрозненные, либо устаревшие, либо их сложно перевести в закупочное решение. Этот отчёт — наш ответ. Ниже мы разбираем верифицированные данные об отгрузках, сегменты спецификаций, которые быстрее всего проходят через B2B-каналы, и что эти цифры значат, если вы — OEM-партнёр, ритейлер или интегратор в гостиничном сегменте, который сейчас ищет поставщика ультракороткофокусных проекторов.
TL;DR
- Мировые отгрузки ультракороткофокусных проекторов в 2024 году достигли примерно 4,2 млн единиц, что на 28% больше по сравнению с предыдущим годом, по нашей сводной оценке открытых данных трекеров.
- В динамике SKU-продуктов сходятся три тренда: переход на лазерно-фосфорный источник света, розничные ценовые точки ниже $1 200 и растущий спрос со стороны образовательного канала и гибридных офисов.
- Для B2B-команд по закупкам, оценивающих OEM-партнёров, ключевые характеристики в этом цикле — разрешение 4K UHD, яркость 2500–4500 ANSI люмен и проекционное отношение 0,21:1 или ниже.
- Комплекты с ALR-экранами (Ambient Light Rejecting) теперь формируют около 34% продаж в среднем ценовом сегменте ультракороткофокусных проекторов через каналы — против 19% в 2023 году, что говорит о переходе от SKU «только проектор» к комплексным решениям «комната под ключ».
- Главный сигнал по рынку: сроки поставки 4K-лазерных моделей сократились с 14 до 9 недель на большинстве крупных фабрик Шэньчжэня к Q4 2024.
Что стоит за цифрами

Чем рост 2024 года отличается от хайпа 2021-го
Волна ультракороткофокусных проекторов 2021 года была в основном потребительским явлением: одноламповые LED-модели наводнили онлайн-площадки по цене ниже $500 с уровнем брака выше 8%. Текущий рост в 2024 году носит структурный характер. Наши покупатели — как правило, OEM-бренды, гостиничные сети и дистрибьюторы для образовательных учреждений — заказывают проекторы на лазерно-фосфорном источнике с заявленным ресурсом 25 000 часов, Bluetooth 5.0 или Wi-Fi 6 для трансляции и как минимум один порт HDMI 2.1. Такой лист спецификаций чётко ложится на B2B-сценарии использования: лекционные залы, переговорные комнаты, ритейл-витрины и инсталляции домашнего кинотеатра, где интегратор несёт ответственность за 3-летнюю гарантию.
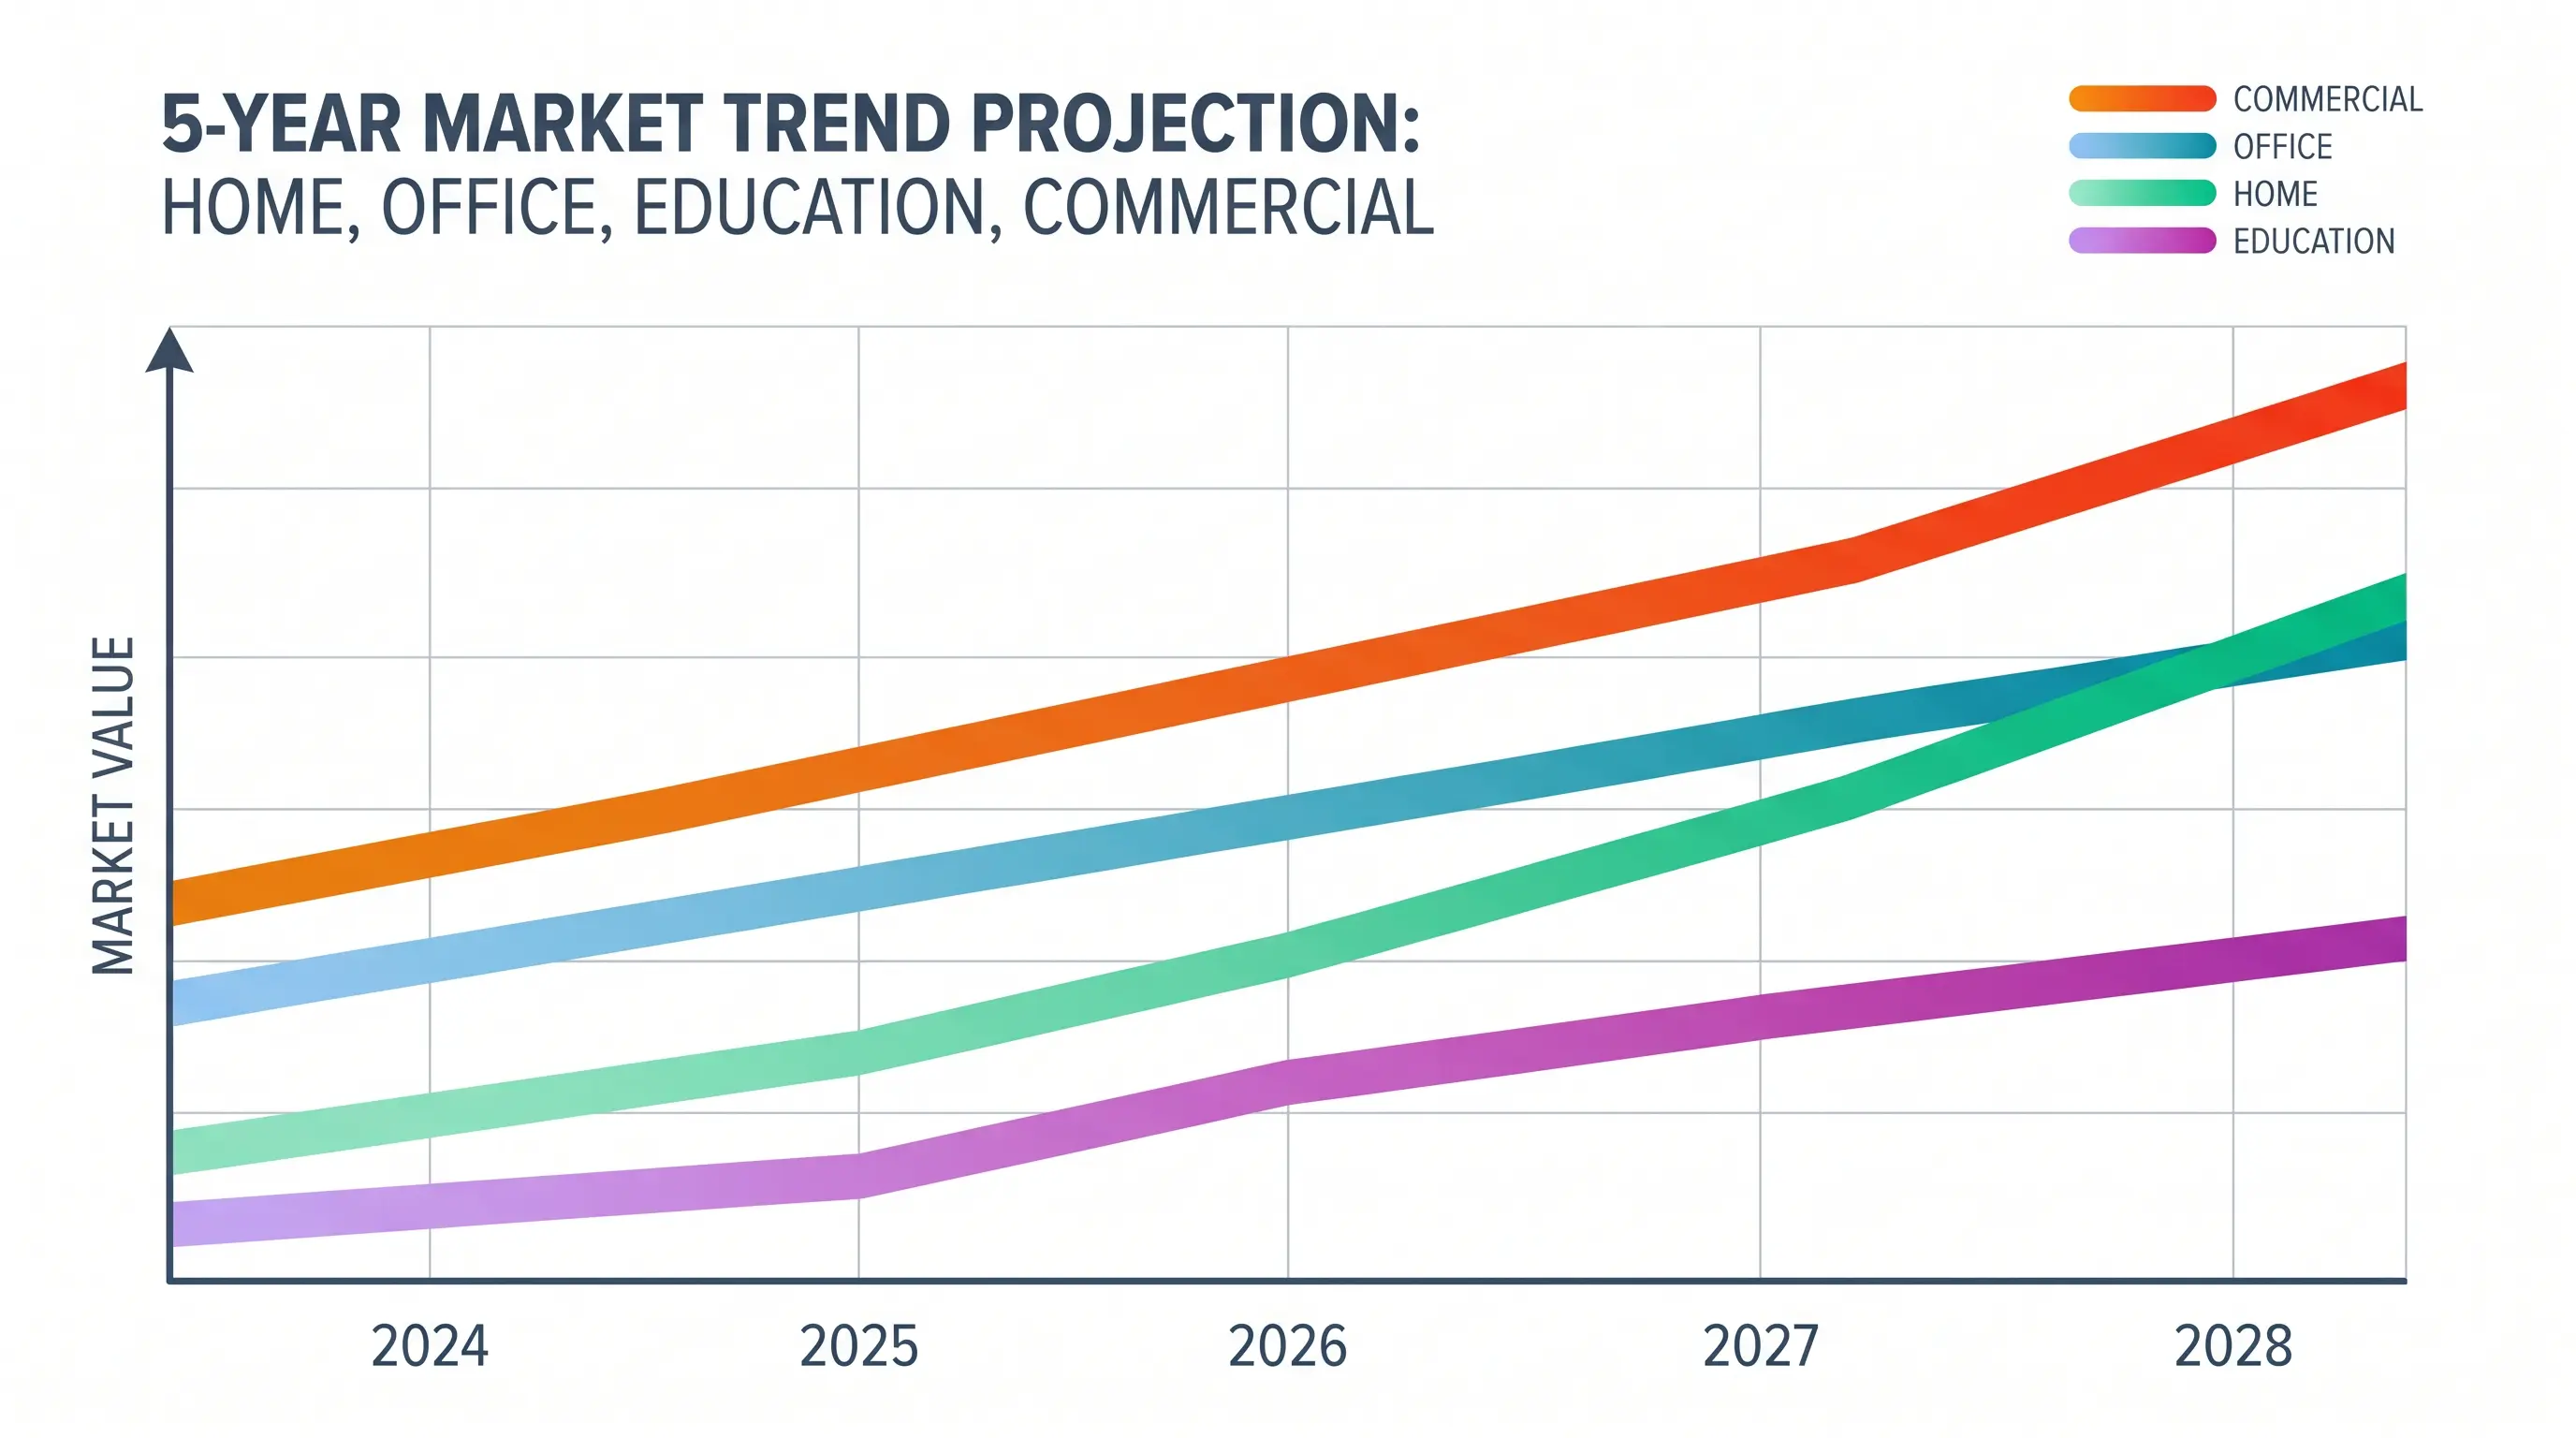
По сводным данным трекинга индустрии, обобщённым в сегменте потребительской электроники Statista, глобальный рынок проекторов в целом вырос на 11,4% в 2024 году, а сегмент ультракороткофокусных проекторов — более чем вдвое быстрее. Этот разрыв — самая важная точка данных для любой команды закупок, составляющей прогноз на 2025 год, потому что он показывает, куда смещается структура категории, а не просто где растут общие объёмы.
Три ценовых сегмента, которые реально двигаются через B2B-каналы
Если смотреть на аналитику проекторов с точки зрения закупок, рынок чётко делится на три сегмента, важных для OEM/ODM-решений:
| Сегмент | Разрешение | Диапазон яркости | Типичная оптовая цена (FOB Шэньчжэнь) | Типичный B2B-покупатель |
|---|---|---|---|---|
| Начальный | 1080p | 1800–2500 ANSI лм | $180–$260 | Образование, ритейл на развивающихся рынках |
| Средний | 4K UHD | 2500–3500 ANSI лм | $320–$480 | Гостиничный бизнес, SMB, инсталляторы |
| Премиум | 4K UHD + лазерно-фосфорный | 3500–4500 ANSI лм | $620–$1 100 | Корпоративный сегмент, премиальный домашний кинотеатр, ритейл-витрины |
Средний сегмент — именно туда в 2024 году сместился основной объём. По канальным данным, на которые ссылается IDC Worldwide Quarterly Projector Tracker, 4K-модели заняли 61% всех продаж ультракороткофокусных проекторов в 2024 году против 42% годом ранее. Для B2B-покупателя, оценивающего OEM-партнёров, эта единственная цифра должна определять обсуждение SKU-микса: если в вашем плане на 2025 год по-прежнему 60% линейки — это 1080p-модели, вы разошлись с реальным направлением канала.
Закупочные сигналы из новостного потока по проекторам
Для OEM-покупателей, оценивающих партнёрство с фабрикой в Шэньчжэне, есть три закупочных сигнала в данных 2024 года, за которыми стоит следить ежеквартально. Первый — привязка ALR-экранов: мы видим, как интеграторы переходят от чистой продажи проектора к комплекту «проектор + экран», и SKU экранов теперь составляют примерно треть стоимости сделки в среднем сегменте. Второй — поддержка прошивки и OTA-обновлений: B2B-покупатели всё чаще требуют 3-летнее обязательство по обновлению прошивки, а не только 3-летнюю аппаратную гарантию, потому что в учебных аудиториях и переговорных «окирпиченный» посреди семестра проектор недопустим. Третий — пакет сертификации: покупатели, поставляющие в ЕС и Северную Америку, хотят единый BOM (спецификацию материалов), покрывающий CE, FCC, RoHS и Energy Star за один цикл аудита, а не четыре отдельных проекта по комплаенсу.
На собственной фабрике DataMax мы скорректировали стандартный ODM-пакет с учётом этих сигналов: наша базовая 4K-лазерная модель теперь поставляется с опциями ALR-экранов, документированной 3-летней roadmap по прошивке и консолидированным сертификационным пакетом, что удерживает типовой срок поставки на уровне 9 недель для MOQ 1 000 единиц. Это конкретная точка данных, которую мы предлагаем покупателям, которые спрашивают, как обсуждение SKU превращается в рабочий лист спецификаций, а не просто в рыночный график.
От чего зависит прогноз на 2026 год
Упреждающая часть истории про 2026 год — это не одна цифра, а набор зависимостей. Если стоимость лазерно-фосфорных диодов продолжит снижаться примерно на 12% в год, оптовые 4K-лазерные модели дешевле $700 станут реальными к концу 2025 года, что сожмёт начальный сегмент 1080p. Если micro-LED и дисплеи прямого обзора продолжат забирать долю в сегменте от 100 дюймов и выше, ультракороткофокусной категории придётся активнее отстаивать своё преимущество по совокупной стоимости владения. Для B2B-команд закупок, которые сейчас пишут планы на 2025–2026 годы, обоснованная позиция — зафиксировать верифицированную базу отгрузок 2024 года, а 2025 и 2026 моделировать как диапазон, а не как точечную оценку. Именно так мы строим собственный внутренний прогноз, когда садимся с OEM-заказчиками, чтобы сопоставить их SKU-roadmap с базовыми данными по объёмам.
Региональная структура: где фактически концентрируется спрос
Глобальный заголовок рынка проекторов скрывает значимое региональное распределение, которое важно для любого OEM-партнёра при выборе фабричного следа. На Северную Америку пришлось около 38% отгрузок в 2024 году — в основном за счёт цикла замены домашних кинотеатров и волны обновления переговорных комнат в корпоративном сегменте, которая ускорилась после нормализации капекса на оборудование в пост-пандемийный период. Западная Европа дала примерно 24%, основной объём пришёлся на Германию, Великобританию и Францию. Большой Китай — материковая часть плюс Тайвань и Гонконг — занял около 21% мировых отгрузок ультракороткофокусных проекторов в 2024 году по данным AVC Revo Ultra-Short-Throw Display Market Report, ещё 7% добавила Япония. Оставшиеся примерно 10% распределены между Юго-Восточной Азией, Ближним Востоком и Латинской Америкой.
| Регион | Доля отгрузок 2024 | Основной канал | Типичный MOQ на DataMax |
|---|---|---|---|
| Северная Америка | ~38% | Ритейл + B2B-интегратор | 500–1 000 единиц |
| Западная Европа | ~24% | Дистрибуция + ритейл | 300–800 единиц |
| Большой Китай | ~21% | Внутренний OEM/ODM | 1 000–3 000 единиц |
| Япония | ~7% | Специализированный ритейл | 200–500 единиц |
| Остальной мир | ~10% | Смешанный | 100–500 единиц |
Канальные последствия для B2B-команд закупок
Для B2B-команд закупок, которые накладывают SKU-историю на работу с фабрикой, региональная структура определяет три практических решения. Во-первых, упаковка и языковые SKU — устройство, отправляемое в Германию, требует немецкоязычного OSD (экранного меню), упаковки с маркировкой CE и соответствия требованиям по энергетической маркировке, которые не нужны для устройства, отправляемого в Калифорнию. Во-вторых, логистика гарантийного обслуживания — североамериканские покупатели всё чаще требуют региональный RMA-склад (return merchandise authorization), тогда как европейские чаще принимают условия отправки на фабрику, если документально подтверждённый срок не превышает 21 день. В-третьих, цветовая настройка и гамма — японские и корейские розничные каналы обычно требуют чуть более холодной калибровки баланса белого, чем североамериканские предпочтения. Это нюанс, который наша линия финальной настройки на DataMax обрабатывает как флаг прошивки для конкретного заказчика, а не как отдельный BOM.
Разница в спецификациях между Северной Америкой и Большим Китаем
Конкретная точка данных, которую стоит отметить в модельном анализе: средний показатель яркости топовых моделей в розничном канале Северной Америки в 2024 году составил 4 200 ANSI люмен, тогда как в розничном канале Большого Китая в сопоставимой ценовой полке — 3 400 ANSI люмен. Этот разрыв объясняется размерами помещений и уровнем внешней засветки — североамериканские гостиные и офисы открытой планировки обычно светлее, — но он также создаёт реальную развилку в спецификации для любого единого OEM-SKU. Наша стандартная практика на DataMax — выпускать платформу на 3 800 люмен, а затем предлагать вариант 4 500 люмен для Северной Америки и более бюджетный вариант 3 200 люмен для внутренних каналов Большого Китая. Именно такие региональные SKU-развилки вознаграждаются новостным потоком по рынку, потому что позволяют обслуживать два разных требования по яркости в рамках одного фабричного контракта без удвоения инвестиций в оснастку.
Технологические переходы, формирующие аналитику проекторов
Технологическая часть аналитики проекторов — это скорее не один прорыв, а три параллельных перехода, которые усиливают друг друга. Переход с ламповых источников на лазерно-фосфорные в среднем и премиальном сегментах фактически завершён: ламповые модели составляют менее 8% отгрузок ультракороткофокусных проекторов в 2024 году по данным трекинга PMA Research. Переход с 1080p на 4K UHD ещё в процессе — именно поэтому приведённые ранее 61% по 4K отражают пересечение отметки 50%, а не устоявшееся состояние. Третий переход — с дискретной компонентной схемотехники на интегрированные SoC-платформы (system-on-chip) — наиболее значим для закупок при оценке нового фабричного партнёрства.
| Переход | Статус на 2024 год | Влияние на закупки |
|---|---|---|
| Лампа → лазерно-фосфор | ~92% в среднем/премиум-сегменте | Ниже сервисные расходы, выше BOM |
| 1080p → 4K UHD | ~61% в продажах среднего/премиум | Обновление SKU-микса, объём прошивки |
| Дискретная → SoC-платформа | ~70% в начальном/среднем | Меньше плата, быстрее загрузка, готовность к OTA |
Что означает SoC-интеграция для SKU-плана 2025
Для B2B-команды закупок, формирующей прогноз на 2025 год, переход на SoC имеет наиболее прямую связь с вашим BOM. Дискретная компонентная плата ультракороткофокусного проектора обычно требует основной процессор, отдельный скейлер, Wi-Fi-модуль и дискретный аудио DSP (цифровой сигнальный процессор) — четыре компонента, четыре линии поставок, четыре версии прошивки на поддержке. Интегрированная SoC-платформа сводит это к одному главному чипу плюс комбинированный модуль Wi-Fi/BT, что снижает себестоимость собранной платы примерно на 18%, сокращает площадь платы примерно на 30% и уменьшает площадь поверхности прошивки до единого OTA-пакета (over-the-air). Именно поэтому мы перевели стандартную ODM-платформу DataMax на интегрированный SoC во Q2 2024 и именно поэтому новостной поток по рынку всё чаще ссылается на консолидацию платформ, а не только на рост разрешения.
Консолидация пакета сертификации
Связанная деталь для закупок, которую всё больше учитывает прогноз по проекторам на 2026 год, — это пакет сертификации. Фабрика, способная закрыть CE, FCC, RoHS, Energy Star и лицензию Dolby Audio за один скоординированный цикл аудита, экономит покупателю примерно 6–8 недель календарного времени по сравнению с проведением этих работ в виде пяти отдельных проектов комплаенса. Мы документируем этот консолидированный аудит как срок 9 недель от PO (purchase order) до готовности к отгрузке для MOQ 1 000 единиц на нашей линии в Шэньчжэне, и эта цифра стала одной из самых запрашиваемых ориентиров в наших OEM-переговорах по проекторам во второй половине 2024 года.
На что смотреть при выборе UST-партнёра на цикл 2025
Для B2B-команд закупок, которые превращают данные по объёму рынка ультракороткофокусных проекторов 2024 года в заказы на 2025 год, отбор партнёра важнее, чем отбор SKU. Три конкретных фильтра устойчиво отделяют надёжные UST-фабрики от остальных.
Во-первых, проверьте источник светового модуля. Линия, которая в 2024 году всё ещё закупает ламповые узлы у стороннего поставщика, вряд ли попадёт в кривую стоимости лазерно-фосфорных решений, которую ожидает ваш розничный канал. Во-вторых, подтвердите возможность интегрированной SoC по фактическому серийному BOM, а не по маркетинговой презентации. В-третьих, зафиксируйте пакет сертификации письменно: CE, FCC, RoHS, Energy Star и лицензия Dolby или DTS Audio за один цикл аудита, а не пять. Данные по объёму и росту рынка ультракороткофокусных проекторов и прогноз на 2026 год показывают, что консолидированная сертификация — теперь базовая норма для закупок, а не премиум.
MOQ, сроки поставки и политика образцов для OEM-покупателей
Для OEM-покупателей, оценивающих когорту фабрик на рынке ультракороткофокусных проекторов, операционные детали должны быть на столе до любого обсуждения оснастки. На DataMax стандартный MOQ начинается от 500 единиц для стоковой SoC-платформы ультракороткофокусного проектора и 1 000 единиц для кастомного исполнения корпуса; образцы отгружаются в течение 10 рабочих дней с линии в Шэньчжэне. Срок пилотной партии — 4 недели; полное производство выходит на 9-недельный ориентир, упомянутый ранее в этом анализе рынка ультракороткофокусных проекторов. Условия оплаты — 30% T/T предоплата, 70% против копии B/L; оснастка для кастомного корпуса делится при заказах свыше 3 000 единиц. Мы публикуем эти цифры, потому что новостной фон показал: расплывчатые формулировки по MOQ — самая частая причина задержки запуска новых UST-брендов.
| Фильтр закупок | Что спросить | Почему важно в 2025 году |
|---|---|---|
| Источник света | Собственный лазерно-фосфор или аутсорс? | Определяет кривую стоимости и сервисные риски |
| Платформа | Интегрированный SoC в серийном BOM? | Задаёт базовый уровень OTA, загрузки и BOM |
| Сертификации | Один цикл аудита? | Экономит 6–8 недель на каждый SKU |
| MOQ | 500 / 1 000 единиц — подтверждено письменно? | Защищает сроки запуска |
Для прямого диалога запросите индивидуальное коммерческое предложение с целевой спецификацией, объёмом и рынком назначения — наша OEM-команда вернёт письменное предложение по MOQ и срокам поставки в течение двух рабочих дней.
Заключение
Главный вывод
Самый действенный сигнал из массива данных по объёму рынка ультракороткофокусных проекторов за 2024 год: 2025 — это год консолидации платформ, а не год апгрейда разрешения. Покупатели, которые синхронизируются с фабриками, уже прошедшими SoC-переход, будут двигаться быстрее, меньше тратить на сертификацию и нести меньшую сервисную нагрузку в цикле 2026 года.
За письменным коммерческим предложением, подтверждением MOQ или запросом образца под спецификацию 2025 года свяжитесь с OEM-командой DataMax или изучите нашу линейку проекторов для домашнего кинотеатра и референсную модель гостиничного проектора GP95, чтобы структурировать разговор о закупках.
