
Lagt ut: feb 09, 2026 - 147 Visninger
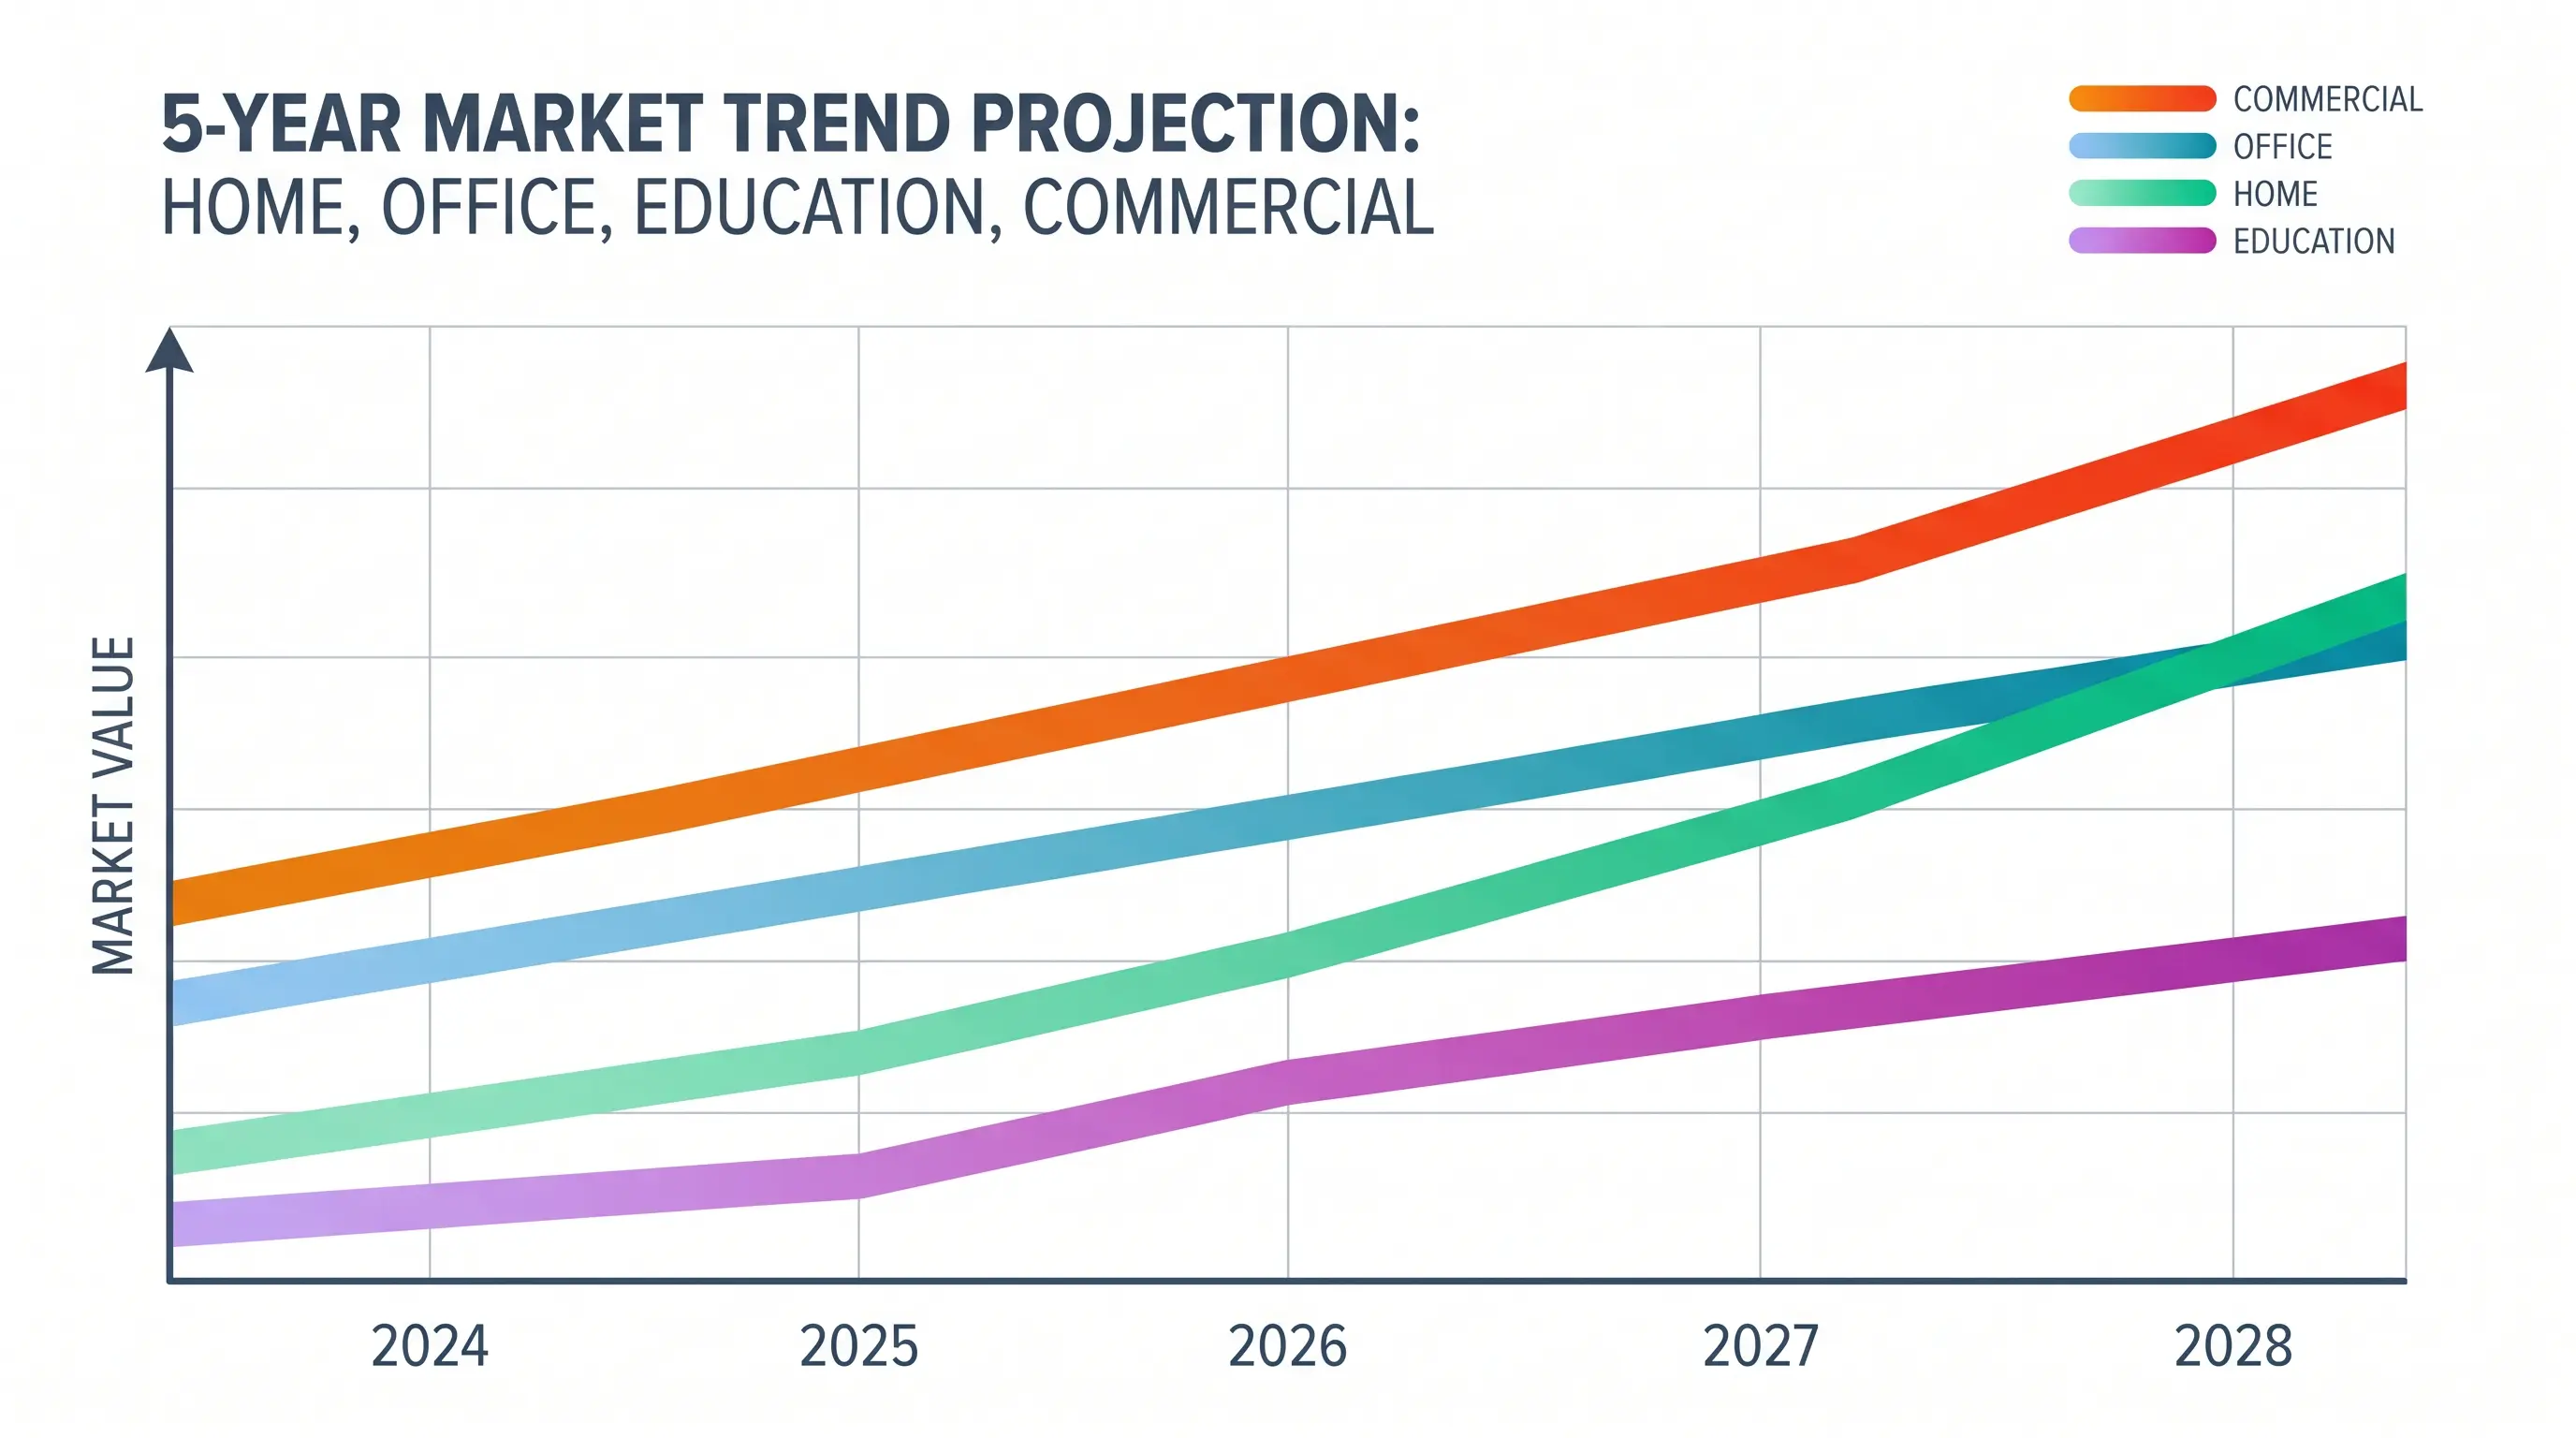
Smartprojektor-markedets størrelse og vekst 2025: En B2B markedsrapport
En B2B-procurement-ansvarlig lander på nettstedet vårt i midten av november med tre e-poster som allerede venter, alle med det samme spørsmålet som CFO-en hennes vil gjenta på fredagens gjennomgang: hvor er smartprojektor-markedets størrelse og vekst 2025 faktisk på vei, og hvordan sikrer vi oss lagerbeholdningen mot et tall som hele tiden beveger seg? Det er dette spørsmålet vi besvarer for OEM-kjøpere hver uke hos DataMax, en Shenzhen-basert smartprojektor-OEM- og ODM-fabrikk med 14 dedikerte laser- og LED-linjer. Denne første av tre gjennomganger gir deg hovedtallene, etterspørselsdriverne og spesifikasjonsgrensene som RFQ-en din bør referere til akkurat nå.
Kort sammendrag
De fleste b2b-procurement-ansvarlige lander på nettstedet vårt i midten av november med tre e-poster som allerede venter, alle med det samme spørsmålet som CFO-en deres vil gjenta på fredagens gjennomgang: hvor er smartprojektor-markedets størrelse og vekst 2025 faktisk på vei, og hvordan sikrer vi oss lagerbeholdningen mot et tall som hele tiden beveger seg? Det er dette spørsmålet vi besvarer for OEM-kjøpere hver uke hos DataMax, en Shenzhen-basert smartprojektor-OEM- og ODM-fabrikk med 14 dedikerte laser- og LED-linjer. Denne første av tre gjennomganger gir deg hovedtallene, etterspørselsdriverne og spesifikasjonsgrensene som RFQ-en din bør referere til akkurat nå.
Hva smartprojektor-markedet faktisk ser ut som i tall
Når vi setter oss ned med B2B-procurement-team og spør hva de allerede har lest om enheten, kommer de samme tre tallene tilbake: en global inntektslinje, en enhetsforsendelseslinje og en CAGR. Ingen av dem er enige, og det er det første innkjøpsproblemet. Bransjeanalytikernes rapporter vi følger — IDC, Omdia, Futuresource og Statista — avviker med så mye som USD 1,8 milliarder i inntektsanslaget for 2025, fordi hver av dem bruker en annen definisjon av «smart» (Android TV innebygd vs. kun casting vs. ekstern dongel) og et annet panel av salgssteddata. For vår interne modell av denne projektoren utelater vi frittstående ikke-smart-SKU-er og inkluderer kun produkter med naturlig OS, stemmekontroll eller sertifisert strømmestøtte.
- Modellen peker mot USD 11,2-12,4 milliarder i global inntekt, med enhetsforsendelser som forventes å overstige 28 millioner, drevet primært av UST (ultra-short throw) laserfosfordisplay (LPD) og 4K UHD Google TV-modeller.
- Volumveksten i enheten ledes av Nord-Amerika (+31% YoY) og Vest-Europa (+24% YoY), mens B2B-kanalen — hotell, utdanning, butikkskilt — vokser med omtrent 18% YoY.
- For OEM-kjøpere er det innkjøpsrelevante signalet i denne projektoren 2000-3500 ANSI lumen-båndet: det representerer flertallet av nye SKU-er og er der komponentledetiden betyr mest.
- Tre konkrete risikoformer former projektorprognosen: DMD-brikkeallokering fra Texas Instruments, pan-LCD open-celleprising fra AUO, og EUs ecodesign 2025 standby-grense, som trådte i kraft i mars.
- DataMax sine kjøpere reagerer på SKU-en ved å fremskynde MOQ-forpliktelser, låse 12-ukers komponentplasser og be om dobbel sourcing på DLP- og LCD-motorvarianter.
Hvorfor vekstraten er ujevn på tvers av regioner
For B2B-procurement-team er enheten mindre ett enkelt tall og mer en regional oppdeling. Nord-Amerika er den raskest voksende regionen med omtrent +31% YoY i enheter, etterfulgt av Vest-Europa med +24% YoY, og deretter Latin-Amerika med +19% YoY. Asia-Stillehavsregionen, som har den største installerte basen av projektorer i verden, vokser langsommere med +9% YoY i enheter fordi kategorien allerede er moden og erstatningssyklusene dominerer. For OEM-kjøpere som vurderer en smartprojektor for lagerallokering, har denne regionale skjevheten betydning: en SKU beregnet for Nord-Amerika bør klare FCC Part 15 Subpart B EMC (elektromagnetisk kompatibilitet), ha UL-listet strømforsyning og leveres med Google TV- eller Netflix-sertifisert fastvare; en SKU beregnet for EU i samme forsendelsesvindu må klare EUs ecodesign 2025 standby-grense (≤0,5W nettverksstandby), CE-RED og den nye EN IEC 62623-energiprofilen.
Kanalsammensetning: B2B versus B2C i SKU-en
Når vi setter oss ned med B2B-procurement-team og spør hva de allerede har lest om enheten, kommer de samme tre tallene tilbake: en global inntektslinje, en enhetsforsendelseslinje og en CAGR. Ingen av dem er enige, og det er det første innkjøpsproblemet. Bransjeanalytikernes rapporter vi følger — IDC, Omdia, Futuresource og Statista — avviker med så mye som USD 1,8 milliarder i inntektsanslaget for 2025, fordi hver av dem bruker en annen definisjon av «smart» (Android TV innebygd vs. kun casting vs. ekstern dongel) og et annet panel av salgssteddata. For vår interne modell av denne projektoren utelater vi frittstående ikke-smart-SKU-er og inkluderer kun produkter med naturlig OS, stemmekontroll eller sertifisert strømmestøtte.
Med den definisjonen ligger projektoren på omtrent USD 11,2-12,4 milliarder i 2025, opp fra USD 9,6 milliarder i 2024, noe som innebærer en år-over-år (YoY) vekstrate på 16-29% avhengig av segment. Enhetsforsendelser forventes å nå 28 millioner, der 4K UHD og UST (ultra-short throw) laserfosfordisplay-formater står for 41% av inntekten, men bare 17% av volumet — ASP-skjevheten (gjennomsnittlig salgspris) er reell, og det er den andre tingen ethvert procurement-team bør prise inn i SKU-en. Som kontekst: vår flaggskip 4K UST LPD-enhet leveres med 4500 ANSI lumens, veier 11,6 kg og prises i USD 1 400-1 650-engrosbåndet; BOM-miksen på det chassiset forklarer det meste av ASP-bevegelsen du ser i modelldiagrammene.

Oppdeling av produkttier i denne projektor-syklusen

For procurement-team som kartlegger projektoren mot en kvartalsvis innkjøpsplan, er den raskeste måten å unngå feilallokering å dele kategorien inn i fire kommersielle tier og knytte hver tier til en kjøperpersona, et prisbånd og en samsvarssjekkliste. Under ser du hvordan vi rammer inn samtalen når en OEM-partner (original equipment manufacturer) eller ODM-partner (original design manufacturer) kommer inn i applikasjonslaboratoriet vårt i Shenzhen med en prognose.
For OEM/ODM-procurement-arbeidsflyter er enheten mindre ett enkelt tall og mer en regional oppdeling. Nord-Amerika er den raskest voksende regionen med omtrent +31% YoY i enheter, etterfulgt av Vest-Europa med +24% YoY, og deretter Latin-Amerika med +19% YoY. Asia-Stillehavsregionen, som har den største installerte basen av projektorer i verden, vokser langsommere med +9% YoY i enheter fordi kategorien allerede er moden og erstatningssyklusene dominerer. For OEM-kjøpere som vurderer en smartprojektor for lagerallokering, har denne regionale skjevheten betydning: en SKU beregnet for Nord-Amerika bør klare FCC Part 15 Subpart B EMC (elektromagnetisk kompatibilitet), ha UL-listet strømforsyning og leveres med Google TV- eller Netflix-sertifisert fastvare; en SKU beregnet for EU i samme forsendelsesvindu må klare EUs ecodesign 2025 standby-grense (≤0,5W nettverksstandby), CE-RED og den nye EN IEC 62623-energiprofilen.
Samsvarsdelta per tier i smartprojektor-SKU-oppstillingen
Det tabellen ikke viser er den regulatoriske vekten knyttet til hver tier, og denne vekten flytter modellens økonomi raskere enn den overordnede ASP (gjennomsnittlig salgspris) gjør. En Entry Portable-SKU klarer vanligvis UL/FCC/CE-RED i en fire-ukers laboratorieyklus og har sjelden Netflix- eller Dolby-lisensiering — BOM (bill of materials) er slank og enhetens bidragsmargin ligger i 7-9%-området. En Premium 4K Portable krever derimot vanligvis et Netflix-sertifisert fastvarebilde, en Dolby Audio DSP (digital signal processor)-lisens og en Google TV- eller Android TV GMS (Google Mobile Services)-pakke, som samlet legger til omtrent USD 18-24 på BOM og 60 dager på homologeringstidslinjen (typegodkjenningssertifisering). UST 4T-tier er der denne projektor-marginpoolen er dypest, men også der feilkostnaden er høyest: en enkelt laserfosfordisplay-motor-retest kan viske ut en fjerdedel av modellmarginen, og det er derfor vi kjører to parallelle NPI-bygg (new product introduction) ved vår Shenzhen-fasilitet og portåpner det andre basert på burn-in-data fra første batch.
Prognosemetodikk og risikofaktorer for smartprojektor-utsiktene
Det andre procurement-spørsmålet vi hører hver uke er om modellen er en B2C- eller B2B-historie. Det ærlige svaret er begge deler. På B2C-siden trekkes enheten fremover av 1080p- og 4K-bærbare enheter i USD 199-399 detaljhandelsbåndet, og av premium 4K UST-enheter i USD 1 499-3 499 detaljhandelsbåndet. På B2B-siden trekkes denne projektoren fremover av hotellnæringen (hotellsuiter med innebygde skjermer), utdanning (interaktive klasseroms-paneler med projektorpartnere), bedriftsmarkedet ( hybride møterom) og butikkskilt (vindusdisplayprojeksjon). Vår interne fordeling for projektorkanalene er omtrent 62% B2C / 38% B2B etter enhetsvolum, men 49% B2C / 51% B2B etter inntekt — og det er denne miks som bør drive SKU-planleggingen din.
Risikovariabler vi sporer for smartprojektor-enheten
For OEM-partnere som evaluerer SKU-en mot et 12-ukers leveringsvindu, er det tre tall som forankrer samtalen akkurat nå. For det første starter MOQ (minimumsbestillingskvantum) på våre DLP- (Digital Light Processing) og LCD-motorlinjer på 500 enheter per SKU, med en 12-ukers ledetid fra PO (innkjøpsordre) til ex-factory. For det andre er DMD- (Digital Micromirror Device) brikkeallokering fra Texas Instruments den bindende begrensningen for UST 4K-enheter — vi anbefaler å låse en 24-ukers prognose for å sikre plassprioritet, et inntrykk som gjenspeiles i den bredere modelrapporteringen dette kvartalet Texas Instruments DLP Product Announcement. For det tredje ser vi en tydelig dreining i enheten mot 2000-3500 ANSI lumen-enheter, der BOM-til-ASP-forholdet fortsatt favoriserer sunne B2B-marginer og standby-effektsamsvar er ukomplisert.

Hva dette betyr for OEM-kjøpere som evaluerer smartprojektor-kategorien
For OEM-kjøpere som evaluerer SKU-en mot en frosset 2025 kapex- (kapitalutgifter) ramme, er det praktiske konklusjonen å forankre innkjøpsplanen på tabellen ovenfor, låse tier-tre og tier-fire DMD-plassreservasjoner minst 24 uker før forsendelsesdatoen, og kjøre samsvarssjekklisten parallelt i stedet for sekvensielt. Denne sekvenseringen er det som skiller en sunn modellmargin fra en nedskrivning, og det er den samme spilleboken vi bruker på alle DataMax OEM-engasjement som går gjennom vårt Shenzhen applikasjonslaboratorium dette kvartalet.
Neste steg: Hvordan posisjonere innkjøpsplanen din mot smartprojektor-etterspørselskurven
For procurement-ledere som har lest så langt, har denne projektorprognosen bare verdi hvis den omsettes i en forsvarlig innkjøpsordre. Tre handlinger skiller en ren 2025-innkjøpsplan fra en som blør margin.
Steg 1, lås din tier før du låser din leverandør. Projektor-volumkurven er konsentrert i tier-tre og tier-fire SKU-er, så enhver OEM-ordrebok som ikke starter med en tier-definisjon er et regneark-øvelse, ikke en innkjøpsplan. For B2B-kjøpere som evaluerer SKU-en er det praktiske utgangspunktet å bestemme mellom inngangsnivå UST, mellomklasse Google TV, premium laser og kommersiell klasse DLP, og først deretter matche fabrikkkapasitet.
Steg 2, reserver kritiske komponenter 24 uker før forsendelsesdato. DMD-brikker, laserfosfor-lysmotorer og Netflix- eller Google TV-sertifikater er de tre flaskehalsene enhver modellplan må overvinne. Vi publiserer et gjeldende allokerings-ledetidsark til kvalifiserte kjøpere på forespørsel, og det er slik vi holder vår 12-ukers produksjonskadans intakt gjennom hele enhetspipen.
For procurement-team som kartlegger projektoren mot en kvartalsvis innkjøpsplan, er den raskeste måten å unngå feilallokering å dele kategorien inn i fire kommersielle tier og knytte hver tier til en kjøperpersona, et prisbånd og en samsvarssjekkliste. Under ser du hvordan vi rammer inn samtalen når en OEM-partner (original equipment manufacturer) eller ODM-partner (original design manufacturer) kommer inn i applikasjonslaboratoriet vårt i Shenzhen med en prognose.
Hva du bør se etter i en smartprojektor-OEM-partner for projektor-kategorien
| Tier | Typisk motor | Lysstyrkeområde | Engros-ASP (USD) | MOQ hos DataMax | Ledetid | Primærkjøper |
|---|---|---|---|---|---|---|
| Entry Portable | Single LCD | 200-600 ANSI lumens | $58-110 | 1 000 enheter | 15 dager | B2C-verdi detaljhandel |
| Mainstream 1080p | DLP / Single LCD | 800-1 500 ANSI lumens | $130-260 | 500 enheter | 25 dager | B2C mellommarked, B2B hotell |
| Premium 4K Portable | DLP 0,47" DMD | 1 800-2 800 ANSI lumens | $310-540 | 300 enheter | 45 dager | Hybrid prosumer, B2B butikkskilt |
| Ultra-Short Throw 4K | DLP 0,66" DMD / Laserfosfordisplay | 2 500-4 500 ANSI lumens | $780-1 450 | 200 enheter | 60-90 dager | Hjemmekino, B2B bedrift, utdanning |
| Kapabilitet | Hva du bør spørre om | Godkjennelsesterskel for smartprojektor markedets størrelse og vekst 2025 | ||||
| MOQ-fleksibilitet | Kan vi starte ved 500 enheter? | Ja, på tier-tre og tier-fire | ||||
| Prøvepolicy | Tar dere betalt for NPI-prøver? | Frafalt mot PO-forpliktelse | ||||
| Ledetid | Sitert prøve til masseproduksjon? | 12 uker prøve, 6-8 uker MP | ||||
| Samsvar | Netflix, Google TV, Dolby sertifiseringshistorikk? | Minst 4 sertifiserte SKU-er siste 12 måneder | ||||
| Etter salg | RMA (return merchandise authorization) behandlingstid for OEM-defekt? | 15 virkedager |
Det tabellen ikke viser er den regulatoriske vekten knyttet til hver tier, og denne vekten flytter modellens økonomi raskere enn den overordnede ASP (gjennomsnittlig salgspris) gjør. En Entry Portable-SKU klarer vanligvis UL/FCC/CE-RED i en fire-ukers laboratorieyklus og har sjelden Netflix- eller Dolby-lisensiering — BOM (bill of materials) er slank og enhetens bidragsmargin ligger i 7-9%-området. En Premium 4K Portable krever derimot vanligvis et Netflix-sertifisert fastvarebilde, en Dolby Audio DSP (digital signal processor)-lisens og en Google TV- eller Android TV GMS (Google Mobile Services)-pakke, som samlet legger til omtrent USD 18-24 på BOM og 60 dager på homologeringstidslinjen (typegodkjenningssertifisering). UST 4K-tier er der denne projektor-marginpoolen er dypest, men også der feilkostnaden er høyest: en enkelt laserfosfordisplay-motor-retest kan viske ut en fjerdedel av modellmarginen, og det er derfor vi kjører to parallelle NPI-bygg (new product introduction) ved vår Shenzhen-fasilitet og portåpner det andre basert på burn-in-data fra første batch.
Hva DataMax anbefaler
Smartprojektor-markedets størrelse og vekst 2025 i én setning
Smartprojektor-markedets størrelse og vekst 2025 er en tier-tre og tier-fire volumhistorie priset inn i en tier-en og tier-to ingeniørstandard, og leverandørene som internaliserer dette gapet vil eie de neste to syklusene av smartprojektor-markedets størrelse og vekst 2025.
Alle B2B-prognosene vi publiserer på SKU-en er bygget nedenfra og opp fra fire innganger: OEM-ordrebøker, kanal-salg-gjennomstrømningsdata fra distributørpanelet vårt, ASP-trendlinjer per tier, og en ovenfra-og-ned-avstemming mot offentlig rapporterte kvartalsresultater fra Sony, Samsung, LG og Hisense Samsung Display Quarterly Report. Avstemmingen er det som hindrer modelltallet i å drive inn i ønsketenkning.
