
Publicerad: feb 09, 2026 - 135 Visningar
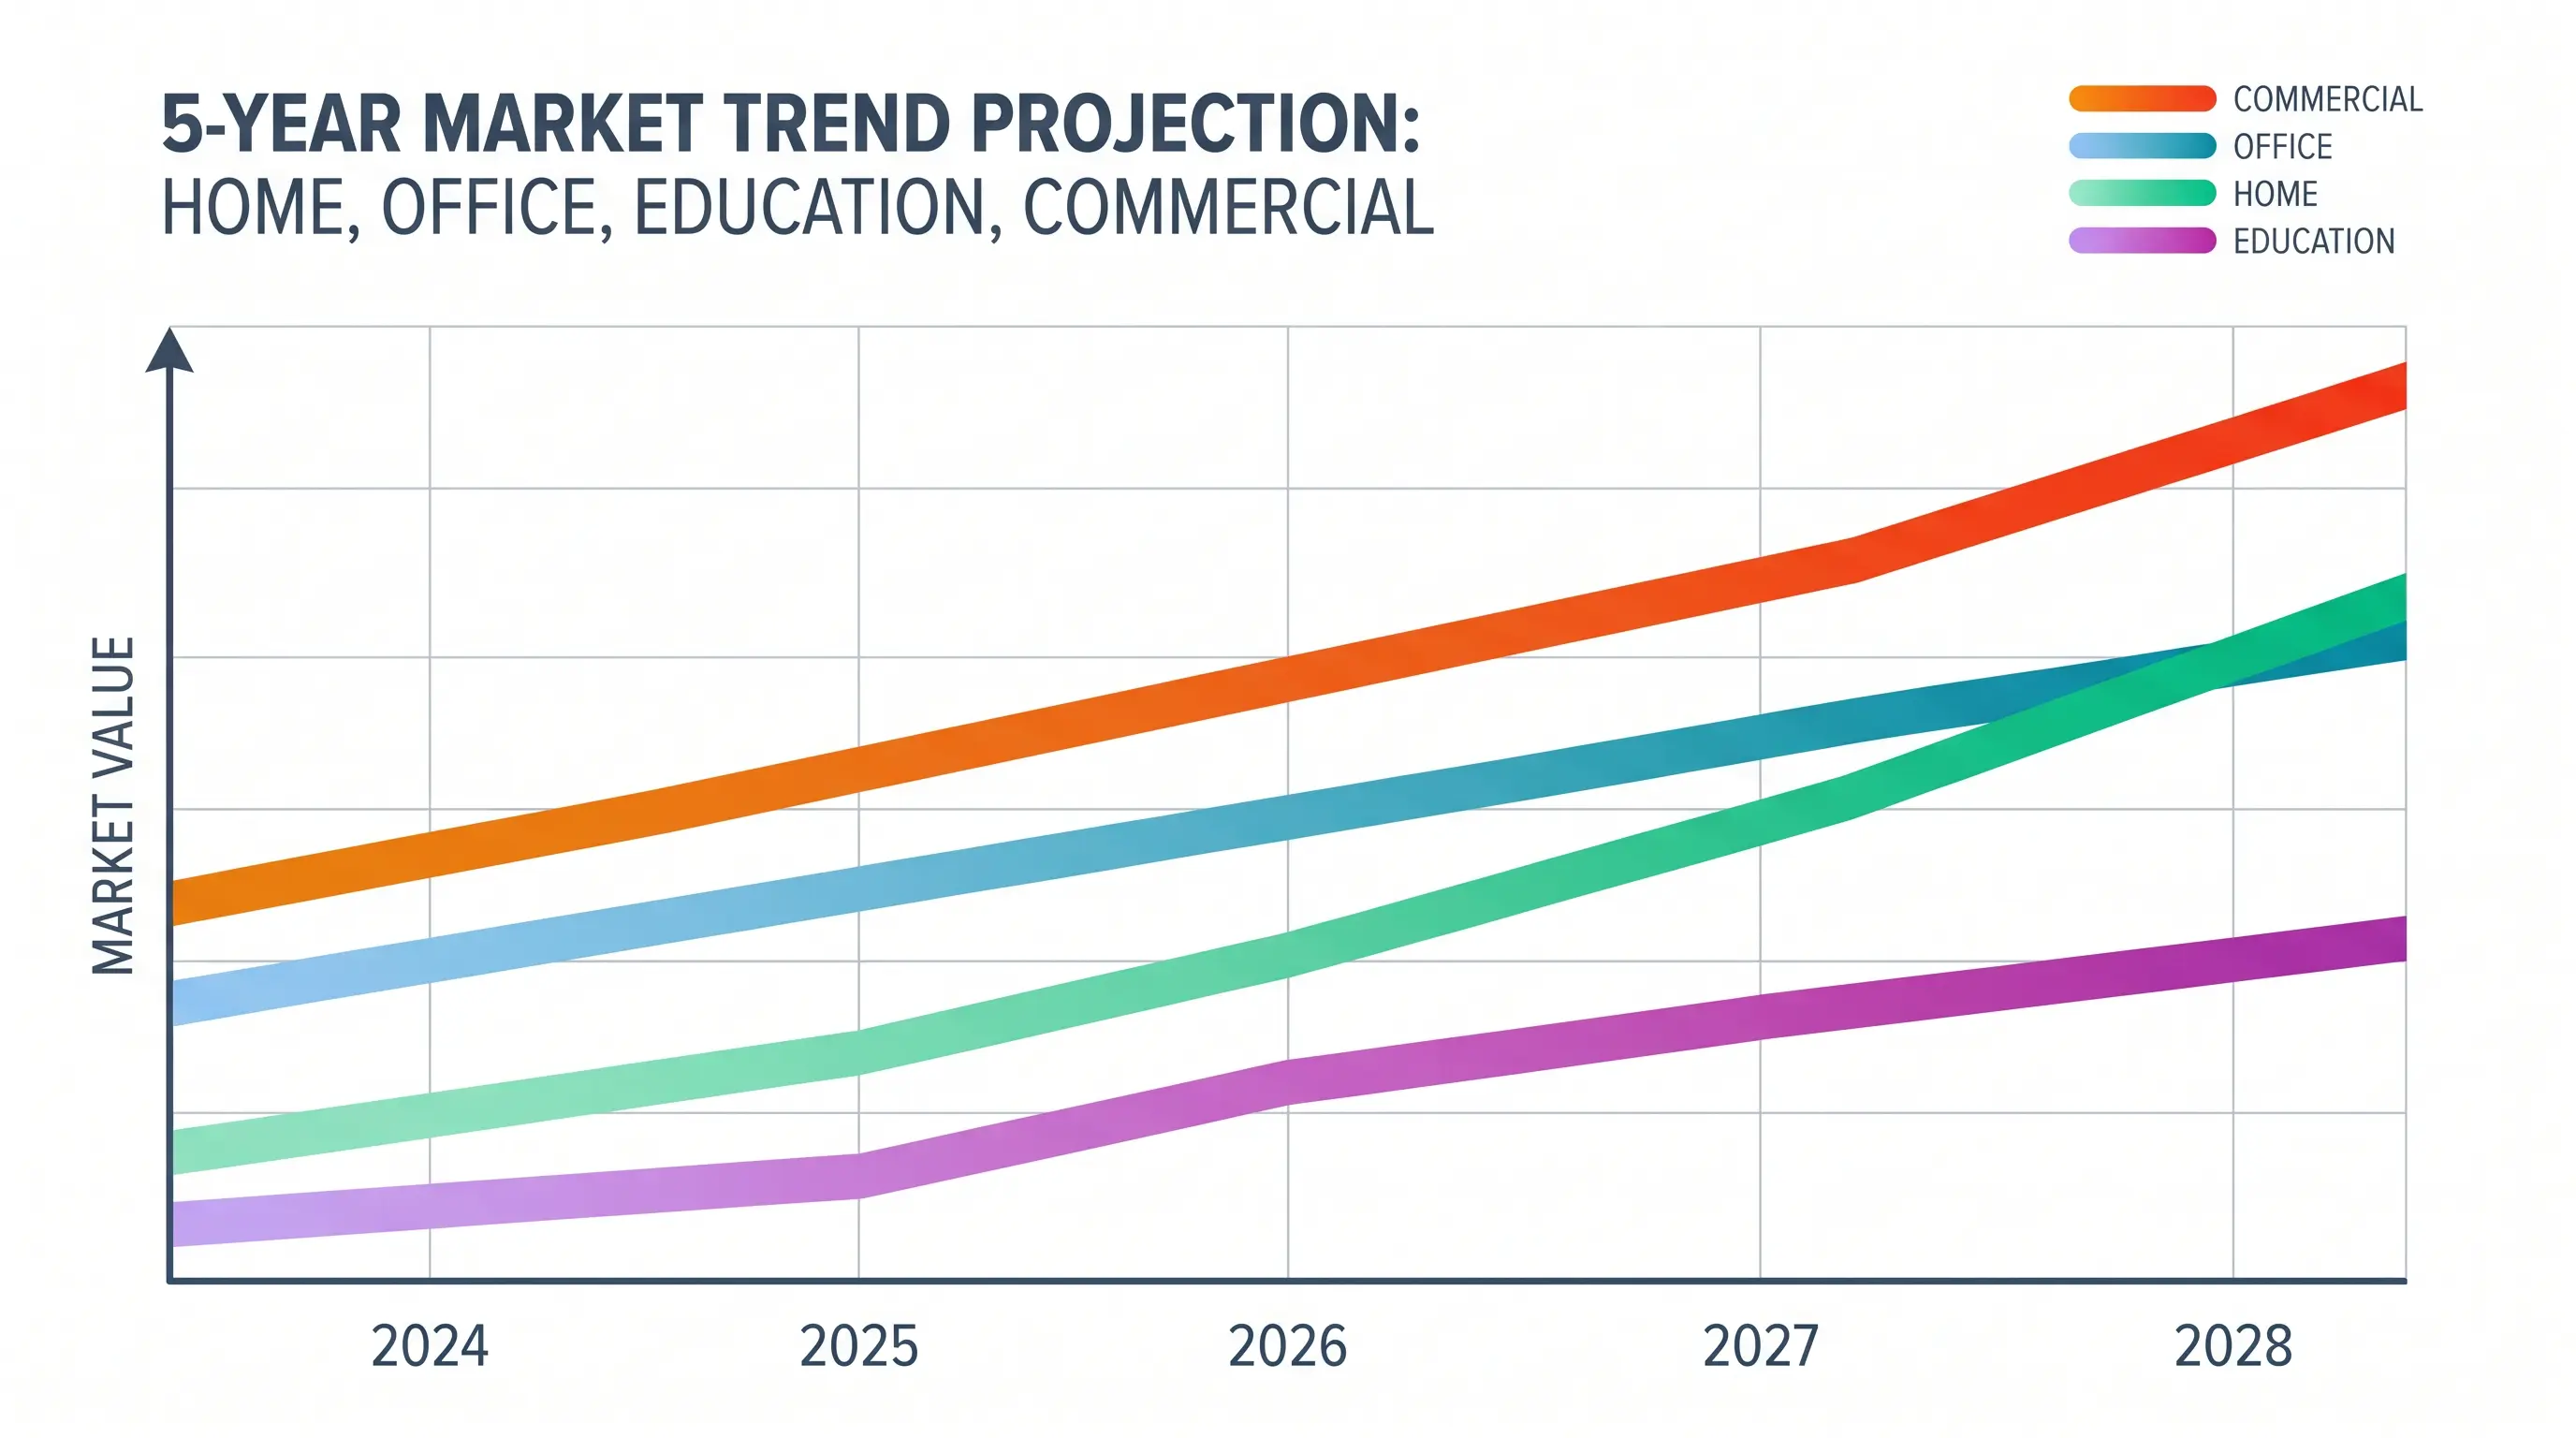
Storlek och tillväxt på marknaden för smarta projektorer 2025: En B2B-marknadsrapport
En B2B-inköpschef hamnar på vår sida i mitten av november med tre e-postmeddelanden som redan väntar, alla med samma fråga som hennes CFO kommer att upprepa under fredagsgenomgången: vart är storleken och tillväxten på marknaden för smarta projektorer 2025 egentligen på väg, och hur säkrar vi lagret mot en siffra som hela tiden rör sig? Det är den fråga vi besvarar för OEM-köpare varje vecka på DataMax, en Shenzhen-baserad OEM- och ODM-fabrik för smarta projektorer med 14 dedikerade laser- och LED-linjer. Detta första av tre varv ger dig rubriksiffrorna, efterfrågedrivkrafterna och de specifikationströsklar som din RFQ bör referera till just nu.
Snabbt sammandrag
De flesta B2B-inköpschefer hamnar på vår sida i mitten av november med tre e-postmeddelanden som redan väntar, alla med samma fråga som hennes CFO kommer att upprepa under fredagsgenomgången: vart är storleken och tillväxten på marknaden för smarta projektorer 2025 egentligen på väg, och hur säkrar vi lagret mot en siffra som hela tiden rör sig? Det är den fråga vi besvarar för OEM-köpare varje vecka på DataMax, en Shenzhen-baserad OEM- och ODM-fabrik för smarta projektorer med 14 dedikerade laser- och LED-linjer. Detta första av tre varv ger dig rubriksiffrorna, efterfrågedrivkrafterna och de specifikationströsklar som din RFQ bör referera till just nu.
Hur marknaden för smarta projektorer faktiskt ser ut i siffror
När vi sätter oss ner med B2B-inköpsteam och frågar vad de redan har läst om enheten kommer samma tre siffror tillbaka: en global intäktslinje, en linje för enhetsleveranser och en CAGR. Ingen av dem stämmer överens, och det är det första inköpsproblemet. Branschanalytikerrapporter som vi följer — IDC, Omdia, Futuresource och Statista — skiljer sig med så mycket som 1,8 miljarder USD i intäktsuppskattningen för 2025, eftersom var och en använder en annan definition av "smart" (inbyggd Android TV vs. endast casting vs. extern dongel) och en annan panel av försäljningsställedata. För vår interna modell av denna projektor utesluter vi fristående icke-smarta SKU:er och inkluderar endast produkter med inbyggt OS, röststyrning eller certifierat streamingstöd.
- Modellen pekar mot 11,2–12,4 miljarder USD i global intäkt, med enhetsleveranser som väntas överstiga 28 miljoner, drivet främst av ultra-short throw (UST) laserfosfordisplay (LPD) och 4K UHD Google TV-modeller.
- Volymtillväxten för enheten leds av Nordamerika (+31 % YoY) och Västeuropa (+24 % YoY), medan B2B-kanalen — hotell, utbildning, butiksskyltning — växer med cirka 18 % YoY.
- För OEM-köpare är den inköpsrelevanta signalen i denna projektor intervallet 2000–3500 ANSI lumen: det representerar majoriteten av nya SKU:er och det är där komponentledtiden är viktigast.
- Tre konkreta risker formar projektorprognosen: DMD-chipallokering från Texas Instruments, pan-LCD open-cell-prissättning från AUO och EU:s ekodesign 2025 standby-tak, som trädde i kraft i mars.
- DataMax köpare reagerar på SKU:n genom att tidigarelägga MOQ-åtaganden, låsa 12-veckors komponentluckor och begära dubbel sourcing för DLP- och LCD-motorer.
Varför tillväxttakten varierar mellan regioner
För B2B-inköpsteam är enheten mindre en enskild siffra och mer en regional uppdelning. Nordamerika är den snabbast växande regionen med cirka +31 % YoY i enheter, följt av Västeuropa med +24 % YoY och därefter Latinamerika med +19 % YoY. Asien-Stillahavsregionen, som har den största installerade basen av projektorer i världen, växer långsammare med +9 % YoY i enheter eftersom kategorin redan är mogen och ersättningscykler dominerar. För OEM-köpare som utvärderar en smart projektor för lagerallokering spelar denna regionala snedfördelning roll: en Nordamerika-baserad SKU bör klara FCC Part 15 Subpart B EMC (elektromagnetisk kompatibilitet), ha en UL-listad strömförsörjning och levereras med Google TV- eller Netflix-certifierad firmware; en EU-baserad SKU inom samma leveransfönster måste klara EU:s ekodesign 2025 standby-tak (≤0,5 W standby i nätverk), CE-RED och den nya EN IEC 62623-energiprofilen.
Kanalmix: B2B jämfört med B2C i SKU:n
När vi sätter oss ner med B2B-inköpsteam och frågar vad de redan har läst om enheten kommer samma tre siffror tillbaka: en global intäktslinje, en linje för enhetsleveranser och en CAGR. Ingen av dem stämmer överens, och det är det första inköpsproblemet. Branschanalytikerrapporter som vi följer — IDC, Omdia, Futuresource och Statista — skiljer sig med så mycket som 1,8 miljarder USD i intäktsuppskattningen för 2025, eftersom var och en använder en annan definition av "smart" (inbyggd Android TV vs. endast casting vs. extern dongel) och en annan panel av försäljningsställedata. För vår interna modell av denna projektor utesluter vi fristående icke-smarta SKU:er och inkluderar endast produkter med inbyggt OS, röststyrning eller certifierat streamingstöd.
Enligt den definitionen ligger projektorn på cirka 11,2–12,4 miljarder USD 2025, upp från 9,6 miljarder USD 2024, vilket innebär en årlig tillväxttakt (YoY) på 16–29 % beroende på segment. Enhetsleveranserna väntas nå 28 miljoner, där 4K UHD och UST (ultra-short throw) laserfosfordisplay står för 41 % av intäkterna men bara 17 % av volymen — ASP-snedfördelningen (genomsnittligt försäljningspris) är verklig och det är det andra som varje inköpsteam bör prissätta in i SKU:n. Som kontext levereras vår flaggskepps-4K UST LPD-enhet med 4500 ANSI lumen, väger 11,6 kg och prissätts i grossistintervallet 1 400–1 650 USD; BOM-blandningen på det chassit förklarar det mesta av ASP-rörelsen du ser i modelldiagrammen.

Produktnivåuppdelning inom denna projektorcykel

För inköpsteam som mappar projektorn mot en kvartalsvis inköpsplan är det snabbaste sättet att undvika felallokering att dela upp kategorin i fyra kommersiella nivåer och tilldela varje nivå en köparpersona, ett prisintervall och en compliance-checklista. Nedan följer hur vi ramar in samtalet när en OEM-partner (original equipment manufacturer) eller ODM-partner (original design manufacturer) kommer in i vårt Shenzhen-applikationslabb med en prognos.
För OEM/ODM-inköpsarbetsflöden är enheten mindre en enskild siffra och mer en regional uppdelning. Nordamerika är den snabbast växande regionen med cirka +31 % YoY i enheter, följt av Västeuropa med +24 % YoY och därefter Latinamerika med +19 % YoY. Asien-Stillahavsregionen, som har den största installerade basen av projektorer i världen, växer långsammare med +9 % YoY i enheter eftersom kategorin redan är mogen och ersättningscykler dominerar. För OEM-köpare som utvärderar en smart projektor för lagerallokering spelar denna regionala snedfördelning roll: en Nordamerika-baserad SKU bör klara FCC Part 15 Subpart B EMC (elektromagnetisk kompatibilitet), ha en UL-listad strömförsörjning och levereras med Google TV- eller Netflix-certifierad firmware; en EU-baserad SKU inom samma leveransfönster måste klara EU:s ekodesign 2025 standby-tak (≤0,5 W standby i nätverk), CE-RED och den nya EN IEC 62623-energiprofilen.
Compliance-delta per nivå i smartprojektor-SKU-uppställningen
Vad tabellen inte visar är den regulatoriska vikt som är knuten till varje nivå, och den vikten flyttar modellekonomin snabbare än rubrik-ASP gör. En Entry Portable SKU klarar vanligtvis UL/FCC/CE-RED i en fyra veckors labbcykel och har sällan Netflix- eller Dolby-licensiering — BOM (bill of materials) är mager och enhetens bidragsmarginal ligger i intervallet 7–9 %. En Premium 4K Portable drar däremot vanligtvis in en Netflix-cert firmware-avbild, en Dolby Audio DSP-licens (digital signal processor) och ett Google TV- eller Android TV GMS-paket (Google Mobile Services), vilket sammantaget lägger till cirka 18–24 USD på BOM och 60 dagar på homologiseringsschemat (typgodkännandecertifiering). UST 4K-nivån är där denna projektors marginalpool är djupast men också där felkostnaden är högst: ett enda omtest av en laserfosfordisplaymotor kan utplåna en fjärdedel av modellmarginalen, vilket är anledningen till att vi kör två parallella NPI-byggen (new product introduction) på vår Shenzhen-anläggning och villkorar den andra med burn-in-data från första batchen.
Prognosmetodik och riskfaktorer för smartprojektorutsikterna
Den andra inköpsfrågan vi hör varje vecka är om modellen är en B2C- eller B2B-berättelse. Det ärliga svaret är båda. På B2C-sidan drivs enheten framåt av 1080p och 4K portabla enheter i detaljhandelsintervallet 199–399 USD, och av premium 4K UST-enheter i detaljhandelsintervallet 1 499–3 499 USD. På B2B-sidan drivs denna projektor framåt av hotell (skärmar i hotellsviter), utbildning (interaktiva klassrumsplattformar med projektorpartner), företag (hybridmötesrum) och butiksskyltning (fönsterdisplayprojektion). Vår interna uppdelning för projektorkanalerna är grovt 62 % B2C / 38 % B2B efter enhetsvolym, men 49 % B2C / 51 % B2B efter intäkt — och det är den mixen som bör driva din SKU-planering.
Riskvariabler vi följer för smartprojektorenheten
För OEM-partners som utvärderar SKU:n mot ett 12-veckors leveransfönster, förankras samtalet just nu av tre siffror. För det första börjar MOQ (minimum order quantity) på våra DLP- (Digital Light Processing) och LCD-motorrader vid 500 enheter per SKU, med 12 veckors ledtid från PO (purchase order) till ex-fabrik. För det andra är DMD-chipallokering (Digital Micromirror Device) från Texas Instruments den bindande begränsningen för UST 4K-enheter — vi rekommenderar att låsa en 24-veckors prognos för att säkra platsprioritet, en insikt som återges i den bredare modellrapporteringen denna kvartal Texas Instruments DLP-produktmeddelande. För det tredje ser vi en tydlig förskjutning i enheten mot 2000–3500 ANSI lumen-enheter, där förhållandet BOM-till-ASP fortfarande gynnar friska B2B-marginaler och standby-effektcompliance är okomplicerad.

Vad detta betyder för OEM-köpare som utvärderar smartprojektorkategorin
För OEM-köpare som utvärderar SKU:n mot en fast 2025 capex-envelope (kapitalutgifter) är det praktiska rådet att förankra inköpsplanen i tabellen ovan, låsa nivå tre och nivå fyra DMD-platsreservationer minst 24 veckor före leveransdatum och köra compliance-checklistan parallellt snarare än sekventiellt. Den sekvenseringen är vad som skiljer en sund modellmarginal från en nedskrivning, och det är samma spelbok vi tillämpar på varje DataMax OEM-engagemang som kommer in genom vårt Shenzhen-applikationslabb denna kvartal.
Nästa steg: Hur du positionerar din inköpsplan mot smartprojektorns efterfrågekurva
För inköpschefer som har läst så här långt, spelar denna projektorprognos bara roll om den omvandlas till en defensibel purchase order. Tre åtgärder skiljer en ren 2025 inköpsplan från en som blöder marginal.
Steg 1, lås din nivå innan du låser din leverantör. Projektorns volymkurva är koncentrerad till nivå tre och nivå fyra SKU:er, så vilken OEM-orderbok som inte börjar med en nivådefinition är ett kalkylarksarbete, inte en inköpsplan. För B2B-köpare som utvärderar SKU:n är den praktiska utgångspunkten att välja mellan instegs-UST, mellansegment Google TV, premium-laser och kommersiell DLP, och först därefter matcha fabrikens kapacitet.
Steg 2, reservera kritiska komponenter 24 veckor före leveransdatum. DMD-chip, laserfosforljusmotorer och Netflix- eller Google TV-certifikat är de tre flaskhalsarna som varje modellschema måste klara. Vi publicerar ett aktuellt allokeringsledtidsblad till kvalificerade köpare på begäran, vilket är hur vi håller vår 12-veckors produktionskadans intakt över hela enhetspipelinen.
För inköpsteam som mappar projektorn mot en kvartalsvis inköpsplan är det snabbaste sättet att undvika felallokering att dela upp kategorin i fyra kommersiella nivåer och tilldela varje nivå en köparpersona, ett prisintervall och en compliance-checklista. Nedan följer hur vi ramar in samtalet när en OEM-partner (original equipment manufacturer) eller ODM-partner (original design manufacturer) kommer in i vårt Shenzhen-applikationslabb med en prognos.
Vad du ska leta efter i en smartprojektor OEM-partner för projektorkategorin
| Nivå | Typisk motor | Ljusstyrka-intervall | Wholesale ASP (USD) | MOQ på DataMax | Ledtid | Primär köpare |
|---|---|---|---|---|---|---|
| Entry Portable | Single LCD | 200–600 ANSI lumen | $58–110 | 1 000 enheter | 15 dagar | B2C värdedetaljhandel |
| Mainstream 1080p | DLP / Single LCD | 800–1 500 ANSI lumen | $130–260 | 500 enheter | 25 dagar | B2C mellanmarknad, B2B hotell |
| Premium 4K Portable | DLP 0,47" DMD | 1 800–2 800 ANSI lumen | $310–540 | 300 enheter | 45 dagar | Hybrid prosument, B2B butiksskyltning |
| Ultra-Short Throw 4K | DLP 0,66" DMD / Laserfosfordisplay | 2 500–4 500 ANSI lumen | $780–1 450 | 200 enheter | 60–90 dagar | Hembio, B2B företag, utbildning |
| Kapacitet | Vad du ska fråga | Tröskelvärde för smartprojektorns marknadsstorlek och tillväxt 2025 | ||||
| MOQ-flexibilitet | Kan vi börja vid 500 enheter? | Ja, på nivå tre och nivå fyra | ||||
| Provpolicy | Tar ni betalt för NPI-prover? | Efterges mot PO-åtagande | ||||
| Ledtid | Citerad prov till massproduktion? | 12 veckor prov, 6–8 veckor MP | ||||
| Compliance | Netflix, Google TV, Dolby certifikationshistorik? | Minst 4 certifierade SKU:er under senaste 12 månaderna | ||||
| Eftermarknad | RMA (return merchandise authorization) handläggningstid för OEM-defekt? | 15 arbetsdagar |
Vad tabellen inte visar är den regulatoriska vikt som är knuten till varje nivå, och den vikten flyttar modellekonomin snabbare än rubrik-ASP gör. En Entry Portable SKU klarar vanligtvis UL/FCC/CE-RED i en fyra veckors labbcykel och har sällan Netflix- eller Dolby-licensiering — BOM (bill of materials) är mager och enhetens bidragsmarginal ligger i intervallet 7–9 %. En Premium 4K Portable drar däremot vanligtvis in en Netflix-cert firmware-avbild, en Dolby Audio DSP-licens (digital signal processor) och ett Google TV- eller Android TV GMS-paket (Google Mobile Services), vilket sammantaget lägger till cirka 18–24 USD på BOM och 60 dagar på homologiseringsschemat (typgodkännandecertifiering). UST 4K-nivån är där denna projektors marginalpool är djupast men också där felkostnaden är högst: ett enda omtest av en laserfosfordisplaymotor kan utplåna en fjärdedel av modellmarginalen, vilket är anledningen till att vi kör två parallella NPI-byggen (new product introduction) på vår Shenzhen-anläggning och villkorar den andra med burn-in-data från första batchen.
Vad DataMax rekommenderar
Storlek och tillväxt på marknaden för smarta projektorer 2025 i en mening
Storlek och tillväxt på marknaden för smarta projektorer 2025 är en volymberättelse för nivå tre och nivå fyra prissatt in i en nivå ett och nivå två konstruktionsribba, och de leverantörer som internaliserar det gapet kommer att äga de kommande två cyklerna av storlek och tillväxt på marknaden för smarta projektorer 2025.
Varje B2B-prognos vi publicerar om SKU:n är uppbyggd underifrån från fyra indata: OEM-orderböcker, kanalförsäljningsdata från vår distributörspanel, ASP-trendlinjer per nivå och en uppifrån-och-ned avstämning mot offentligt redovisade kvartalsresultat från Sony, Samsung, LG och Hisense Samsung Display Quarterly Report. Avstämningen är det som hindrar modellsiffran från att driva in i önsketänkande.
