
Data publikacji: lut 09, 2026 - 153 Wyświetlenia
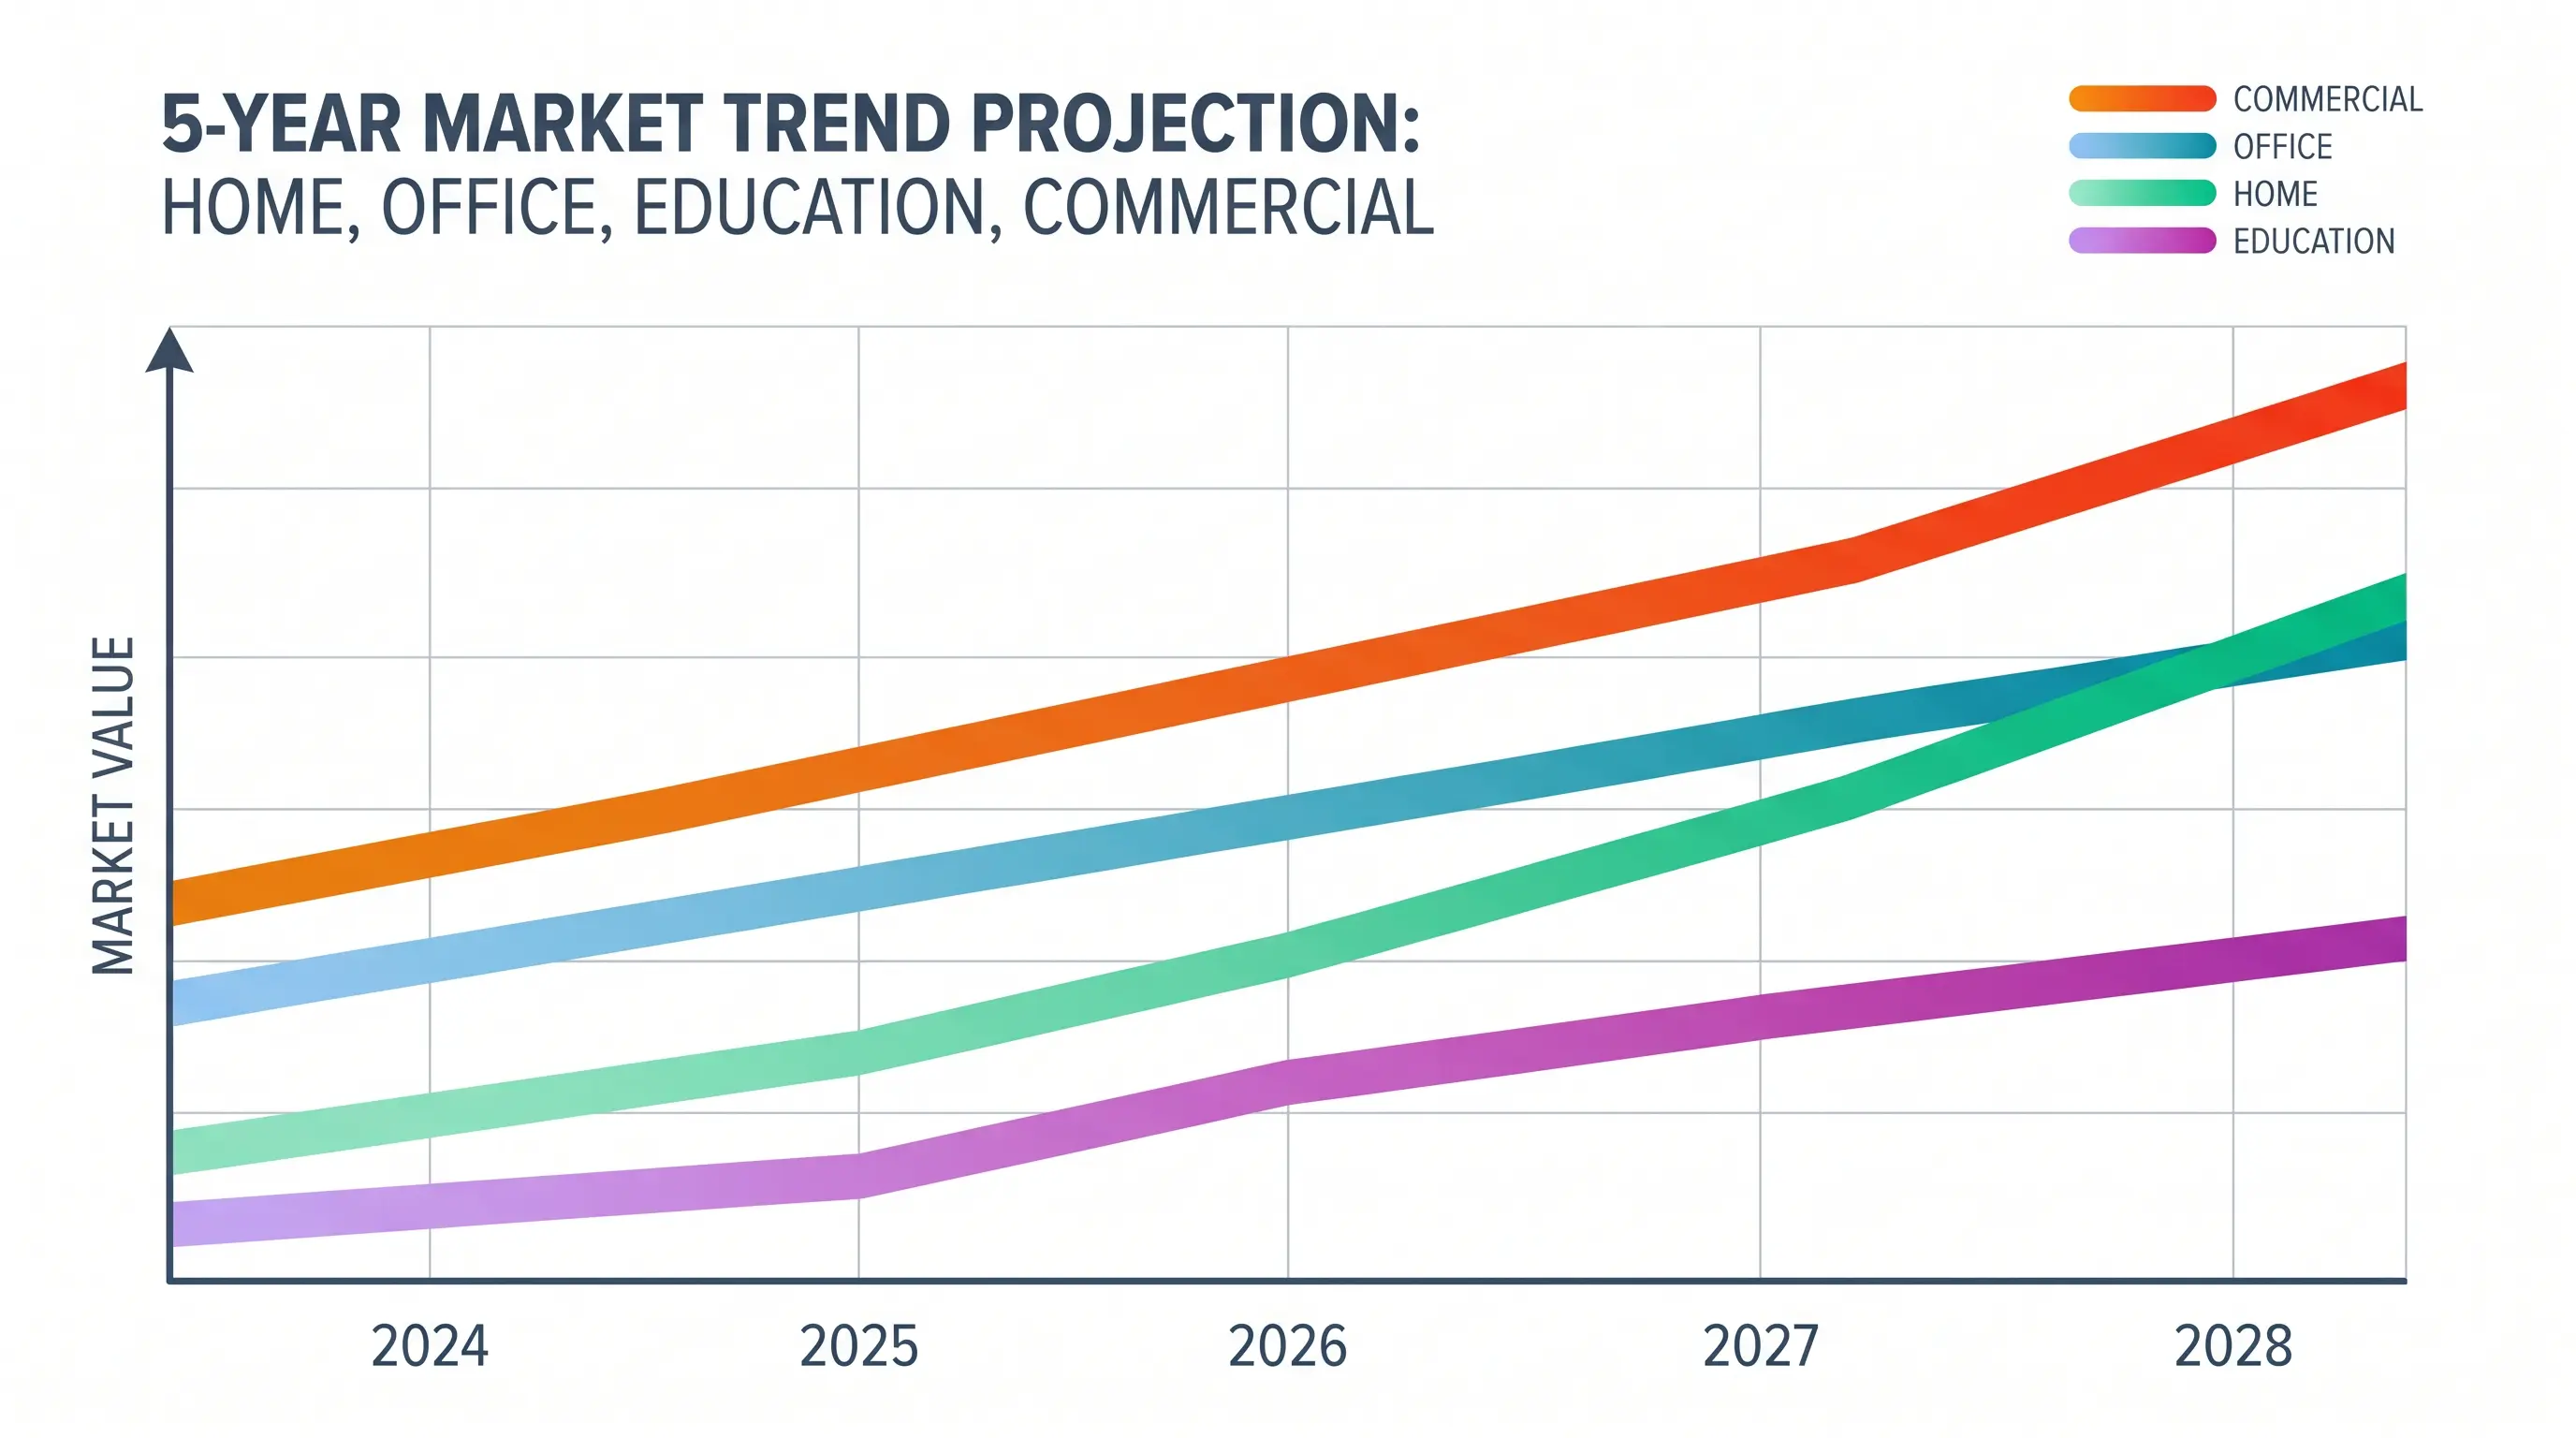
Rozmiar i wzrost rynku inteligentnych projektorów 2025: Raport rynkowy B2B
Osoba odpowiedzialna za zakupy B2B trafia na naszą stronę w połowie listopada z trzema już czekającymi e-mailami, z których wszystkie zadają to samo pytanie, które jej CFO powtórzy podczas piątkowego przeglądu: dokąd tak naprawdę zmierza rozmiar i wzrost rynku inteligentnych projektorów w 2025 roku i jak zabezpieczyć zapasy przed liczbą, która wciąż się zmienia? Na to pytanie odpowiadamy co tydzień kupującym OEM w DataMax, fabryce smart projektorów OEM i ODM z siedzibą w Shenzhen, prowadzącej 14 dedykowanych linii laserowych i LED. To pierwsze z trzech podejść przedstawia najważniejsze liczby, czynniki popytu oraz progi specyfikacji, które Twoje zapytanie ofertowe powinno uwzględniać już teraz.
Krótkie podsumowanie
Większość osób odpowiedzialnych za zakupy B2B trafia na naszą stronę w połowie listopada z trzema już czekającymi e-mailami, z których wszystkie zadają to samo pytanie, które jej CFO powtórzy podczas piątkowego przeglądu: dokąd tak naprawdę zmierza rozmiar i wzrost rynku inteligentnych projektorów w 2025 roku i jak zabezpieczyć zapasy przed liczbą, która wciąż się zmienia? Na to pytanie odpowiadamy co tydzień kupującym OEM w DataMax, fabryce smart projektorów OEM i ODM z siedzibą w Shenzhen, prowadzącej 14 dedykowanych linii laserowych i LED. To pierwsze z trzech podejść przedstawia najważniejsze liczby, czynniki popytu oraz progi specyfikacji, które Twoje zapytanie ofertowe powinno uwzględniać już teraz.
Jak rynek inteligentnych projektorów faktycznie wygląda w liczbach
Kiedy siadamy z zespołami zakupowymi B2B i pytamy, co już przeczytali o tym segmencie, wracają te same trzy liczby: globalna linia przychodów, linia wysyłek jednostkowych oraz CAGR. Żadna z nich nie jest zgodna z pozostałymi i to jest pierwszy problem zakupowy. Raporty analityków branżowych, które śledzimy — IDC, Omdia, Futuresource i Statista — różnią się nawet o 1,8 mld USD w szacunkach przychodów na 2025 rok, ponieważ każdy z nich stosuje inną definicję „smart" (wbudowany Android TV vs. tylko casting vs. zewnętrzny dongle) oraz inny panel danych punktów sprzedaży. W naszym wewnętrznym modelu tego projektora wykluczamy samodzielne SKU niebędące smart i uwzględniamy wyłącznie produkty z natywnym systemem operacyjnym, sterowaniem głosowym lub certyfikowaną obsługą streamingu.
- Model wskazuje na 11,2-12,4 mld USD globalnych przychodów, przy wysyłkach jednostkowych przekraczających 28 milionów, napędzanych głównie przez modele UST (ultra-short throw) z laser phosphor display (LPD) oraz 4K UHD Google TV.
- Wzrost wolumenu jednostkowego w tym segmencie jest napędzany przez Amerykę Północną (+31% r/r) i Europę Zachodnią (+24% r/r), podczas gdy kanał B2B — hotelarstwo, edukacja, signage detaliczny — rozszerza się w tempie około 18% r/r.
- Dla kupujących OEM sygnałem istotnym zakupowo w tym projektorze jest przedział 2000-3500 ANSI lumenów: reprezentuje on większość nowych SKU i to w nim czas realizacji komponentów ma największe znaczenie.
- Trzy konkretne ryzyka kształtują prognozę tego projektora: alokacja chipów DMD ze Texas Instruments, ceny open-cell LCD od AUO oraz unijny limit ecodesign 2025 dla trybu czuwania, który wszedł w życie w marcu.
- Kupujący DataMax reagują na ten SKU poprzez przyspieszanie zobowiązań MOQ, blokowanie 12-tygodniowych slotów komponentowych oraz wnioskowanie o podwójne źródła dla wariantów silnika DLP i LCD.
Dlaczego tempo wzrostu jest nierównomierne w różnych regionach
Dla zespołów zakupowych B2B ten segment to mniej jedna liczba, a bardziej podział regionalny. Ameryka Północna jest najszybciej rosnącym regionem z tempem około +31% r/r w jednostkach, następnie Europa Zachodnia z +24% r/r, a dalej Ameryka Łacińska z +19% r/r. Region Azji i Pacyfiku, który posiada największą zainstalowaną bazę projektorów na świecie, rośnie wolniej, w tempie +9% r/r w jednostkach, ponieważ kategoria jest już dojrzała i dominują cykle wymiany. Dla kupujących OEM oceniających smart projektor pod kątem alokacji zapasów ta regionalna dysproporcja ma znaczenie: SKU kierowany do Ameryki Północnej powinien spełniać wymagania FCC Part 15 Subpart B EMC (kompatybilność elektromagnetyczna), posiadać zasilacz z certyfikatem UL oraz być dostarczany z oprogramowaniem firmware Google TV lub certyfikowanym przez Netflix; SKU kierowany do UE w tym samym oknie wysyłkowym musi spełniać unijny limit ecodesign 2025 dla trybu czuwania (≤0,5 W w trybie czuwania sieci), CE-RED oraz nowy profil energetyczny EN IEC 62623.
Mix kanałów: B2B versus B2C w tym SKU
Kiedy siadamy z zespołami zakupowymi B2B i pytamy, co już przeczytali o tym segmencie, wracają te same trzy liczby: globalna linia przychodów, linia wysyłek jednostkowych oraz CAGR. Żadna z nich nie jest zgodna z pozostałymi i to jest pierwszy problem zakupowy. Raporty analityków branżowych, które śledzimy — IDC, Omdia, Futuresource i Statista — różnią się nawet o 1,8 mld USD w szacunkach przychodów na 2025 rok, ponieważ każdy z nich stosuje inną definicję „smart" (wbudowany Android TV vs. tylko casting vs. zewnętrzny dongle) oraz inny panel danych punktów sprzedaży. W naszym wewnętrznym modelu tego projektora wykluczamy samodzielne SKU niebędące smart i uwzględniamy wyłącznie produkty z natywnym systemem operacyjnym, sterowaniem głosowym lub certyfikowaną obsługą streamingu.
Według tej definicji ten projektor osiąga w 2025 roku około 11,2-12,4 mld USD, w porównaniu z 9,6 mld USD w 2024 roku, co implikuje rok-do-roku (YoY) tempo wzrostu 16-29% w zależności od segmentu. Wysyłki jednostkowe mają osiągnąć 28 milionów, przy czym formaty 4K UHD i UST (ultra-short throw) z laser phosphor display odpowiadają za 41% przychodów, ale tylko 17% wolumenu — dysproporcja ASP (średnia cena sprzedaży) jest realna i jest drugą rzeczą, którą każdy zespół zakupowy powinien wycenić w tym SKU. Dla kontekstu, nasz flagowy model 4K UST LPD jest dostarczany z jasnością 4500 ANSI lumenów, waży 11,6 kg i jest wyceniany w przedziale hurtowym 1400-1650 USD; mix BOM tej obudowy wyjaśnia większość ruchów ASP widocznych na wykresach modelu.

Podział na poziomy produktowe w cyklu tego projektora

Dla zespołów zakupowych mapujących ten projektor na kwartalny plan zakupów, najszybszym sposobem uniknięcia błędnej alokacji jest podział kategorii na cztery poziomy komercyjne i przypisanie każdego poziomu do persony kupującego, przedziału cenowego oraz listy kontrolnej zgodności. Poniżej przedstawiamy, jak ramujemy rozmowę, gdy partner OEM (original equipment manufacturer) lub ODM (original design manufacturer) wchodzi do naszego laboratorium aplikacyjnego w Shenzhen z prognozą.
Dla przepływów zakupowych OEM/ODM ten segment to mniej jedna liczba, a bardziej podział regionalny. Ameryka Północna jest najszybciej rosnącym regionem z tempem około +31% r/r w jednostkach, następnie Europa Zachodnia z +24% r/r, a dalej Ameryka Łacińska z +19% r/r. Region Azji i Pacyfiku, który posiada największą zainstalowaną bazę projektorów na świecie, rośnie wolniej, w tempie +9% r/r w jednostkach, ponieważ kategoria jest już dojrzała i dominują cykle wymiany. Dla kupujących OEM oceniających smart projektor pod kątem alokacji zapasów ta regionalna dysproporcja ma znaczenie: SKU kierowany do Ameryki Północnej powinien spełniać wymagania FCC Part 15 Subpart B EMC (kompatybilność elektromagnetyczna), posiadać zasilacz z certyfikatem UL oraz być dostarczany z oprogramowaniem firmware Google TV lub certyfikowanym przez Netflix; SKU kierowany do UE w tym samym oknie wysyłkowym musi spełniać unijny limit ecodesign 2025 dla trybu czuwania (≤0,5 W w trybie czuwania sieci), CE-RED oraz nowy profil energetyczny EN IEC 62623.
Delta zgodności według poziomu w linii SKU inteligentnych projektorów
Czego tabela nie pokazuje, to ciężar regulacyjny przypisany do każdego poziomu, a ten ciężar przesuwa ekonomię modelu szybciej niż ASP (średnia cena sprzedaży) w nagłówkach. SKU Entry Portable zazwyczaj uzyskuje zgodność UL/FCC/CE-RED w czterotygodniowym cyklu laboratoryjnym i rzadko posiada licencje Netflix lub Dolby — BOM (bill of materials) jest lekki, a marża jednostkowa mieści się w przedziale 7-9%. Natomiast Premium 4K Portable zazwyczaj wymaga obrazu firmware z certyfikatem Netflix, licencji Dolby Audio DSP (digital signal processor) oraz pakietu Google TV lub Android TV GMS (Google Mobile Services), co łącznie dodaje około 18-24 USD do BOM i 60 dni do harmonogramu homologacji (certyfikacja type-approval). Poziom UST 4K to miejsce, w którym pula marży tego projektora jest najgłębsza, ale jednocześnie miejsce, w którym koszt błędu jest najwyższy: pojedynczy retest silnika laser phosphor display może wymazać kwartał marży modelu, dlatego w naszym zakładzie w Shenzhen prowadzimy dwie równoległe budowy NPI (new product introduction) i warunkujemy drugą danymi burn-in z pierwszej partii.
Metodologia prognozy i czynniki ryzyka dla perspektywy inteligentnych projektorów
Drugim pytaniem zakupowym, które słyszymy co tydzień, jest to, czy ten model jest historią B2C czy B2B. Szczera odpowiedź brzmi: obu. Po stronie B2C ten segment jest ciągnięty do przodu przez jednostki przenośne 1080p i 4K w przedziale detalicznym 199-399 USD oraz przez premium jednostki 4K UST w przedziale detalicznym 1499-3499 USD. Po stronie B2B ten projektor jest ciągnięty do przodu przez hotelarstwo (ekrany w pokojach hotelowych), edukację (interaktywne panele klasowe z partnerami projektorowymi), korporacje (hybrydowe sale konferencyjne) oraz signage detaliczny (projekcje w witrynach sklepowych). Nasz wewnętrzny podział kanałów tego projektora wynosi w przybliżeniu 62% B2C / 38% B2B według wolumenu jednostkowego, ale 49% B2C / 51% B2B według przychodów — i to właśnie ten mix powinien napędzać planowanie Twoich SKU.
Zmienne ryzyka, które śledzimy dla segmentu inteligentnych projektorów
Dla partnerów OEM oceniających ten SKU w kontekście 12-tygodniowego okna dostawy, trzy liczby zakotwiczają rozmowę w tej chwili. Po pierwsze, MOQ (minimum order quantity) na naszych liniach silników DLP (Digital Light Processing) i LCD zaczyna się od 500 jednostek na SKU, z 12-tygodniowym czasem realizacji od PO (purchase order) do ex-factory. Po drugie, alokacja chipów DMD (Digital Micromirror Device) od Texas Instruments jest wiążącym ograniczeniem dla jednostek UST 4K — rekomendujemy zablokowanie 24-tygodniowej prognozy w celu zapewnienia priorytetu slotu, co stanowi wniosek powtarzający się w szerszym raportowaniu tego modelu w tym kwartale Texas Instruments DLP Product Announcement. Po trzecie, obserwujemy wyraźne przesunięcie w tym segmencie w kierunku jednostek 2000-3500 ANSI lumenów, gdzie stosunek BOM do ASP nadal sprzyja zdrowym marżom B2B, a zgodność z poborem mocy w trybie czuwania jest prosta.

Co to oznacza dla kupujących OEM oceniających kategorię inteligentnych projektorów
Dla kupujących OEM oceniających ten SKU wobec zamrożonej koperty capex (capital expenditure) na 2025 rok, praktyczny wniosek jest taki, aby zakotwiczyć plan zakupów na powyższej tabeli, zarezerwować sloty DMD poziomu trzeciego i czwartego co najmniej 24 tygodnie przed datą wysyłki oraz przeprowadzać listę kontrolną zgodności równolegle, a nie sekwencyjnie. Ta sekwencja jest tym, co oddziela zdrową marżę tego modelu od odpisu, i jest tym samym playbookiem, który stosujemy w każdym zaangażowaniu OEM DataMax, które przechodzi przez nasze laboratorium aplikacyjne w Shenzhen w tym kwartale.
Następne kroki: Jak ustawić swój plan zakupów wobec krzywej popytu na inteligentne projektory
Dla liderów zakupów, którzy doczytali do tego miejsca, prognoza tego projektora ma znaczenie tylko wtedy, gdy przełoży się na obronialne zamówienie zakupu. Trzy działania oddzielają czysty plan zakupów na 2025 rok od takiego, który wykrwawia marżę.
Krok 1, zablokuj swój poziom przed zablokowaniem dostawcy. Krzywa wolumenu tego projektora jest skoncentrowana w SKU poziomu trzeciego i czwartego, więc każdy portfel zamówień OEM, który nie zaczyna się od definicji poziomu, jest ćwiczeniem arkusza kalkulacyjnego, a nie planem zakupowym. Dla kupujących B2B oceniających ten SKU praktycznym punktem wyjścia jest decyzja między UST poziomu podstawowego, Google TV średniego zasięgu, laserem premium oraz DLP klasy komercyjnej, i dopiero potem dopasowanie możliwości fabryki.
Krok 2, zarezerwuj krytyczne komponenty 24 tygodnie przed datą wysyłki. Chipy DMD, silniki świetlne laser phosphor oraz certyfikaty Netflix lub Google TV to trzy wąskie gardła, które każdy harmonogram tego modelu musi pokonać. Publikujemy aktualny arkusz czasów realizacji alokacji dla kwalifikowanych kupujących na żądanie, co pozwala nam utrzymać 12-tygodniowy rytm produkcji w całym pipeline tego segmentu.
Dla zespołów zakupowych mapujących ten projektor na kwartalny plan zakupów, najszybszym sposobem uniknięcia błędnej alokacji jest podział kategorii na cztery poziomy komercyjne i przypisanie każdego poziomu do persony kupującego, przedziału cenowego oraz listy kontrolnej zgodności. Poniżej przedstawiamy, jak ramujemy rozmowę, gdy partner OEM (original equipment manufacturer) lub ODM (original design manufacturer) wchodzi do naszego laboratorium aplikacyjnego w Shenzhen z prognozą.
Czego szukać w partnerze OEM smart projektorów dla kategorii tego projektora
| Poziom | Typowy silnik | Zakres jasności | Hurtowe ASP (USD) | MOQ w DataMax | Czas realizacji | Główny kupujący |
|---|---|---|---|---|---|---|
| Entry Portable | Pojedynczy LCD | 200-600 ANSI lumenów | $58-110 | 1 000 sztuk | 15 dni | Detal wartościowy B2C |
| Mainstream 1080P | DLP / Pojedynczy LCD | 800-1 500 ANSI lumenów | $130-260 | 500 sztuk | 25 dni | B2C mid-market, B2B hotelarstwo |
| Premium 4K Portable | DLP 0.47" DMD | 1 800-2 800 ANSI lumenów | $310-540 | 300 sztuk | 45 dni | Hybrydowy prosumer, B2B signage detaliczny |
| Ultra-Short Throw 4K | DLP 0.66" DMD / Laser Phosphor Display | 2 500-4 500 ANSI lumenów | $780-1 450 | 200 sztuk | 60-90 dni | Kino domowe, B2B korporacyjne, edukacja |
| Zdolność | Co zapytać | Próg pozytywny dla rozmiaru i wzrostu rynku inteligentnych projektorów 2025 | ||||
| Elastyczność MOQ | Czy możemy zacząć od 500 sztuk? | Tak, na poziomie trzecim i czwartym | ||||
| Polityka próbek | Czy pobieracie opłaty za próbki NPI? | Zwolnione wobec zobowiązania PO | ||||
| Czas realizacji | Czas od próbki do produkcji masowej? | 12 tygodni próbka, 6-8 tygodni MP | ||||
| Zgodność | Historia certyfikacji Netflix, Google TV, Dolby? | Co najmniej 4 certyfikowane SKU w ostatnich 12 miesiącach | ||||
| Obsługa posprzedażowa | Czas realizacji RMA (return merchandise authorization) dla wad OEM? | 15 dni roboczych |
Czego tabela nie pokazuje, to ciężar regulacyjny przypisany do każdego poziomu, a ten ciężar przesuwa ekonomię modelu szybciej niż ASP (średnia cena sprzedaży) w nagłówkach. SKU Entry Portable zazwyczaj uzyskuje zgodność UL/FCC/CE-RED w czterotygodniowym cyklu laboratoryjnym i rzadko posiada licencje Netflix lub Dolby — BOM (bill of materials) jest lekki, a marża jednostkowa mieści się w przedziale 7-9%. Natomiast Premium 4K Portable zazwyczaj wymaga obrazu firmware z certyfikatem Netflix, licencji Dolby Audio DSP (digital signal processor) oraz pakietu Google TV lub Android TV GMS (Google Mobile Services), co łącznie dodaje około 18-24 USD do BOM i 60 dni do harmonogramu homologacji (certyfikacja type-approval). Poziom UST 4K to miejsce, w którym pula marży tego projektora jest najgłębsza, ale jednocześnie miejsce, w którym koszt błędu jest najwyższy: pojedynczy retest silnika laser phosphor display może wymazać kwartał marży modelu, dlatego w naszym zakładzie w Shenzhen prowadzimy dwie równoległe budowy NPI (new product introduction) i warunkujemy drugą danymi burn-in z pierwszej partii.
Co rekomenduje DataMax
Rozmiar i wzrost rynku inteligentnych projektorów 2025 w jednym zdaniu
Rozmiar i wzrost rynku inteligentnych projektorów 2025 to historia wolumenowa poziomu trzeciego i czwartego, wyceniona w inżynieryjnych standardach poziomu pierwszego i drugiego, a dostawcy, którzy internalizują tę lukę, będą właścicielami dwóch kolejnych cykli rozmiaru i wzrostu rynku inteligentnych projektorów 2025.
Każda prognoza B2B, którą publikujemy dla tego SKU, jest budowana bottom-up z czterech danych wejściowych: portfeli zamówień OEM, feedów sell-through kanałów od naszego panelu dystrybutorów, linii trendów ASP według poziomu oraz uzgodnienia top-down z publicznie ujawnionymi wynikami kwartalnymi Sony, Samsung, LG i Hisense Samsung Display Quarterly Report. To uzgodnienie jest tym, co powstrzymuje liczbę modelu przed dryfowaniem w stronę życzeniowego myślenia.
