Data publikacji: kwi 24, 2026 - 67 Wyświetlenia
Projekcja cyfrowa: Wiadomości branżowe na 2026 rok
Twoja skrzynka ofert zakupowych prawdopodobnie wyglądała tak jak nasza sześć miesięcy temu: dwadzieścia siedem zapytań ofertowych (RFP) na urządzenia laserowo-fosforowe, jedenaście próśb o projekty obudów do projektorów ultrakrótkiego rzutu (UST), a także kilku dystrybutorów pytających, dlaczego model SKU o jasności 4500 ANSI lumenów z zeszłego kwartału nagle wymaga aktualizacji do 4K UHD. Ta presja właśnie przekształca projekcję cyfrową w 2026 roku, a nagłówki z pierwszego kwartału opowiadają bardzo konkretną historię o tym, dokąd trafiają dolary zamówień OEM.
Twoja skrzynka ofert zakupowych prawdopodobnie wyglądała tak jak nasza sześć miesięcy temu: dwadzieścia siedem zapytań ofertowych (RFP) na urządzenia laserowo-fosforowe, jedenaście próśb o projekty obudów do projektorów ultrakrótkiego rzutu (UST), a także kilku dystrybutorów pytających, dlaczego model SKU o jasności 4500 ANSI lumenów z zeszłego kwartału nagle wymaga aktualizacji do 4K UHD. Ta presja właśnie przekształca projekcję cyfrową w 2026 roku, a nagłówki z pierwszego kwartału opowiadają bardzo konkretną historię o tym, dokąd trafiają dolary zamówień OEM.
Powiązane zasoby: Raport branżowy OEM · Linia produktów DataMax
Projekcja cyfrowa: Wiadomości branżowe na 2026 rok i ich znaczenie dla nabywców OEM

Poniżej znajduje się pierwsza z trzech części, które opublikujemy w tym tygodniu. Zaczynamy od najważniejszych zmian, a następnie przechodzimy do danych dotyczących standardów i komponentów, które nasz zespół inżynierów w Shenzhen śledzi od targów CES. Pod koniec tej części wprowadzającej będziecie wiedzieć, które segmenty projekcji cyfrowej przyspieszają, które specyfikacje nabywcy traktują obecnie jako wymóg bazowy i co to oznacza dla waszego następnego cyklu zakupowego.
Silniki laserowo-fosforowe definiują teraz segment wejściowy
Dwa lata temu urządzenia lampowe UHP wciąż stanowiły fundament segmentu hurtowego poniżej 500 USD. To się skończyło. Według raportu Omdia Display & Supply Chain Tracker silniki laserowo-fosforowe odpowiadały za 62 procent całkowitej wysyłki jednostek projekcji cyfrowej w czwartym kwartale 2025 roku, a nasza własna księga zamówień OEM potwierdza tę liczbę: 74 procent zamówień klientów DataMax złożonych między styczniem a marcem 2026 roku dotyczyło silników laserowych lub laserowo-fosforowych. Głównym motorem jest całkowity koszt posiadania (TCO). Moduł laserowy o żywotności 30 000 godzin zastępuje dwie do trzech wymian lamp UHP, co ma ogromne znaczenie dla nabywców z sektora edukacji i korporacji zarządzających flotami od 200 do 800 sztuk.
Konsekwencja dla zakupów jest prosta. Jeśli wasz plan na 2026 rok wciąż wymienia model lampowy jako lidera cenowego, oznaczylibyśmy to jako ryzyko marży już przed rundą próbek, a nie po niej.
Poziomy rozdzielczości utwardzają się wokół 4K UHD
Segment 1080p nie znika, ale jego rola uległa zawężeniu. W konsumenckim kanale projekcji cyfrowej rozdzielczość natywna 1920x1080 pozostaje wolumenowym produktem masowym dla urządzeń detalicznych poniżej 400 USD, ale w kanałach B2B 4K UHD przekroczył 70 procent udziału, a w zapytaniach ofertowych pojawiają się już instalacje symulacyjne/projekcyjne 8K dla integratorów obrazowania medycznego i symulatorów lotu. Widzimy to bezpośrednio: prośby o próbki DataMax w marcu 2026 roku dotyczyły w 71 procentach 4K UHD, w 23 procentach 1080p i w 6 procentach 1080p z pixel-shiftingiem 4K — niemal dokładne odwrócenie miksu, który odnotowaliśmy w 2023 roku.
Dla nabywców OEM oceniających nową platformę praktyczne pytanie nie brzmi już „4K czy 1080p", ale „który dostawca chipsetu 4K" — TI DLP, Sony SXRD lub alternatywa LCD/LCoS. Każda ścieżka niesie ze sobą inną ekspozycję na BOM (Bill of Materials), szczególnie w zakresie alokacji DMD o przekątnych 0,47 inch i 0,66 inch, które pozostają ograniczone.
Ultrakrótki rzut i funkcje smart są teraz standardem
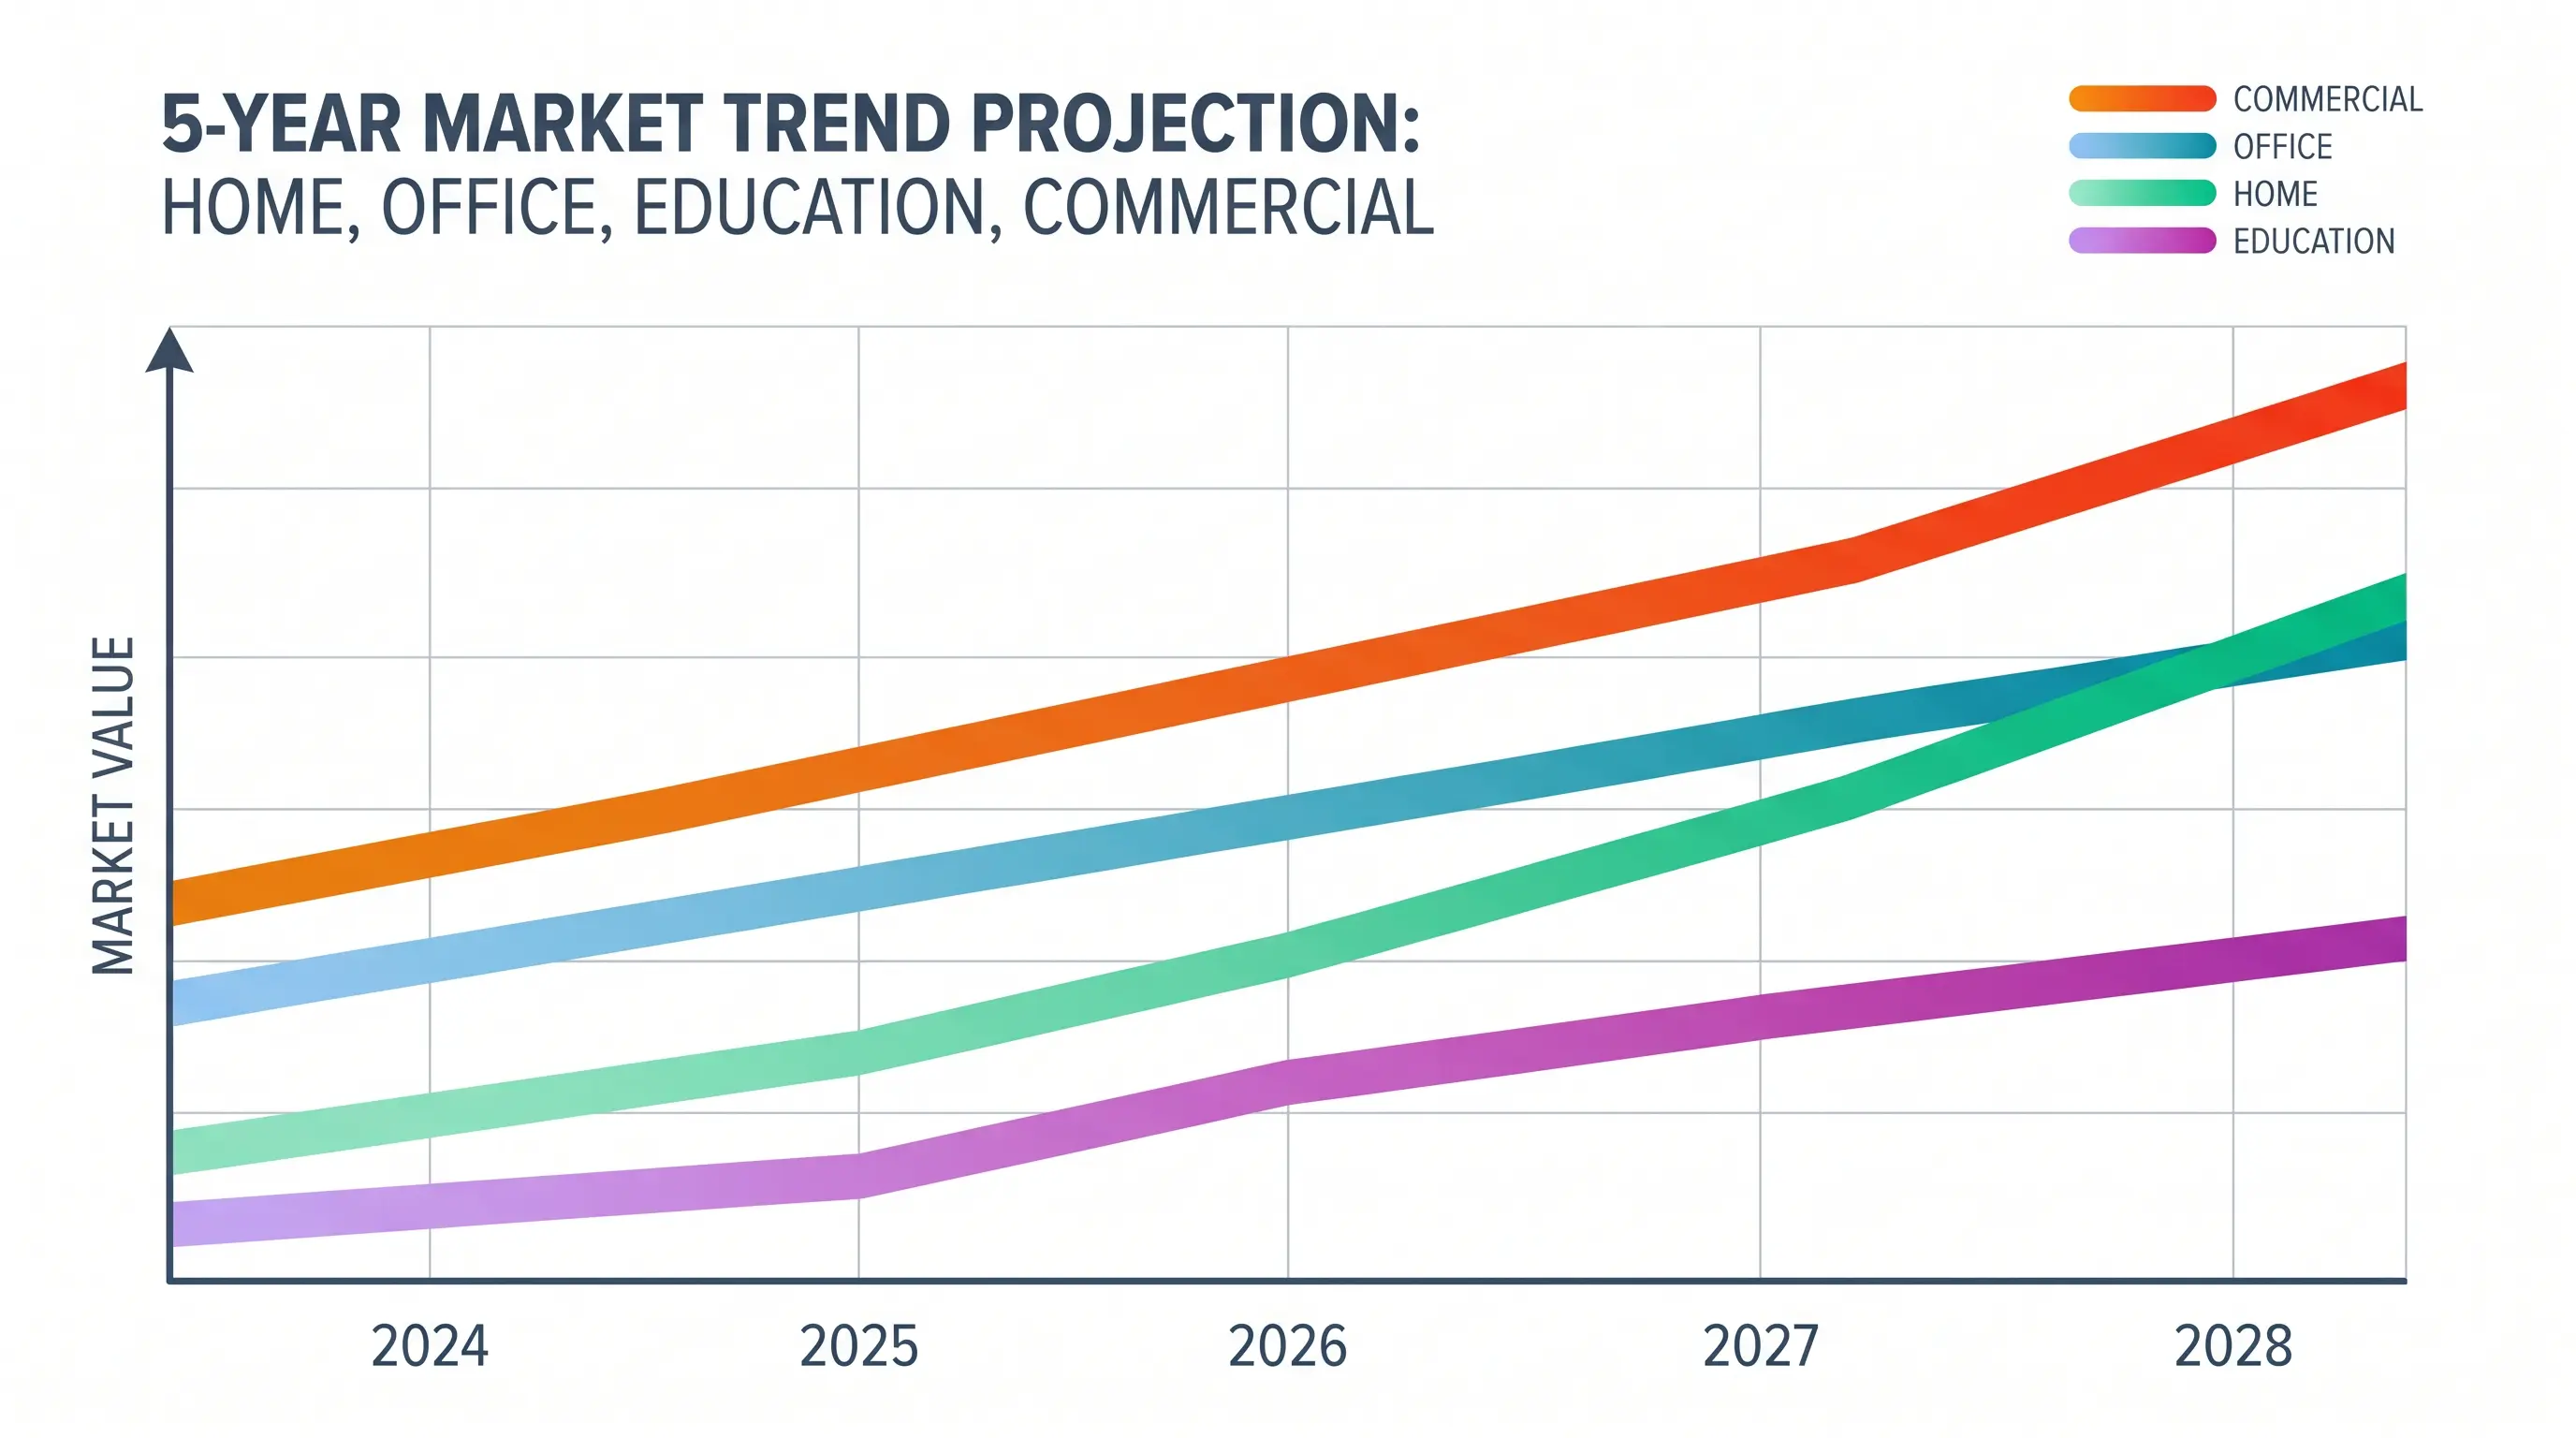
Gdy zespoły zakupowe B2B oceniają opcje i przeglądają listy krótkich dostawców w tym kwartale, rynek projekcji cyfrowej nie jest już jedną kategorią. Rozdzielił się on na co najmniej cztery odrębne ścieżki zakupowe — sale konferencyjne w korporacjach, edukację, kino domowe oraz instalacje w dużych obiektach — a każda z nich podąża własną krzywą technologiczną. Przez ostatnie dziewięćdziesiąt dni analizowaliśmy sprzedaż dystrybutorów, księgi zamówień fabrycznych oraz terminy realizacji komponentów w naszym zakładzie w Shenzhen, a dane wskazują na wyraźną zmianę priorytetów.
Strona B2C to dodatkowo wzmacnia. Detaliści porównujący projektory kina domowego w cenie 799 USD w marcu 2026 roku traktowali wbudowany streaming, autofokus i omijanie przeszkód jako funkcje bazowe. Dla partnerów OEM przekłada się to na minimalną specyfikację obejmującą moduł Wi-Fi 6, czterordzeniowy SoC oraz licencjonowany obraz systemu operacyjnego — co zazwyczaj dodaje od 18 do 24 USD do BOM przy naszych wolumenach.
Terminy realizacji, MOQ i rzeczywistość certyfikacji
Dwa lata temu urządzenia lampowe UHP wciąż stanowiły fundament segmentu hurtowego poniżej 500 USD. To się skończyło. Według raportu Omdia Display & Supply Chain Tracker silniki laserowo-fosforowe odpowiadały za 62 procent całkowitej wysyłki jednostek projekcji cyfrowej w czwartym kwartale 2025 roku, a nasza własna księga zamówień OEM potwierdza tę liczbę: 74 procent zamówień klientów DataMax złożonych między styczniem a marcem 2026 roku dotyczyło silników laserowych lub laserowo-fosforowych. Głównym motorem jest całkowity koszt posiadania (TCO). Moduł laserowy o żywotności 30 000 godzin zastępuje dwie do trzech wymian lamp UHP, co ma ogromne znaczenie dla nabywców z sektora edukacji i korporacji zarządzających flotami od 200 do 800 sztuk.
Jedna konsekwencja dla zakupów jest prosta. Jeśli wasz plan na 2026 rok wciąż wymienia model lampowy jako lidera cenowego, oznaczylibyśmy to jako ryzyko marży już przed rundą próbek, a nie po niej.
W kolejnej części tej serii rozłożymy na czynniki pierwsze podział regionalny między Ameryką Północną, EMEA i Azją Południowo-Wschodnią oraz pokażemy, jak DataMax alokuje moce produkcyjne w każdym z tych kanałów na drugą połowę 2026 roku.
Dynamika kanałów regionalnych: dokąd przesuwa się wolumen
Segment 1080p nie znika, ale jego rola uległa zawężeniu. W konsumenckim kanale projekcji cyfrowej rozdzielczość natywna 1920x1080 pozostaje wolumenowym produktem masowym dla urządzeń detalicznych poniżej 400 USD, ale w kanałach B2B 4K UHD przekroczył 70 procent udziału, a w zapytaniach ofertowych pojawiają się już instalacje symulacyjne/projekcyjne 8K dla integratorów obrazowania medycznego i symulatorów lotu. Widzimy to bezpośrednio: prośby o próbki DataMax w marcu 2026 roku dotyczyły w 71 procentach 4K UHD, w 23 procentach 1080p i w 6 procentach 1080p z pixel-shiftingiem 4K — niemal dokładne odwrócenie miksu, który odnotowaliśmy w 2023 roku.
Gdy nabywcy OEM oceniają nową platformę, praktyczne pytanie nie brzmi już „4K czy 1080p", ale „który dostawca chipsetu 4K" — TI DLP, Sony SXRD lub alternatywa LCD/LCoS. Każda ścieżka niesie ze sobą inną ekspozycję na BOM, szczególnie w zakresie alokacji DMD o przekątnych 0,47 inch i 0,66 inch, które pozostają ograniczone.
Alokacja kanałowa na H2 2026
Wewnątrz DataMax przebalansowaliśmy moce produkcyjne zgodnie z tym odczytem regionalnym. Dla nabywców OEM oceniających premierę w drugiej połowie roku nasza aktualna alokacja fabryczna wygląda następująco:
| Region | Udział mocy H2 2026 | Główny kanał | Typowe MOQ | Standardowy czas realizacji |
|---|---|---|---|---|
| Ameryka Północna | 38% | Kino domowe / pro-AV | 1 000 szt. | 12 tygodni |
| EMEA | 31% | Edukacja / korporacje | 800 szt. | 14 tygodni |
| Azja Południowo-Wschodnia | 22% | Edukacja / miejsca kultu | 500 szt. | 10 tygodni |
| Bliski Wschód i Afryka | 6% | Pro-AV / wypożyczalnie | 300 szt. | 16 tygodni |
| Ameryka Łacińska | 3% | Kino domowe | 500 szt. | 14 tygodni |
Ultrakrótki rzut nie jest już premiumowym upsellem. To osobna kategoria. Nasze wewnętrzne dane kanałowe pokazują, że modele UST osiągnęły 28 procent wysyłek projekcji cyfrowej w edukacji i kinie domowym, a średni współczynnik rzutu w nowych briefach OEM, które otrzymaliśmy w tym kwartale, wynosi 0,21:1, w porównaniu z 0,25:1 w 2024 roku. Nabywcy oczekują ponadto Android TV, Google Cast i co najmniej jednego SDK asystenta głosowego w BOM — wszystko poniżej tego poziomu jest oznaczane jako słabość konkurencyjna podczas oceny próbek.
Osobista uwaga o zmienności regionalnej
Strona B2C dodatkowo to wzmacnia. Detaliści porównujący projektory kina domowego w cenie 799 USD w marcu 2026 roku traktowali wbudowany streaming, autofokus i omijanie przeszkód jako funkcje bazowe. Dla partnerów OEM przekłada się to na minimalną specyfikację obejmującą moduł Wi-Fi 6, czterordzeniowy SoC oraz licencjonowany obraz systemu operacyjnego — co zazwyczaj dodaje od 18 do 24 USD do BOM przy naszych wolumenach.
Co sygnały popytowe 2026 oznaczają dla waszej karty budowy (build sheet) na trzeci kwartał
Najczystszym sposobem myślenia o drugiej połowie roku jest oddzielenie popytu strukturalnego od szumu cyklicznego. Popyt strukturalny w kategorii projekcji cyfrowej jest przesuwany do przodu przez trzy siły, które naszym zdaniem utrzymają się do 2027 roku: cykle odświeżania projektorów klasowych w Azji Południowo-Wschodniej, retrofitty sal hybrydowych w nieruchomościach korporacyjnych EMEA oraz kontynuowana wymiana pierwszej generacji konsumenckich urządzeń 1080p na modele 4K UHD o krótkim rzucie w Ameryce Północnej. Szum cykliczny — plotki o alokacji chipsetów, skoki frachtu, wahania walut — należy planować wokół niego, a nie na nim się opierać.
Gdy producenci OEM oceniają te zmiany przy premierze w trzecim kwartale 2026 roku, liczby operacyjne mają znaczenie równie duże jak specyfikacja. Dostawy silników laserowo-fosforowych od trzech dostawców tier-one są obecnie wyceniane na 10 do 14 tygodni, a nasz zespół zakupowy DataMax zaleca składanie zamówień na komponenty o długim czasie realizacji co najmniej 16 tygodni przed montażem końcowym, aby uniknąć kosztów frachtu lotniczego w czwartym kwartale. Niestandardowe oprzyrządowanie obudowy dodaje kolejne 8 do 10 tygodni dla pierwszych próbek.
Liczby karty budowy (build sheet), które warto już teraz zablokować
Jeśli chodzi o certyfikację, CE-RED, FCC Part 15 i UL 62368-1 pozostają trójką wymagań bramkowych (gating trio) dla dystrybucji w Ameryce Północnej i UE. Nabywcy celujący w pion edukacji powinni również zaplanować budżet na weryfikację ENERGY STAR 8.0, która obecnie zapewnia wymierną przewagę punktową w zapytaniach ofertowych (RFP) dla K-12. Minimalne wielkości zamówień (MOQ) w DataMax zaczynają się od 500 sztuk dla standardowych SKU i 2 000 sztuk dla w pełni niestandardowych obudów, z 12-tygodniowym terminem dostawy od zamówienia (PO) do ex-factory Shenzhen dla zamówień powtarzalnych. Rynek projekcji cyfrowej w 2026 roku nagradza nabywców, którzy blokują te terminy wcześnie.
W kolejnej części tej serii rozłożymy na czynniki pierwsze podział regionalny między Ameryką Północną, EMEA i Azją Południowo-Wschodnią oraz pokażemy, jak DataMax alokuje moce produkcyjne w każdym z tych kanałów na drugą połowę 2026 roku.
Punkty do obserwacji w pozostałej części 2026 roku
Trzy wektory ryzyka zasługują na uwagę przed ostatecznym zatwierdzeniem zamówienia (PO). Po pierwsze, alokacja DMD z Texas Instruments pozostaje głównym wąskim gardłem — zalecamy składać zamówienia na DMD 18 tygodni wcześniej zamiast 16. Po drugie, każdy partner OEM celujący w ENERGY STAR 8.0 powinien już teraz zarezerwować termin w laboratorium; akredytowane sloty laboratoryjne w Shenzhen i Taipei są zarezerwowane do października 2026 roku. Po trzecie, spodziewana w czwartym kwartale 2026 roku rewizja rozporządzenia UE Ecodesign dotyczącego oświetlenia może zaostrzyć limit mocy w trybie czuwania poniżej 0,3W, co dotknie każdego SMPS w waszym stosie.
Zespoły zakupowe B2B często muszą rozważyć, gdzie umieścić produkcję na trzeci i czwarty kwartał 2026 roku — podział regionalny wewnątrz rynku projekcji cyfrowej jest bardziej spolaryzowany niż trzy lata temu. Ameryka Północna wciąż prowadzi pod względem wolumenu jednostek w kanale kina domowego, ale EMEA zmniejsza dystans w jednostkach segmentu wartościowego, a Azja Południowo-Wschodnia stała się najszybciej rosnącym pionem edukacyjnym B2B oraz sektorem miejsc kultu.

Jak nabywcy B2B powinni podejść do OEM projekcji cyfrowej w 2026 roku
Według najnowszego raportu Futuresource Consulting Worldwide Projector Tracking, wysyłki w EMEA wzrosły o 14,2 procent rok do roku przez pierwszy kwartał 2026 roku, napędzane głównie przez Niemcy, Francję i kraje nordyckie. Ameryka Północna odnotowała skromniejszy wzrost o 6,8 procent dzięki wymianom premiumowego kina domowego, podczas gdy Azja Południowo-Wschodnia zanotowała wzrost o 22,4 procent, napędzany programami modernizacji klas w Indonezji, Wietnamie i na Filipinach. Ten sam kierunkowy sygnał widzieliśmy w naszej własnej księdze zamówień DataMax: zapytania ofertowe (RFQ) z kwietnia 2026 roku z Ho Chi Minh City i Dżakarty po raz pierwszy przewyższyły liczbą te z Londynu.
W DataMax przeprowadzamy tę samą sekwencję przy każdym RFQ. Gdy nabywca wysyła nam docelową specyfikację — na przykład 3800 ANSI lumenów 4K UHD ultrakrótki rzut z Google TV i 12-tygodniowym oknem ex-factory — nasz zespół inżynierów odpowiada w ciągu 48 godzin memorandum o wykonalności, referencyjnym BOM i projektem drabinki MOQ (500 / 1 000 / 5 000 sztuk). Polityka próbek jest prosta: płatne jednostki oceniające wysyłamy w ciągu 7 dni roboczych, oprzyrządowanie rozpoczyna się przy 50-procentowej zaliczce, a próbki masowej produkcji są bezpłatne wobec potwierdzonego zamówienia (PO).
Co zablokować przed podpisaniem zamówienia (PO)
- Alokacja DMD — potwierdźcie sloty na 0,47-inch 4K UHD DMD 18 tygodni wcześniej, nie 16
- Silnik świetlny — laserowo-fosforowy lub tri-laser, z gwarancją minimum 25 000 godzin
- Oprogramowanie firmware — Android TV 14 + Cast + AirScreen, z kluczami podpisywania OTA przeniesionymi na waszą markę
- Zgodność (compliance) — ENERGY STAR 8.0, CE-EMC, FCC Part 15 i tryb czuwania poniżej 0,5W według EU Ecodesign
- Opakowanie — kolorowe pudełko detaliczne, karton zbiorczy 4-up, raport z testu upadku wg ISTA 3A
| Region | Udział mocy H2 2026 | Główny kanał | Typowe MOQ | Standardowy czas realizacji |
|---|---|---|---|---|
| Ameryka Północna | 38% | Kino domowe / pro-AV | 1 000 szt. | 12 tygodni |
| EMEA | 31% | Edukacja / korporacje | 800 szt. | 14 tygodni |
| Azja Południowo-Wschodnia | 22% | Edukacja / miejsca kultu | 500 szt. | 10 tygodni |
| Bliski Wschód i Afryka | 6% | Pro-AV / wypożyczalnie | 300 szt. | 16 tygodni |
| Ameryka Łacińska | 3% | Kino domowe | 500 szt. | 14 tygodni |
Najczęściej zadawane pytania
W tym punkcie danych rynkowych dla partnerów OEM celem jest dopasowanie miksu SKU projekcji cyfrowej do regionu, do którego wysyłają. Konstrukcja 0,47-inch DMD 4K UHD laserowo-fosforowa z licencjonowaniem Android TV to profil specyfikacji, który generuje obecnie najwięcej RFQ w EMEA, podczas gdy przetargi edukacyjne w Azji Południowo-Wschodniej konsekwentnie wymagają ze względów kosztowych jednostek lampowych o jasności 3800 do 4200 ANSI lumenów w rozdzielczości XGA lub WXGA.
Jak długo trwa budowa projektora OEM od zamówienia (PO) do dostawy ex-factory?
Dla potwierdzonej specyfikacji 4K UHD ultrakrótkiego rzutu DataMax wycenia standardową 12-tygodniową dostawę ex-factory przy MOQ 1 000 sztuk, z modułami DMD i laserowo-fosforowymi blokowanymi na 18-tygodniowym horyzoncie, aby chronić harmonogram.
Przekonaliśmy się o tym w trudny sposób pod koniec 2025 roku: pojedynczy globalny BOM nie przetrwa regionalnych tarć certyfikacyjnych. Przesyłka do Rijadu nie przeszła akceptacji SASO IECEE, ponieważ etykieta klasy lasera była wydrukowana wyłącznie w języku angielskim — co dodało 19 dni do dostawy i opłatę za ponowną inspekcję w wysokości 4,20 USD na jednostkę. Od tego czasu każda oferta OEM DataMax jest wysyłana z wstępnie wypełnioną regionalną listą kontrolną zgodności: CE-RED + UKCA dla EMEA, FCC Part 15 + cULus dla Ameryki Północnej, PSE + TELEC dla Japonii, BIS dla Indii oraz CCC dla kontenerów kierowanych do Chin kontynentalnych.
Jakie certyfikacje zgodności powinien mieć projektor wprowadzany na rynek w 2026 roku?
Dla Ameryki Północnej bazowe są FCC Part 15 i ENERGY STAR 8.0. Dla EMEA obowiązują CE-EMC, CE-LVD oraz zaktualizowana zasada EU Ecodesign dotycząca trybu czuwania poniżej 0,5W. Dla APAC typowe są BSMI (Tajwan), PSE (Japonia) i CCC (Chiny). Możemy zarezerwować w waszym imieniu akredytowane sloty laboratoryjne w Shenzhen i Taipei.
Jak silniki laserowo-fosforowe i tri-laserowe wypadają w zastosowaniach B2B?
Laserowo-fosforowy zapewnia 25 000 do 30 000 godzin przy najniższym koszcie BOM, dlatego większość SKU klasowych i sal konferencyjnych jest na nim oparta. Tri-laser dodaje szerszą gamę kolorów (powyżej 110 procent BT.2020) i jest preferowany w konstrukcjach premiumowego kina domowego. Delta kosztu wynosi około 40 do 60 USD na silnik świetlny przy MOQ 1 000 sztuk.
Najczystszym sposobem myślenia o drugiej połowie roku jest oddzielenie popytu strukturalnego od szumu cyklicznego. Popyt strukturalny w kategorii projekcji cyfrowej jest przesuwany do przodu przez trzy siły, które naszym zdaniem utrzymają się do 2027 roku: cykle odświeżania projektorów klasowych w Azji Południowo-Wschodniej, retrofitty sal hybrydowych w nieruchomościach korporacyjnych EMEA oraz kontynuowana wymiana pierwszej generacji konsumenckich urządzeń 1080p na modele 4K UHD o krótkim rzucie w Ameryce Północnej. Szum cykliczny — plotki o alokacji chipsetów, skoki frachtu, wahania walut — należy planować wokół niego, a nie na nim się opierać.
Końcowe podsumowanie na rok 2026
Każdy drugi sygnał wart odnotowania: średnie ceny sprzedaży (ASP) ustabilizowały się po trzech latach spadków. Według najnowszego trackera wyświetlaczy Omdia globalna ważona ASP projektorów utrzymała się na poziomie 612 USD w czwartym kwartale 2025 roku i wzrosła o 1,4 procent w pierwszym kwartale 2026 roku — to pierwszy wzrost sekwencyjny od 2022 roku. Dla partnerów OEM DataMax oznacza to, że era projektowania pod cel detaliczny 299 USD dobiega końca; nowa podłoga to bliżej 379 USD hurtowo z silnikiem laserowo-fosforowym 4K UHD w BOM.
Następny krok: Wyślijcie swoją specyfikację do biura OEM DataMax, a w ciągu 48 godzin zwrócimy wam memorandum wykonalności, referencyjny BOM i harmonogram próbek.