
投稿日時: 4月 24, 2026 - 66 閲覧数
デジタルプロジェクション:2026年業界ニュース
皆さんの調達メールボックスは、6か月前の私たちと同じ状態かもしれません。レーザー蛍光体ユニットのRFPが27件、超短焦点キャビネットの設計依頼が11件、そして先々月の4500-ANSIルーメンのSKUがなぜ急に4K UHDアップグレードを必要とするのかというディストリビューターからの問い合わせが数件。まさにこの圧力が、2026年を通じてデジタルプロジェクション業界を再構築しており、Q1のヘッドラインはOEM予算がどこに流れているかを明確に物語っています。
関連資料: OEM業界レポート · DataMax製品ラインアップ
デジタルプロジェクション:2026年業界ニュースとOEMバイヤーにとっての意味

今週公開する3回シリーズの第1回です。まずヘッドラインの動向から始め、深圳エンジニアリングチームがCES以降追跡してきた規格と部品データをご紹介します。このセクションを読み終える頃には、どのデジタルプロジェクションセグメントが加速しているか、どの仕様がもはや最低要件となっているか、そしてそれが皆さんの次の調達サイクルに何を意味するかが理解できます。
レーザー蛍光体エンジンがエントリーティアを定義する
2年前は、ランプベースUHPユニットが500ドル以下の卸売セグメントの主力でした。しかし、それも終わりです。Omdiaのディスプレイ&サプライチェーントラッカーによると、レーザー蛍光体光源エンジンは2025年Q4にデジタルプロジェクション総出荷台数の62%を占め、DataMaxの自社OEM受注台帳もこの数字を裏付けています。2026年1月から3月までのDataMax顧客POのうち74%がレーザーまたはレーザー蛍光体エンジンを指定していました。背景にあるのは総所有コスト(TCO)です。30,000時間のレーザーモジュールは、UHPランプの2~3回の交換に相当し、200~800台の fleet を運用する教育・法人バイヤーにとって極めて重要です。
調達上の意味は明確です。2026年の製品ロードマップにランプベースSKUを価格リーダーモデルとして記載している場合、サンプル段階ではなく、その前にマージンリスクとして検討すべきです。
解像度ティアは4K UHDを中心に固定化
1080pティアがなくなるわけではありませんが、その役割は縮小しています。消費者向けデジタルプロジェクションチャネルでは、ネイティブ1920x1080が400ドル以下の小売ユニットのボリュームゾーンですが、B2Bチャネルでは4K UHDが70%以上の採用率を超え、8Kシミュレーション/プロジェクションリグは医用画像やフライトシミュレーター向けRFPの事前ビルド段階に登場しています。DataMaxでもこれを直接確認しており、2026年3月のサンプル依頼は71%が4K UHD、23%が1080p、6%が4Kピクセルシフト付き1080pで、2023年の構成とほぼ完全に逆転しています。
新プラットフォームを検討するOEMバイヤーにとって、実務的な問いは「4Kか1080pか」ではなく「どの4Kチップセットサプライヤーか」となりました。TI DLP、Sony SXRD、またはLCD/LCoSの各選択肢は、それぞれ異なるBOMエクスポージャーを伴います。特に0.47インチと0.66インチのDMDアロケーションは依然として逼迫しています。
超短焦点とスマート機能が新たな標準に
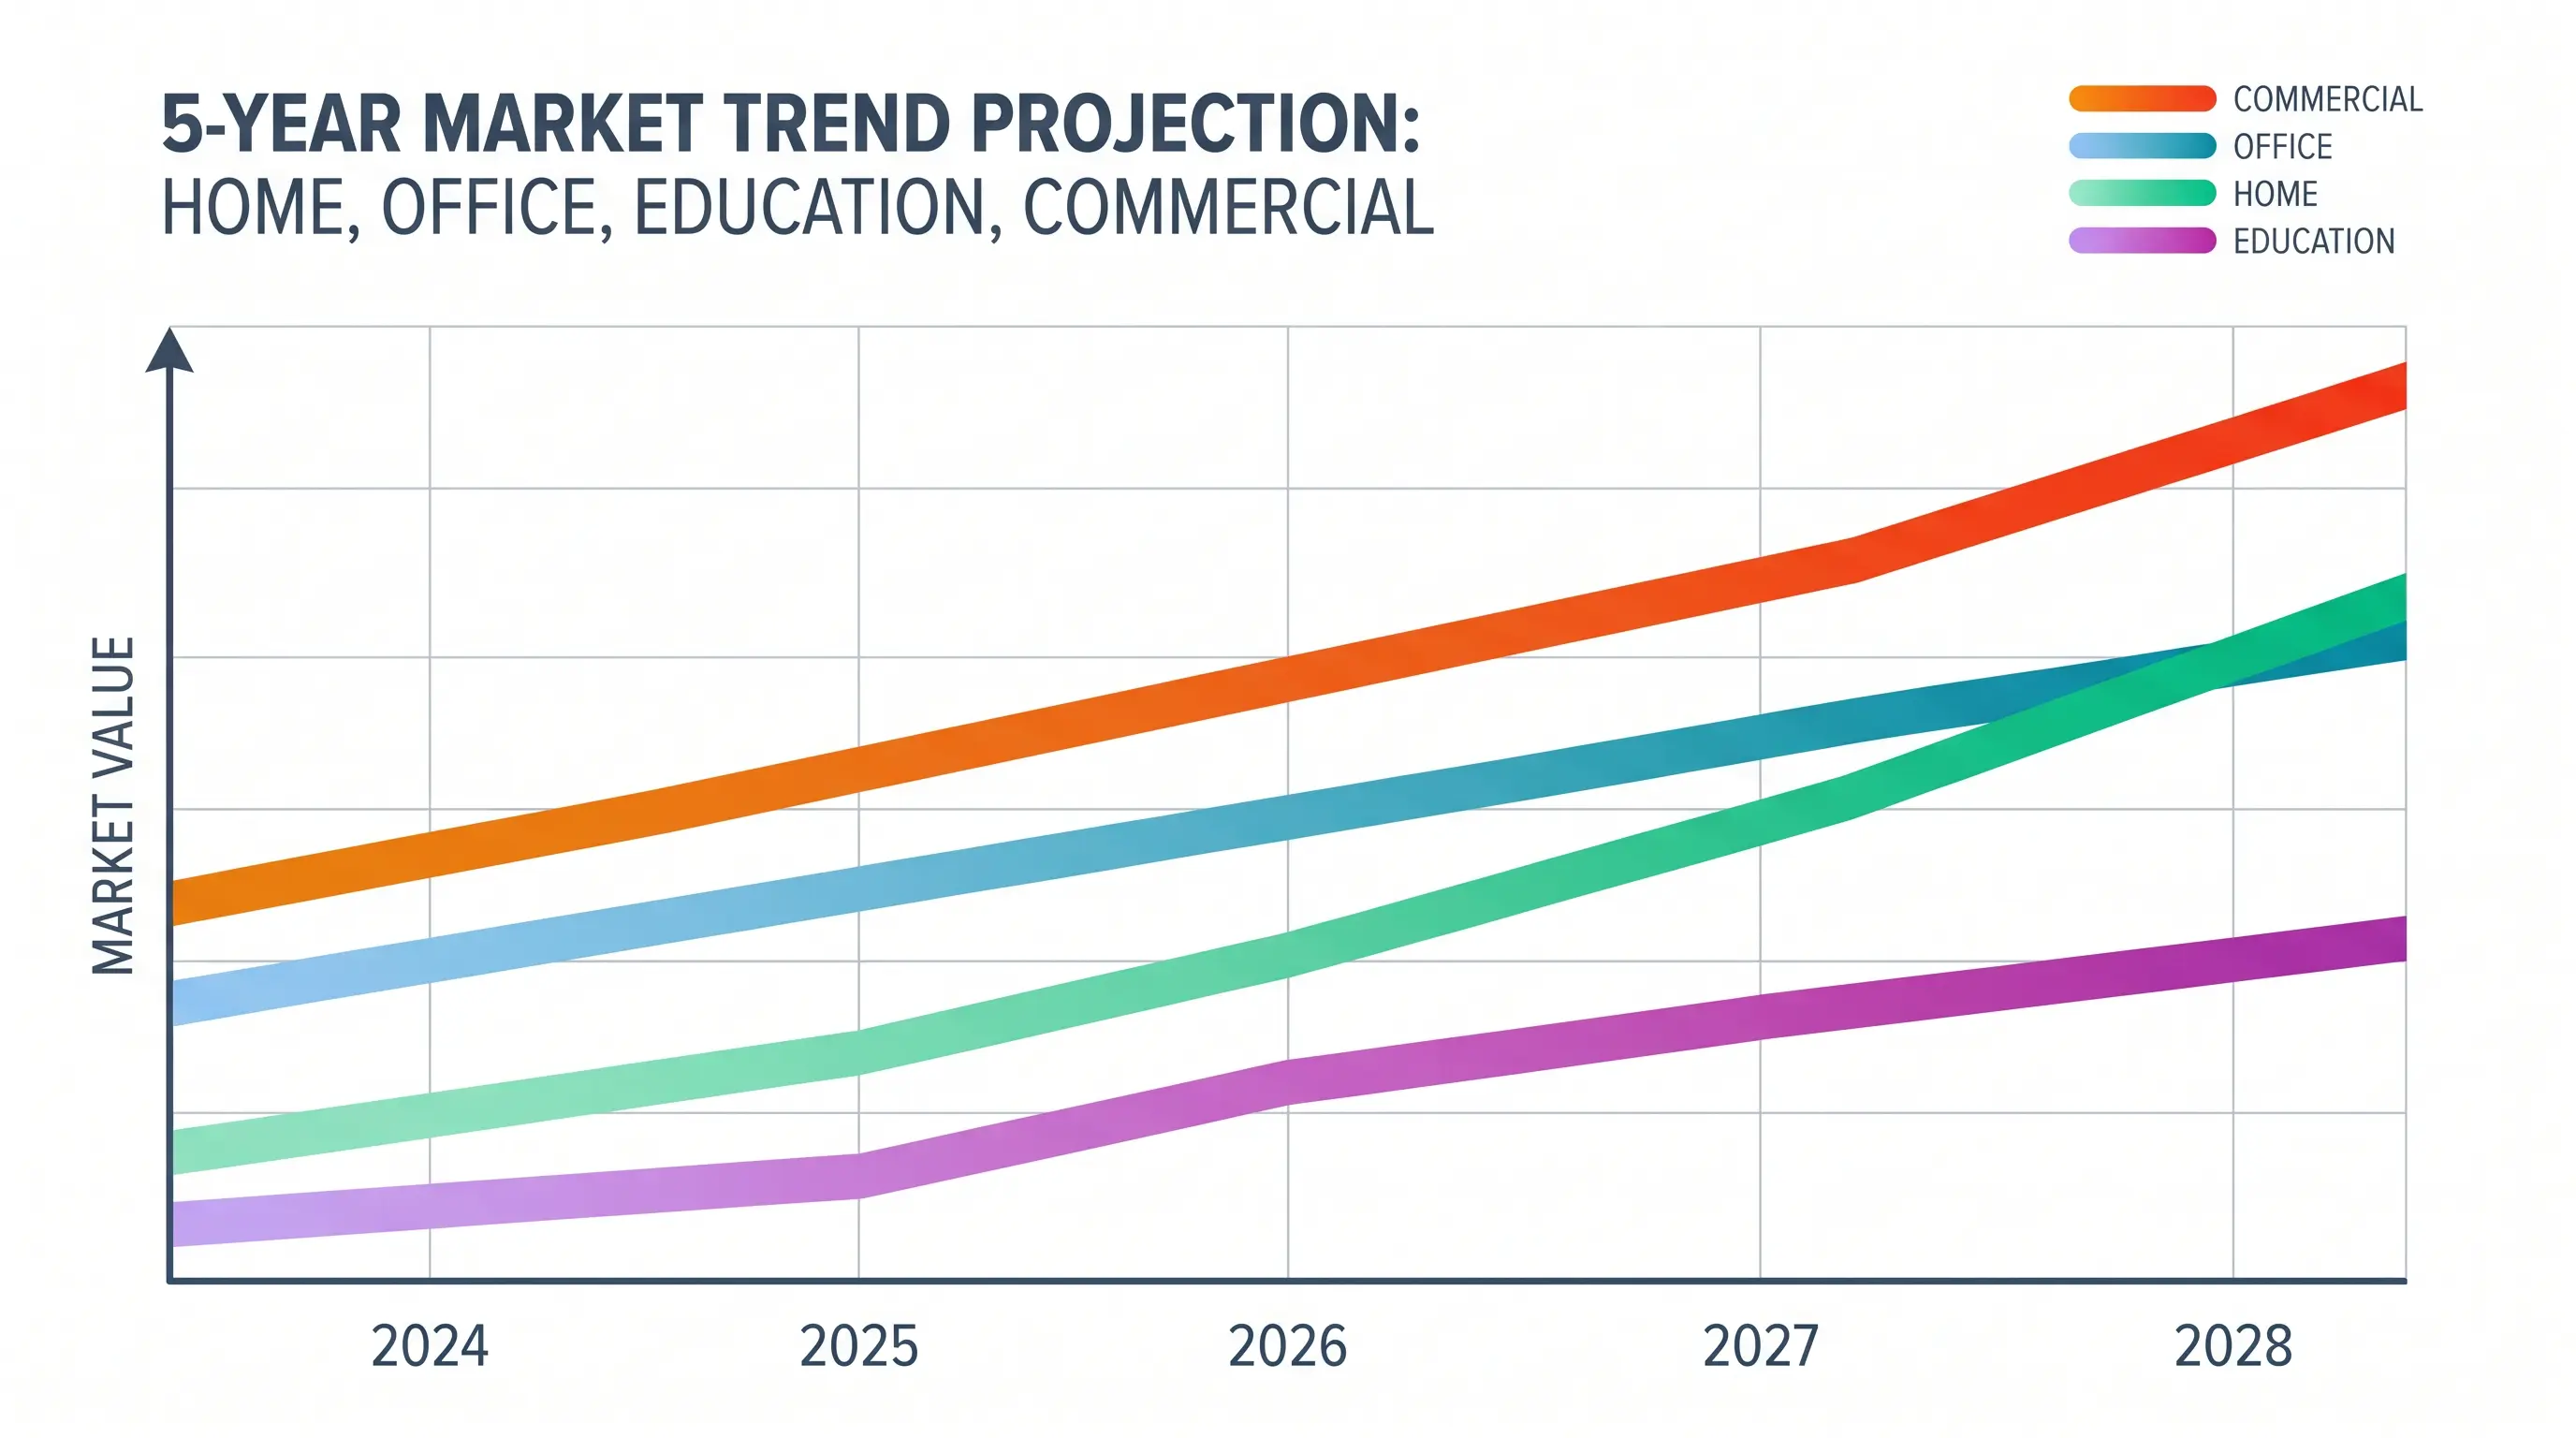
B2B調達チームが本四半期にサプライヤーのショートリストを精査する際、デジタルプロジェクション市場はもはや単一カテゴリではありません。少なくとも4つの異なる購買動機―企業役員会議室、教育、ホームシネマ、大規模会場設置―に分断され、それぞれが独自の技術曲線上を動いています。過去90日間、ディストリビューターの販売実績、工場受注台帳、深圳施設の部品リードタイムを精査してきましたが、データは優先順位の明確な再配列を指し示しています。
B2C側もこの傾向を補強しています。2026年3月に799ドルのホームシネマプロジェクターを比較した小売購入者にとって、内蔵ストリーミング、オートフォーカス、障害物回避は当然の機能でした。OEMパートナーにとって、これはWi-Fi 6モジュール、クアッドコアSoC、ライセンス済みOSイメージを最低仕様シートに含めることを意味し、当社の数量ではBOMに18~24ドルの追加となります。
リードタイム、MOQ、認証の実態
認定に関しては、CE-RED、FCC Part 15、UL 62368-1が依然として北米・EU流通の基本3要件です。教育分野をターゲットとするバイヤーは、ENERGY STAR 8.0認証の予算も確保すべきです。K-12 RFPでは測定可能な加点要素となっています。DataMaxのMOQは標準SKUで500台から、完全カスタムキャビネットで2,000台からで、リピート注文ではPOから深圳工場出荷まで12週間です。デジタルプロジェクション市場では、これらのタイムラインを早期に確定させるバイヤーが2026年に勝ちます。
このシリーズの次のセクションでは、北米、EMEA、東南アジア間の地域別内訳を分解し、DataMaxが2026年後半に各チャネルにどのように生産能力を配分しているかを示します。
地域チャネル動向:ボリュームはどこへ動くか
OEMバイヤーが新プラットフォームを評価する際、実務的な問いはもはや「4Kか1080pか」ではなく「どの4Kチップセットサプライヤーか」―TI DLP、Sony SXRD、またはLCD/LCoSの代替―です。各経路はBOMエクスポージャーが異なり、特に0.47インチと0.66インチのDMDアロケーションは依然として制約が残っています。
2026年後半のチャネル配分
DataMax内部では、この地域分析に基づいて生産能力を再配分しました。2026年後半のローンチを検討するOEMバイヤー向けに、現在の工場配分は次のとおりです。
| 地域 | 2026年後半の生産能力シェア | 主要チャネル | 標準MOQ | 標準リードタイム |
|---|---|---|---|---|
| 北米 | 38% | ホームシネマ / プロAV | 1,000台 | 12週間 |
| EMEA | 31% | 教育 / 法人 | 800台 | 14週間 |
| 東南アジア | 22% | 教育 / 礼拝施設 | 500台 | 10週間 |
| 中東・アフリカ | 6% | プロAV / レンタル | 300台 | 16週間 |
| ラテンアメリカ | 3% | ホームシネマ | 500台 | 14週間 |
超短焦点はもはやプレミアムアップセルではありません。一つのカテゴリです。当社の社内チャネルデータでは、教育・ホームシネマにおけるUSTモデルがデジタルプロジェクション出荷の28%に達し、本四半期に受け取った新規OEMブリーフの平均投写比率は2024年の0.25:1から0.21:1に低下しました。バイヤーはさらに、Android TV、Google Cast、少なくとも1つの音声アシスタントSDKがBOMに含まれていることを期待しており、欠けているとサンプル評価時に競合上の弱点としてフラグ付けされます。
地域変動に関する一筆者の所感
B2C側もこの傾向を補強しています。2026年3月に799ドルのホームシネマプロジェクターを比較した小売購入者にとって、内蔵ストリーミング、オートフォーカス、障害物回避は当然の機能でした。OEMパートナーにとって、これはWi-Fi 6モジュール、クアッドコアSoC、ライセンス済みOSイメージを最低仕様シートに含めることを意味し、当社の数量ではBOMに18~24ドルの追加となります。
2026年の需要シグナルがQ3部品表にとって意味すること
後半を最もクリーンに捉える方法は、構造的需要と循環的ノイズを分離することです。デジタルプロジェクションカテゴリの構造的需要は、2027年まで継続すると予想される3つの力によって前倒しされています。東南アジアの教室プロジェクター更新サイクル、EMEA企業不動産全体のハイブリッド会議室改装、そして北米における初代消費者向け1080pユニットの4K UHD短焦点モデルへの継続的な置き換えです。循環的ノイズ―チップセット配分の chatter、貨物運賃の急騰、為替変動―は、それを基準にするのではなく、周囲で計画すべきものです。
2026年Q3ローンチを計画するOEMにとって、仕様シートだけでなく運用数字も同様に重要です。3つのティア1ベンダーからのレーザー蛍光体光源エンジンの現在見積もりは10~14週間で、DataMax調達チームはQ4の航空貨物コストを避けるため、最終組立の少なくとも16週間前に長リード部品POを発行することを推奨します。カスタムキャビネットの金型はさらに8~10週間を初回サンプルに加算します。
今すぐ確定すべき部品表の数値
認定については、CE-RED、FCC Part 15、UL 62368-1が依然として北米・EU流通の基本3要件です。教育分野をターゲットとするバイヤーは、ENERGY STAR 8.0認証の予算も確保すべきです。K-12 RFPでは測定可能な加点要素となっています。DataMaxのMOQは標準SKUで500台から、完全カスタムキャビネットで2,000台からで、リピート注文ではPOから深圳工場出荷まで12週間です。デジタルプロジェクション市場では、これらのタイムラインを早期に確定させるバイヤーが2026年に勝ちます。
このシリーズの次のセクションでは、北米、EMEA、東南アジア間の地域別内訳を分解し、DataMaxが2026年後半に各チャネルにどのように生産能力を配分しているかを示します。
2026年残り期間の監視項目
最終PO発行前に3つのリスクベクトルに注意すべきです。第一に、Texas InstrumentsからのDMD配分が依然として主要なボトルネックです。16週間前ではなく、18週間前にDMD POを発行することを推奨します。第二に、ENERGY STAR 8.0を目標とするOEMパートナーは、今すぐラボ予約を依頼すべきです。深圳と台北の認定ラボ枠は2026年10月まで埋まりつつあります。第三に、2026年Q4に予定されているEUエコデザイン照明規制の改定により、待機電力が0.3W未満に厳格化される可能性があり、スタック内のすべてのSMPSに影響します。
Q3・Q4 2026年生産配置を検討するB2B調達チームにとって、デジタルプロジェクション市場内の地域別内訳は3年前よりも二極化しています。北米は依然としてホームシネマチャネルで台数ボリュームをリードしていますが、EMEAはバリューティアユニットで差を縮め、東南アジアは最も急成長するB2B教育および礼拝施設分野となっています。
2026年にB2BバイヤーがデジタルプロジェクションOEMとどのように取り組むべきか
最新のFuturesource Consulting世界プロジェクタートラッキングレポートによると、EMMA出荷は2026年Q1累計で前年同期比14.2%増加し、主にドイツ、フランス、北欧が牽引しました。北米はプレミアムホームシネマの買い替えを背景に6.8%の緩やかな上昇を記録し、東南アジアはインドネシア、ベトナム、フィリピンの教室近代化プログラムに後押しされ22.4%の成長を達成しました。DataMaxの社内受注台帳にも同じ方向のシグナルが見られます。2026年4月のホーチミンシティとジャカルタからのRFQが、初めてロンドンからのRFQを上回りました。
DataMaxでは、すべてのRFQでこのシーケンスを実行しています。バイヤーがターゲット仕様―例えば、Google TV搭載、12週間の工場出荷ウィンドウ、3800 ANSIルーメン4K UHD超短焦点―を送信すると、当社のエンジニアリングチームは48時間以内に実現可能性メモ、リファレンスBOM、MOQラダー案(500 / 1,000 / 5,000台)で応答します。サンプルポリシーは明確です。有償評価ユニットは7営業日以内に発送、金型は50%のデポジットで開始、量産サンプルは確定POに対して無償です。
PO署名前に確定すべき事項
- DMDアロケーション — 0.47インチ4K UHD DMDスロットを16週間ではなく18週間前に確認
- 光源エンジン — 25,000時間保証最低のレーザー蛍光体またはトリプルレーザー
- ファームウェア — Android TV 14 + Cast + AirScreen、OTA署名キーをバイヤーブランドに移管
- コンプライアンス — ENERGY STAR 8.0、CE-EMC、FCC Part 15、EUエコデザイン待機0.5W未満
- パッケージ — 小売カラーボックス、4個入りマスターカートン、ISTA 3A落下試験レポート
| 地域 | 2026年後半の生産能力シェア | 主要チャネル | 標準MOQ | 標準リードタイム |
|---|---|---|---|---|
| 北米 | 38% | ホームシネマ / プロAV | 1,000台 | 12週間 |
| EMEA | 31% | 教育 / 法人 | 800台 | 14週間 |
| 東南アジア | 22% | 教育 / 礼拝施設 | 500台 | 10週間 |
| 中東・アフリカ | 6% | プロAV / レンタル | 300台 | 16週間 |
| ラテンアメリカ | 3% | ホームシネマ | 500台 | 14週間 |
よくある質問
この市場データポイントは、OEMパートナーが出荷地域に合わせてデジタルプロジェクションSKU構成を調整する必要があることを示しています。Android TVライセンス付きの0.47インチDMD 4K UHDレーザー蛍光体ビルドが、現在EMEAで最も多くのRFQを牽引する仕様プロファイルですが、東南アジアの教育入札はコスト面の理由から、一貫して3800~4200 ANSIルーメンのXGAまたはWXGAランプベースユニットを要求しています。
OEMプロジェクターのビルドはPOから工場出荷までどのくらいかかりますか?
確定した4K UHD超短焦点仕様の場合、DataMaxは1,000台MOQで標準12週間の工場出荷を見積もり、スケジュール保護のためDMDとレーザー蛍光体モジュールを18週間時点で固定します。
2025年後半に痛い目を見た教訓があります。単一のグローバルBOMは地域の認証摩擦を生き残れません。リヤド向け出荷がSASO IECEE受理に失敗しました―レーザークラスラベルが英語のみで印刷されていたためです。これにより19日の納期延長と、ユニットあたり4.20ドルの再検査費用が発生しました。それ以来、すべてのDataMax OEM見積もりには地域別コンプライアンスチェックリストが事前に記入されて出荷されます。EMEA向けCE-RED + UKCA、北米向けFCC Part 15 + cULus、日本向けPSE + TELEC、インド向けBIS、中国本土向けCCC。
2026年のプロジェクターはどのコンプライアンス認証を搭載すべきですか?
北米の場合、FCC Part 15とENERGY STAR 8.0がベースラインです。EMEAの場合、CE-EMC、CE-LVD、および改定されたEUエコデザイン待機0.5W未満ルールが適用されます。APACの場合、BSMI(台湾)、PSE(日本)、CCC(中国)が一般的です。深圳と台北の認定ラボ枠を代行予約できます。
B2B展開においてレーザー蛍光体とトリプルレーザー光源エンジンはどう比較されますか?
レーザー蛍光体は最も低いBOMコストで25,000~30,000時間を実現するため、ほとんどの教室・会議室SKUがこれを採用しています。トリプルレーザーはより広い色域(BT.2020 110%以上)を追加し、プレミアムホームシアタービルドで好まれます。1,000台MOQでの光源エンジンあたりのコスト差はおよそ40~60ドルです。
後半を最もクリーンに捉える方法は、構造的需要と循環的ノイズを分離することです。デジタルプロジェクションカテゴリの構造的需要は、2027年まで継続すると予想される3つの力によって前倒しされています。東南アジアの教室プロジェクター更新サイクル、EMEA企業不動産全体のハイブリッド会議室改装、そして北米における初代消費者向け1080pユニットの4K UHD短焦点モデルへの継続的な置き換えです。循環的ノイズ―チップセット配分の chatter、貨物運賃の急騰、為替変動―は、それを基準にするのではなく、周囲で計画すべきものです。
2026年の最終まとめ
もう一つのシグナルに言及すべきです。平均販売価格は3年間の下降を経て安定化しました。Omdiaの最新ディスプレイトラッカーによると、プロジェクターの世界加重ASPは2025年Q4に612ドルで横ばいとなり、2026年Q1に1.4%上昇しました。2022年以降の初の連続上昇です。DataMax OEMパートナーにとって、これは299ドルの小売ターゲットに合わせた設計の時代が終わりつつあることを意味します。新フロアは、BOM上に4K UHDレーザー蛍光体光源エンジンを搭載し、卸売379ドルに近い水準です。
次のステップ: 仕様をDataMax OEMデスクまでお送りください。48時間以内に実現可能性メモ、リファレンスBOM、サンプルタイムラインをご返送します。
DataMax OEMスマートプロジェクター製造の詳細を見る → [今すぐカスタム見積もりを依頼
