
投稿日時: 2月 09, 2026 - 5 閲覧数
クイックサマリー
B2B調達責任者が3通のメールを抱えて当社サイトにたどり着くのは、いつも同じ質問のためです。「スマートプロジェクター市場規模と成長率 2025年」は実際にはどこに向かっているのか、そして変動する数字に対して在庫をどうヘッジするのか。DataMaxは深センに拠点を置くスマートプロジェクターOEM/ODM工場であり、14のレーザーおよびLED専用ラインを抱え、毎週のようにOEMバイヤーからのこの問いに答えています。本記事は3回シリーズの第1弾として、ヘッドラインナンバー、需要ドライバー、そして今すぐRFQ(見積依頼書)に反映すべき仕様基準をお届けします。
市場の実態を数字で見る
B2B調達チームと座って、彼らがすでに「市場」について読んだ内容を聞くと、必ず戻ってくる3つの数字があります。グローバル売上ライン、出荷台数ライン、そしてCAGR(年平均成長率)です。どれも一致していません。それが最初の調達課題です。当社が追跡しているIDC、Omdia、Futuresource、Statistaといった業界アナリストのアウトプットは、「スマート」の定義(Android TV搭載 vs キャストのみ vs 外付けドングル)やPOSインプットの母集団が異なるため、2025年の売上推計で最大USD 18億もの差があります。当社内部モデルでは、スタンドアロンの非スマートSKUを除き、ネイティブOS搭載、音声コントロール対応、または認定ストリーミング対応の製品のみを含めています。
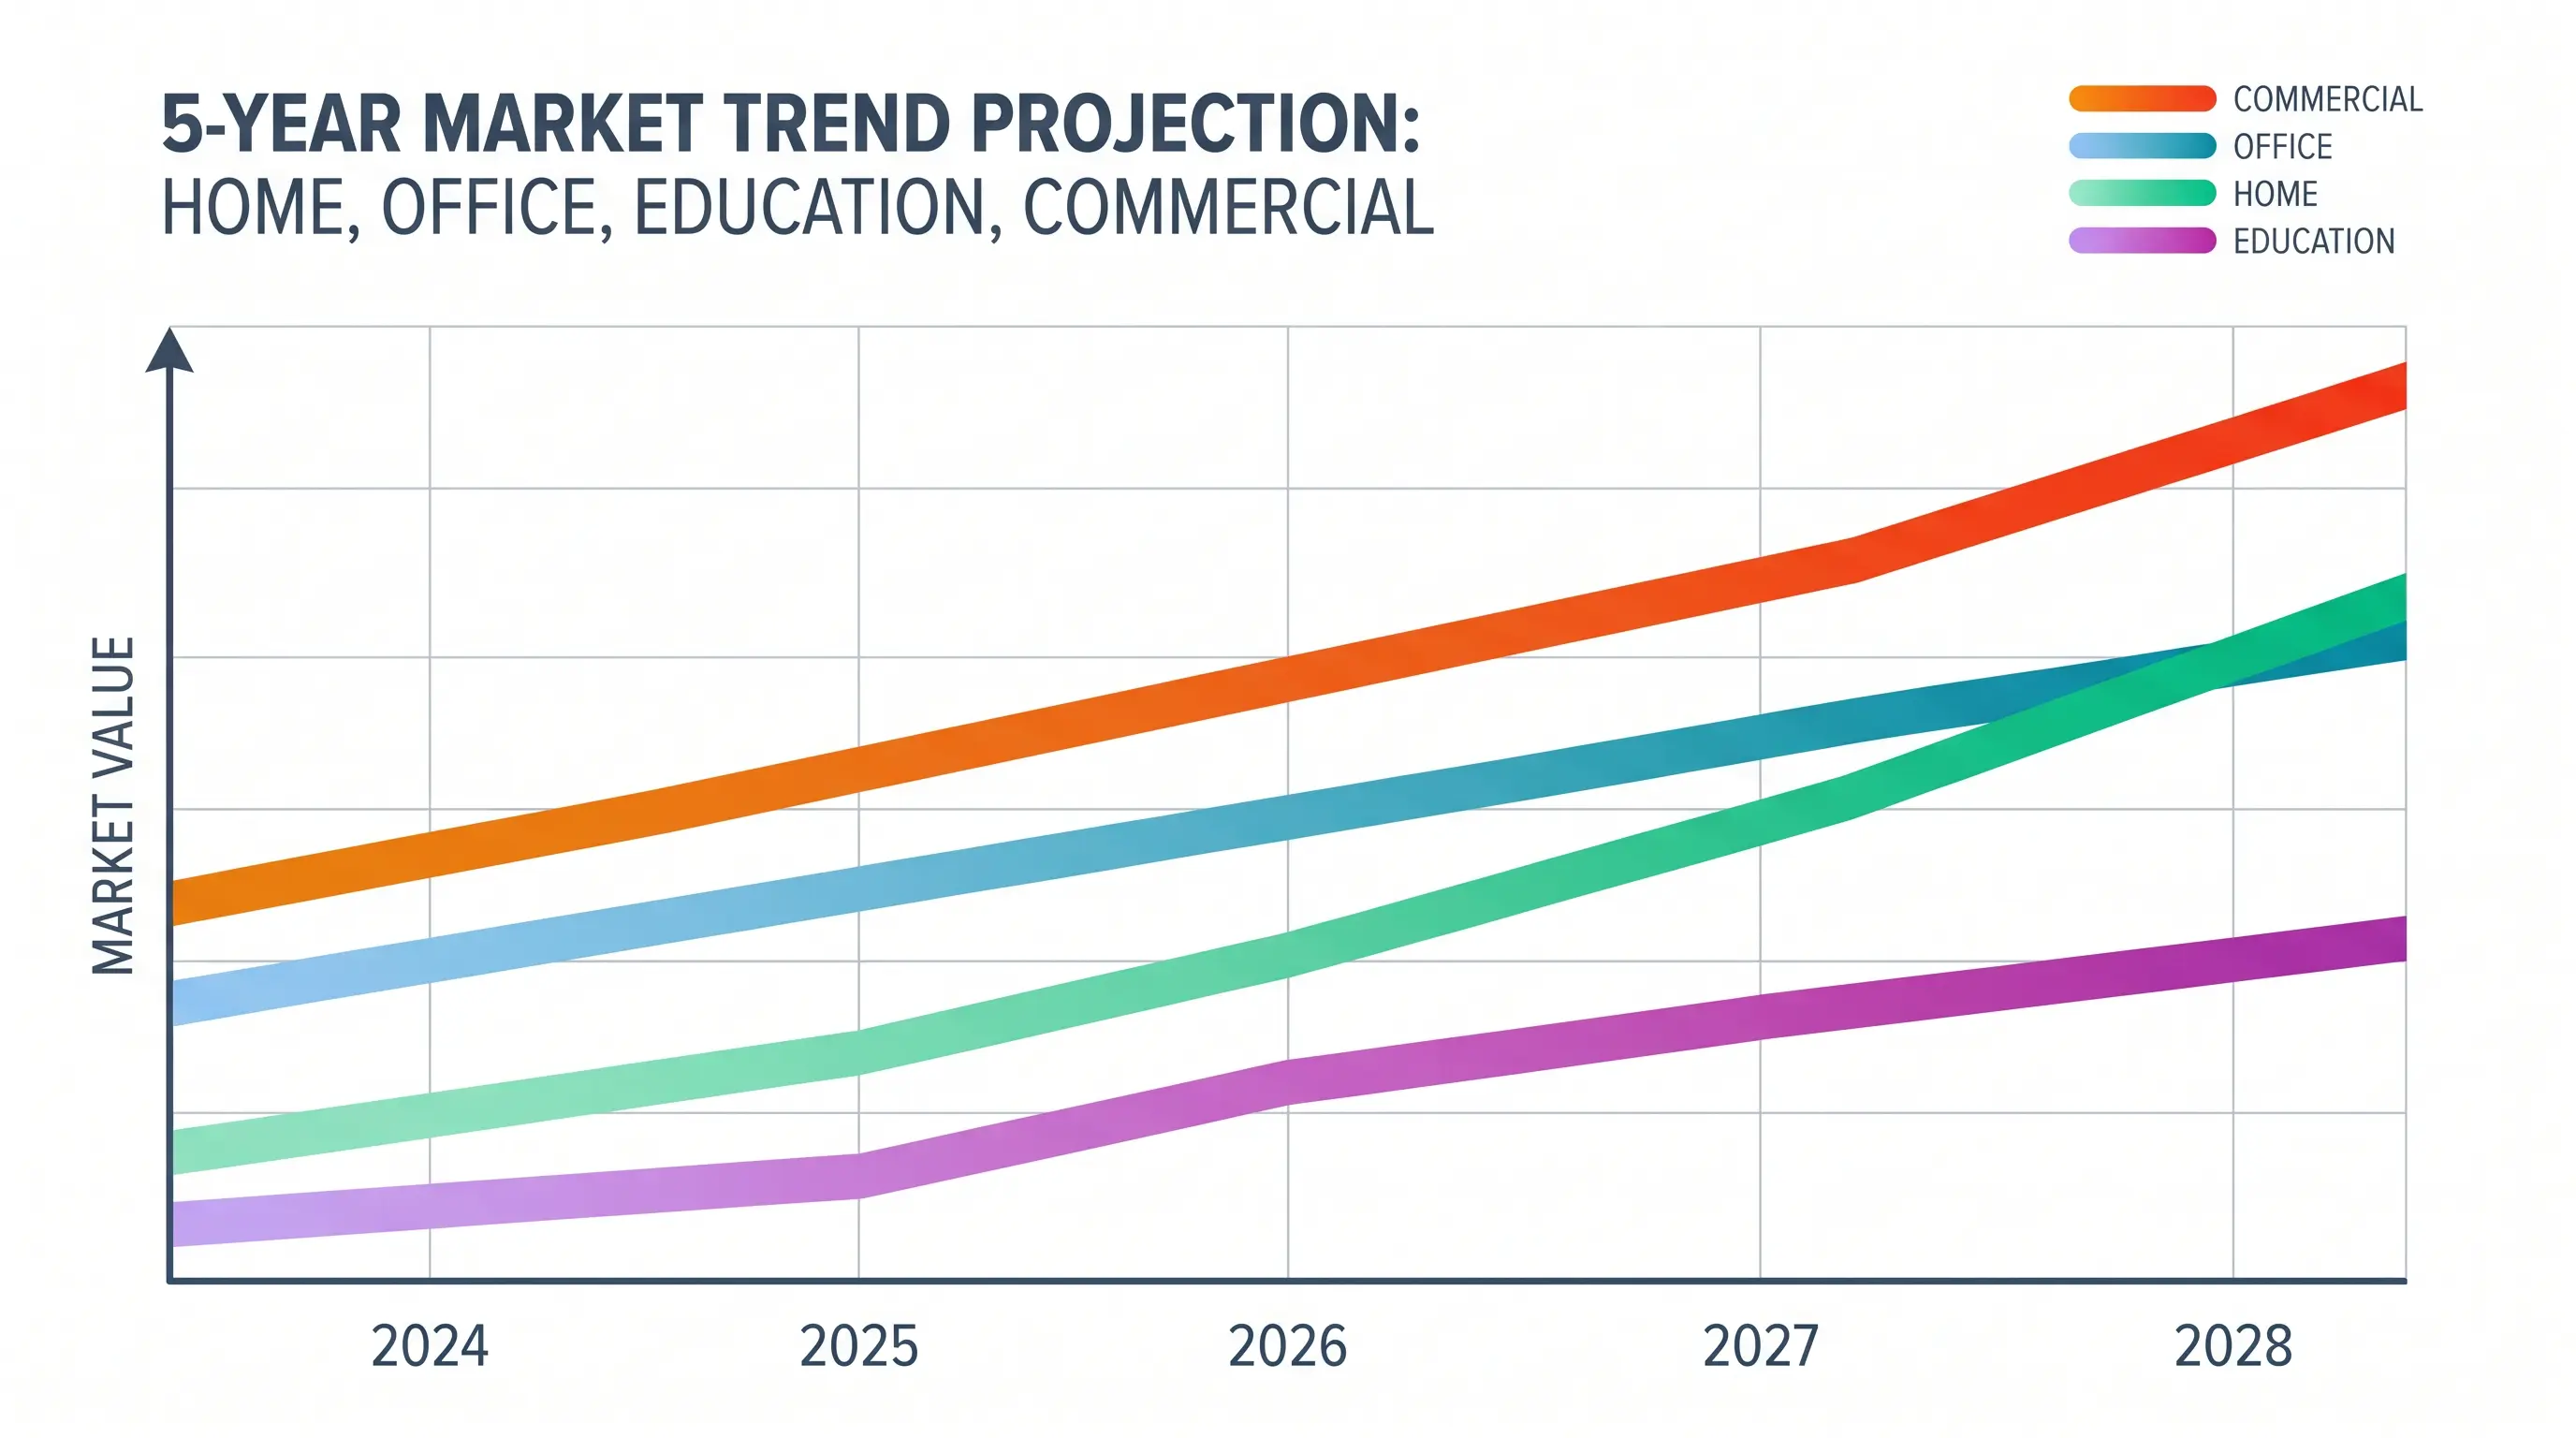
- グローバル売上はUSD 112〜124億、出荷台数は2,800万台超を見込んでおり、主な牽引力は超短焦点(UST)レーザーフォスファーディスプレイ(LPD)と4K UHD Google TVモデルです。
- 台数成長率は北米(前年比+31%)と西欧(前年比+24%)がリードし、B2Bチャネル(ホスピタリティ、教育、小売サイネージ)は約前年比+18%で拡大しています。
- OEMバイヤーにとって調達上重要なシグナルは、2,000〜3,500 ANSIルーメンのバンドです。新規SKUの大半を占め、部品リードタイムが最も影響するポイントです。
- 3つの具体的リスクが市場見通しを左右します。Texas InstrumentsからのDMDチップ割当、AUOのpan-LCDオープンセル価格、そして2025年3月に発効したEUエコデザイン指令の待機電力規制です。
- DataMaxのバイヤーはMOQコミットメント前倒し、12週間の部品枠確保、DLP/LCDエンジン両方のデュアルソーシング要請で対応しています。
地域別に見る成長率の偏り
B2B調達チームにとって、市場は単一の数字というよりも地域別の構成です。台数ベースで最も成長率が高いのは北米の約前年比+31%、続いて西欧+24%、ラテンアメリカ+19%です。世界最大のプロジェクター設置台数を誇るアジア太平洋地域では、カテゴリがすでに成熟しており買い替えサイクルが中心のため、台数成長率は前年比+9%にとどまっています。市場在庫配分を評価するOEMバイヤーにとって、この地域偏在は重要です。北米向けSKUはFCC Part 15 Subpart B EMC(電磁両立性)をクリアし、UL認証電源を搭載、Google TVまたはNetflix認定ファームウェアで出荷する必要があります。同じ市場枠でのEU向けSKUは、EUエコデザイン指令2025の待機電力規制(ネットワーク待機≤0.5W)、CE-RED、新規EN IEC 62623エネルギープロファイルをクリアしなければなりません。
チャネルの構成:B2B vs B2C
B2B調達チームと座って、彼らがすでに「市場」について読んだ内容を聞くと、必ず戻ってくる3つの数字があります。グローバル売上ライン、出荷台数ライン、そしてCAGRです。どれも一致していません。それが最初の調達課題です。IDC、Omdia、Futuresource、Statistaといった業界アナリストのアウトプットは、「スマート」の定義(Android TV搭載 vs キャストのみ vs 外付けドングル)やPOSインプットの母集団が異なるため、2025年の売上推計で最大USD 18億もの差があります。当社内部モデルでは、スタンドアロンの非スマートSKUを除き、ネイティブOS搭載、音声コントロール対応、または認定ストリーミング対応の製品のみを含めています。
その定義に基づくと、市場規模は2025年でUSD 112〜124億、2024年のUSD 96億から増加し、セグメントにより前年比16〜29%の成長率を示します。出荷台数は2,800万台に達する見込みで、4K UHDとUST(超短焦点)レーザーフォスファーディスプレイが売上の41%、台数の17%を占めます。ASP(平均販売価格)の偏りは実在し、すべての調達チームがSKU価格設定で考慮すべき2番目の要素です。当社フラッグシップの4K UST LPDモデルは4,500 ANSIルーメン、重量11.6 kg、卸価格USD 1,400〜1,650帯で出荷されており、この筐体のBOM構成が市場チャートのASP変動の大部分を説明しています。
スマートプロジェクター市場規模と成長率 2025年における製品ティア別分析

市場を四半期ごとの調達計画にマッピングする調達チームにとって、誤配分を避ける最も迅速な方法は、カテゴリを4つの商用ティアに分割し、各ティアにバイヤーペルソナ、価格帯、コンプライアンスチェックリストを割り当てることです。以下は、OEM(相手先ブランド製造)またはODM(相手先設計製造)パートナーが深センのアプリケーションラボを訪れ、予測を持ってきた際に行う会話のフレームワークです。
OEM/ODM調達ワークフローにとって、市場は単一の数字というよりも地域別の構成です。台数ベースで最も成長率が高いのは北米の約前年比+31%、続いて西欧+24%、ラテンアメリカ+19%です。世界最大のプロジェクター設置台数を誇るアジア太平洋地域では、カテゴリがすでに成熟しており買い替えサイクルが中心のため、台数成長率は前年比+9%にとどまっています。市場在庫配分を評価するOEMバイヤーにとって、この地域偏在は重要です。北米向けSKUはFCC Part 15 Subpart B EMC(電磁両立性)をクリアし、UL認証電源を搭載、Google TVまたはNetflix認定ファームウェアで出荷する必要があります。同じ市場枠でのEU向けSKUは、EUエコデザイン指令2025の待機電力規制(ネットワーク待機≤0.5W)、CE-RED、新規EN IEC 62623エネルギープロファイルをクリアしなければなりません。
市場SKUにおけるティア別コンプライアンス差分
表が示さないのは、各ティアに付随する規制負荷であり、この負荷がヘッドラインASP(平均販売価格)よりも速く市場経済を動かします。エントリーポータブルSKUは通常4週間のラボサイクルでUL/FCC/CE-REDをクリアし、NetflixやDolbyライセンスを含むことは稀です。BOM(部品表)は簡素で、ユニット貢献利益率は7〜9%レンジです。一方、プレミアム4Kポータブルは通常Netflix認定ファームウェアイメージ、Dolby Audio DSP(デジタル信号プロセッサ)ライセンス、Google TVまたはAndroid TV GMS(Google Mobile Services)パッケージが必要で、これらが合わせてBOMにUSD 18〜24を加算し、ホモロゲーション(型式認証)タイムラインに60日を追加します。UST 4Kティアは市場マージンプールが最も深い反面、不具合コストも最高です。レーザーフォスファーディスプレイエンジンの再テスト1回でモデルマージンの4分の1が消える可能性があります。そのため、深セン拠点では2並列のNPI(新規製品導入)ビルドを実施し、最初のバーンインデータに基づき2回目をゲートしています。
市場見通しのための予測手法とリスク要因
毎週のように聞く2つ目の調達質問は、市場がB2CとB2Bどちらのストーリーかということです。正直な答えは両方です。B2C側では、USD 199〜399の小売帯にある1080pおよび4Kポータブルユニットと、USD 1,499〜3,499の小売帯にあるプレミアム4K USTユニットが市場を前倒しで牽引しています。B2B側では、ホスピタリティ(ホテル客室スクリーンビュー)、教育(プロジェクター連動インタラクティブ教室パネル)、法人(ハイブリッド会議室)、小売サイネージ(ウィンドウディスプレイ投影)が牽引しています。当社内部のチャネル構成は台数ベースで約B2C 62% / B2B 38%、売上ベースでB2C 49% / B2B 51%となっており、SKU計画に反映すべきはこの構成です。
市場ユニットで追跡しているリスク変数
12週間の納期枠に対してSKUを評価するOEMパートナーにとって、現時点で対話を支える3つの数字があります。第一に、当社DLP(Digital Light Processing)およびLCDエンジンラインのMOQ(最低発注数量)はSKUあたり500ユニットから始まり、PO(発注書)から出荷まで12週間のリードタイムです。第二に、Texas InstrumentsからのDMD(Digital Micromirror Device)チップ割当がUST 4Kユニットの制約となっています。スロット優先権を確保するため24週間の予測ロックを推奨します。これは当四半期中の市場レポート全体でも繰り返し指摘されているポイントです。第三に、市場は2,000〜3,500 ANSIルーメンユニットへの明確なシフトを見せており、この範囲ではBOM対ASP比率が依然として健全なB2Bマージンを支え、待機電力コンプライアンスも簡明です。
スマートプロジェクター市場規模と成長率 2025年を評価するOEMバイヤーへの示唆
凍結された2025年設備投資(CAPEX)枠に対してSKUを評価するOEMバイヤーにとって、実務的な要点は、上の表を起点にバイ計画を構築し、出荷日の少なくとも24週間前にティア3およびティア4のDMDスロット予約を確保し、コンプライアンスチェックリストを逐次ではなく並列で実行することです。このシーケンスこそが健全な市場マージンと評価損を分け、当社深センアプリケーションラボに今期訪れるすべてのDataMax OEM案件に適用しているのと同じプレイブックです。
市場ユニットカーブに対するバイ計画のポジショニング方法
ここまで読み進めてくれた調達責任者の方々にとって、市場予測は防御可能な発注書に変換されて初めて意味を持ちます。クリーンな2025年バイ計画とマージンを蝕む計画を分ける3つのアクションがあります。
ステップ1:ベンダーを決める前にティアを決める。 市場の数量カーブはティア3およびティア4 SKUに集中しているため、ティア定義から始まらないOEMオーダーブックはスプレッドシート演習に過ぎず、調達計画ではありません。市場SKUを評価するB2Bバイヤーにとって、実務的な出発点は、エントリーレベルUST、ミドルレンジGoogle TV、プレミアムレーザー、コマーシャルグレードDLPのいずれかを選び、その後で工場能力をマッチさせることです。
ステップ2:重要部品を出荷日の24週間前に予約。 DMDチップレーザーフォスファードライバルド、そしてNetflixまたはGoogle TV認定が、市場スケジュールがクリアすべき3つのボトルネックです。当社は適格バイヤーからの要請に応じて最新割当リードタイムシートを提供しており、これにより市場パイプライン全体で12週間の生産ケイデンスを維持しています。
市場を四半期ごとのバイ計画にマッピングする調達チームにとって、誤配分を避ける最も迅速な方法は、カテゴリを4つの商用ティアに分割し、各ティアにバイヤーペルソナ、価格帯、コンプライアンスチェックリストを割り当てることです。以下は、OEM(相手先ブランド製造)またはODM(相手先設計製造)パートナーが深センのアプリケーションラボを訪れ、予測を持ってきた際に行う会話のフレームワークです。
スマートプロジェクター市場規模と成長率 2025年におけるOEMパートナー選定の観点
| ティア | 典型エンジン | 輝度範囲 | 卸売ASP(USD) | DataMax MOQ | リードタイム | 主要バイヤー |
|---|---|---|---|---|---|---|
| エントリーポータブル | シングルLCD | 200〜600 ANSIルーメン | $58〜110 | 1,000台 | 15日 | B2Cバリューリテール |
| メインストリーム1080p | DLP / シングルLCD | 800〜1,500 ANSIルーメン | $130〜260 | 500台 | 25日 | B2Cミッドマーケット、B2Bホスピタリティ |
| プレミアム4Kポータブル | DLP 0.47インチDMD | 1,800〜2,800 ANSIルーメン | $310〜540 | 300台 | 45日 | ハイブリッドプロシューマー、B2B小売サイネージ |
| 超短焦点4K | DLP 0.66インチDMD / レーザーフォスファーディスプレイ | 2,500〜4,500 ANSIルーメン | $780〜1,450 | 200台 | 60〜90日 | ホームシネマ、B2B法人、教育 |
| 能力 | 質問内容 | スマートプロジェクター市場規模と成長率 2025年の合格基準 | ||||
| MOQ柔軟性 | 500台から開始できますか? | ティア3・ティア4で可 | ||||
| サンプルポリシー | NPIサンプルは有料ですか? | POコミットメントで無償 | ||||
| リードタイム | サンプルから量産までの期間? | サンプル12週間、量産6〜8週間 | ||||
| コンプライアンス | Netflix、Google TV、Dolby認定実績は? | 直近12ヶ月で4件以上の認定SKU | ||||
| アフターセールス | OEM不良のRMA(返品認証)対応は? | 15営業日 |
表が示さないのは、各ティアに付随する規制負荷であり、この負荷がヘッドラインASP(平均販売価格)よりも速く市場経済を動かします。エントリーポータブルSKUは通常4週間のラボサイクルでUL/FCC/CE-REDをクリアし、NetflixやDolbyライセンスを含むことは稀です。BOM(部品表)は簡素で、ユニット貢献利益率は7〜9%レンジです。一方、プレミアム4Kポータブルは通常Netflix認定ファームウェアイメージ、Dolby Audio DSP(デジタル信号プロセッサ)ライセンス、Google TVまたはAndroid TV GMS(Google Mobile Services)パッケージが必要で、これらが合わせてBOMにUSD 18〜24を加算し、ホモロゲーション(型式認証)タイムラインに60日を追加します。UST 4Kティアは市場マージンプールが最も深い反面、不具合コストも最高です。レーザーフォスファーディスプレイエンジンの再テスト1回でモデルマージンの4分の1が消える可能性があります。そのため、深セン拠点では2並列のNPI(新規製品導入)ビルドを実施し、最初のバーンインデータに基づき2回目をゲートしています。
DataMaxからの推奨事項
スマートプロジェクター市場規模と成長率 2025年を一文で要約
スマートプロジェクター市場規模と成長率 2025年は、ティア1・ティア2のエンジニアリング水準に組み込まれたティア3・ティア4の数量ストーリーであり、このギャップを内面化するサプライヤーがスマートプロジェクター市場規模と成長率 2025年の次の2サイクルを掌握します。
市場で公開するすべてのB2B予測は、4つのインプットからボトムアップで構築されています。OEMオーダーブック、流通パートナーからのチャネル販売データフィード、ティア別ASPトレンドライン、そしてSony、Samsung、LG、Hisenseなどの公開四半期業績とのトップダウン整合です。この整合こそが、市場数字が希望的観測に流じるのを防ぎます。
